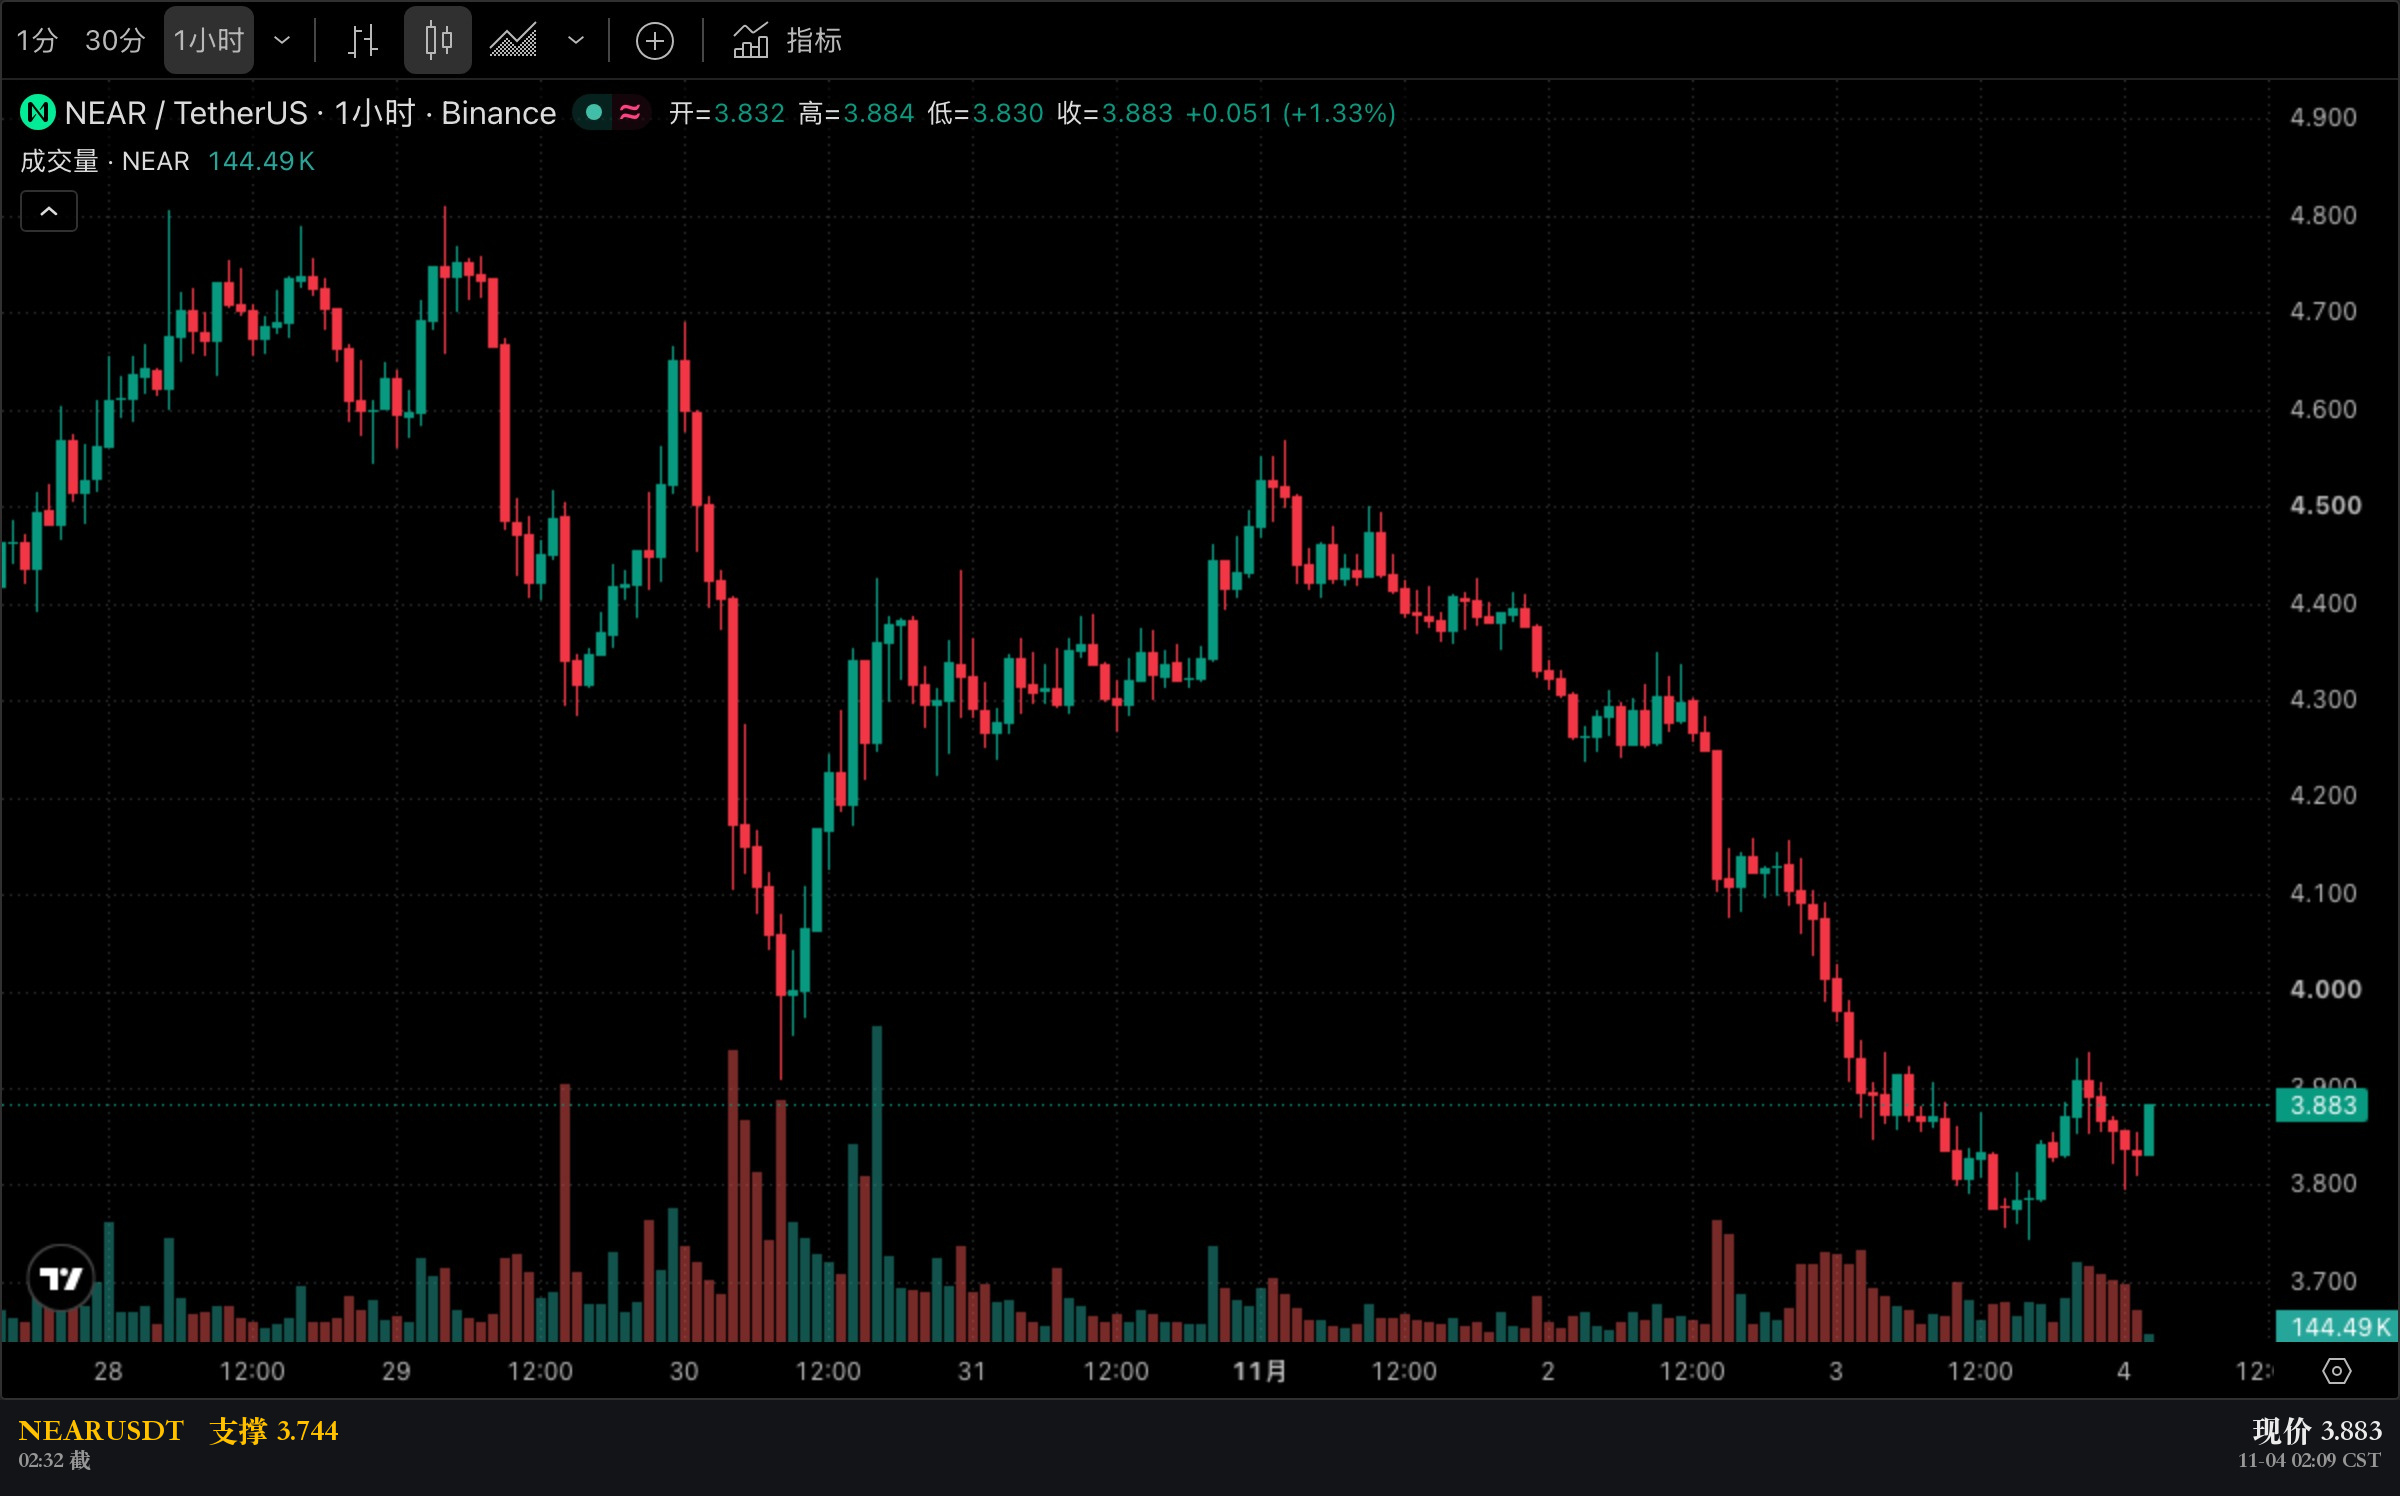
NEAR 的增发要从 2.5% 砍到 1.6%。提案自己写着,真正受益的是不质押的那 57.3%。
质押的人先少拿钱。增发本来就是发给他们的工资。
编号 HSP-029,10-07 提交,状态已过。最高年增发降到 1.6%,24 个月按月约 3.75 个基点平滑。
砍工资,毛质押收益从 4.80% 掉到 3.93%,第二年是 3.07%。
拿 1000 枚 $NEAR 去质押,两年后比原来少 20 枚,也就是 2%。
要币价多涨两个点,才刚好打平。不质押的人没有这个对冲成本,他们只享受供应变少。
两年少发 1180 万枚,六年少发 6610 万枚,供应比现在小 4.36%。
这条路是摊着走的,不是一刀切。两年摊完,头一年只走一半。
它改的是增发的上限,不是把已经流通的币烧掉。供应变小靠的是少发,不是多毁。
所以这不是一条利好所有人的提案,是把收益从质押者手里挪给持币者。
提案自己把代价也写进去了。405 个质押池里,24 个在目标利率下失去经济自足。
Solana 8-28 走过同一条路,SGP-0002,67.001% 的质押率支持。
NEAR 选的是更浅的削减,36% 对 62%,换更深的六年供应减少,4.36% 对 2.60%。
NEAR 这条留 3.07%,Solana 是 2.25%。同样砍增发,一边砍得深,一边留的余量大。
提案的模型建在 9-22 的主网区块上,用的现价是 4.30 美元。
所有按美元算的「少发」都绑在这个数上,币价一动,折算就变。
少发不等于涨价。需求不动的时候,供应变少只是跌得慢。
还有一处我证不了:每月 3.75 个基点的平滑,能不能避开质押收益跌破某条线时的集中解押。
省下来的币没有消失,只是换了口袋。
质押者少拿的是增发,持币者多拿的是稀缺,两笔账记在同一张表的两边。
如果一个提案的净受益者是不质押的那一半人,投票该按币算,还是按人算?
提案与参数取自 gov.near.org/t/42644,HSP-029,2026-10-07 提交。
参数与利率均为提案定值,不随价格变动。
以上为公开数据整理与个人分析,不构成投资建议。
质押的人先少拿钱。增发本来就是发给他们的工资。
编号 HSP-029,10-07 提交,状态已过。最高年增发降到 1.6%,24 个月按月约 3.75 个基点平滑。
砍工资,毛质押收益从 4.80% 掉到 3.93%,第二年是 3.07%。
拿 1000 枚 $NEAR 去质押,两年后比原来少 20 枚,也就是 2%。
要币价多涨两个点,才刚好打平。不质押的人没有这个对冲成本,他们只享受供应变少。
两年少发 1180 万枚,六年少发 6610 万枚,供应比现在小 4.36%。
这条路是摊着走的,不是一刀切。两年摊完,头一年只走一半。
它改的是增发的上限,不是把已经流通的币烧掉。供应变小靠的是少发,不是多毁。
所以这不是一条利好所有人的提案,是把收益从质押者手里挪给持币者。
提案自己把代价也写进去了。405 个质押池里,24 个在目标利率下失去经济自足。
Solana 8-28 走过同一条路,SGP-0002,67.001% 的质押率支持。
NEAR 选的是更浅的削减,36% 对 62%,换更深的六年供应减少,4.36% 对 2.60%。
NEAR 这条留 3.07%,Solana 是 2.25%。同样砍增发,一边砍得深,一边留的余量大。
提案的模型建在 9-22 的主网区块上,用的现价是 4.30 美元。
所有按美元算的「少发」都绑在这个数上,币价一动,折算就变。
少发不等于涨价。需求不动的时候,供应变少只是跌得慢。
还有一处我证不了:每月 3.75 个基点的平滑,能不能避开质押收益跌破某条线时的集中解押。
省下来的币没有消失,只是换了口袋。
质押者少拿的是增发,持币者多拿的是稀缺,两笔账记在同一张表的两边。
如果一个提案的净受益者是不质押的那一半人,投票该按币算,还是按人算?
提案与参数取自 gov.near.org/t/42644,HSP-029,2026-10-07 提交。
参数与利率均为提案定值,不随价格变动。
以上为公开数据整理与个人分析,不构成投资建议。