SNDK di $1.010: peluang emas atau mesin penggiling?
Pendapatan dalam laporan keuangan melonjak 378%, EPS melampaui ekspektasi, dan perusahaan juga mengumumkan pemecahan saham 1 menjadi 8—tetapi harga saham justru anjlok 27% dalam seminggu, sementara kontrak perpetual langsung jatuh ke $1.010. Baru saja, tingkat pendanaan masih positif dan posisi long masih menumpuk. Jadi, apakah ini peluang emas di sektor penyimpanan AI, atau tempat jagal klasik saat “kabar baik sudah tercermin dalam harga”?
Lihat dulu permukaannya: laporan keuangan luar biasa, tetapi harga saham ambruk.
Laporan keuangan 29 Oktober: pendapatan $11,03 miliar, naik 378% dibanding tahun lalu; margin kotor 85,1%; EPS $49,51—semuanya melampaui batas atas panduan. Pendapatan pusat data mencapai $4,8 miliar, naik 61% dibanding kuartal sebelumnya. Perusahaan juga mengumumkan pembelian kembali saham senilai $5 miliar dan pemecahan saham 1 menjadi 8.
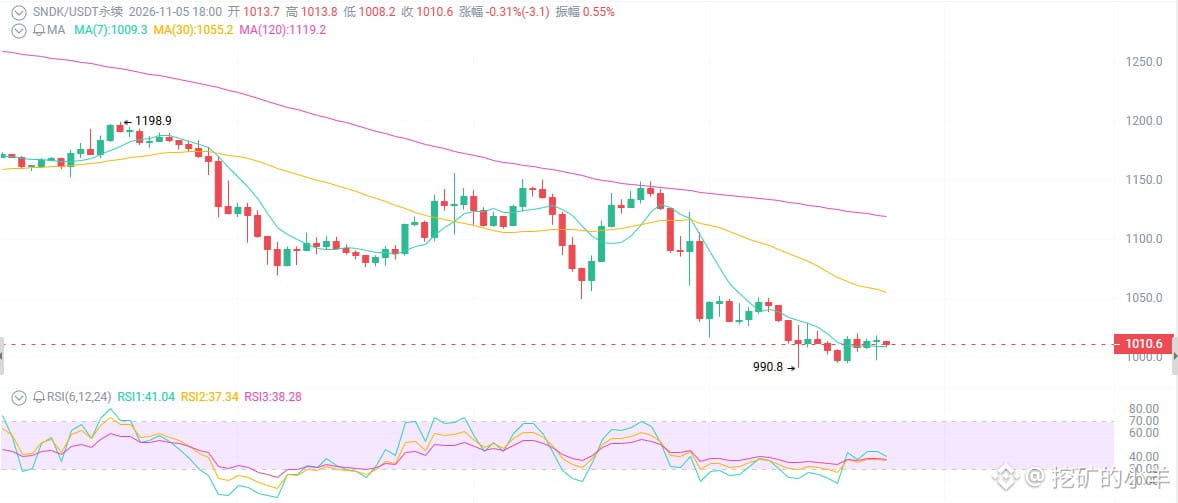
Secara teori, bukankah sahamnya seharusnya langsung menyentuh batas kenaikan? Namun, harganya malah ambruk dari $1.149 ke $990. Turun 27% dalam 7 hari dan 41% dalam 30 hari, serta terkoreksi 57% dari ATH $2.370 pada Juni.
Semakin bagus laporan keuangannya, semakin dalam penurunannya.
Hal pertama: yang dibeli pasar bukan “kondisi saat ini”, melainkan “puncak siklus”.
Laporan keuangan SNDK adalah masa lalu; harga saham memperdagangkan masa depan.
Permintaan penyimpanan AI memang sangat kuat. SSD kelas perusahaan menyumbang hampir setengah penjualan, harga kontrak masih naik, dan perjanjian jangka panjang mengunci pasokan hingga 2030. Namun, pasar kini mulai bertanya: sampai kapan siklus memori bisa bertahan?
Begitu pasokan meningkat dan permintaan melambat, margin kotor 85% menjadi sasaran empuk. Sejak mencapai titik terendah setelah pemisahan bisnis, saham ini naik sampai $2.370—entah sudah berapa kali lipat—dan keuntungan yang belum direalisasikan menumpuk setebal tembok. Laporan keuangan hanya memberi mereka alasan yang pantas untuk keluar.
Hal kedua: pemecahan saham 1 menjadi 8 bukan hadiah untukmu.
Berlaku setelah penutupan pasar pada 19 November, dan mulai diperdagangkan dengan harga pascapemecahan saham pada 20 November.
Banyak orang langsung bersemangat mendengar pemecahan saham: “Harganya jadi murah, sekarang bisa beli!” Bangun. Pemecahan saham tidak mengubah fundamental apa pun; hanya mengubah satu saham seharga $1.000 menjadi delapan saham seharga $125. Perusahaannya tetap sama, valuasinya juga tetap sama.
Dampak sebenarnya adalah menurunkan ambang bagi investor ritel untuk ikut serta dan meningkatkan likuiditas.
Hal ketiga: posisi long perpetual terlalu sesak; $1.000 bukanlah lantai yang kokoh.
Saat ini tingkat pendanaan cenderung positif (sekitar 0,07%+/8 jam), OI tinggi, dan posisi long membayar biaya—posisi long menumpuk, sementara leverage mengantre.
Dari sisi teknikal juga kurang menggembirakan: deretan candle bearish dengan volume meningkat, harga menembus ke bawah rata-rata bergerak jangka pendek, dan susunan indikator menunjukkan tren bearish. RSI berada di wilayah jenuh jual, tetapi belum ada divergensi bullish maupun pola candle pembalikan. Kondisi jenuh jual bisa menjadi lebih jenuh jual lagi sampai semua posisi long habis.
Support: 990–1.000 (titik terendah baru-baru ini + level psikologis), berikutnya 900–950.
Resistance: 1.050–1.100, 1.150–1.200, 1.300+.
Pendapatan dalam laporan keuangan melonjak 378%, EPS melampaui ekspektasi, dan perusahaan juga mengumumkan pemecahan saham 1 menjadi 8—tetapi harga saham justru anjlok 27% dalam seminggu, sementara kontrak perpetual langsung jatuh ke $1.010. Baru saja, tingkat pendanaan masih positif dan posisi long masih menumpuk. Jadi, apakah ini peluang emas di sektor penyimpanan AI, atau tempat jagal klasik saat “kabar baik sudah tercermin dalam harga”?
Lihat dulu permukaannya: laporan keuangan luar biasa, tetapi harga saham ambruk.
Laporan keuangan 29 Oktober: pendapatan $11,03 miliar, naik 378% dibanding tahun lalu; margin kotor 85,1%; EPS $49,51—semuanya melampaui batas atas panduan. Pendapatan pusat data mencapai $4,8 miliar, naik 61% dibanding kuartal sebelumnya. Perusahaan juga mengumumkan pembelian kembali saham senilai $5 miliar dan pemecahan saham 1 menjadi 8.
Secara teori, bukankah sahamnya seharusnya langsung menyentuh batas kenaikan? Namun, harganya malah ambruk dari $1.149 ke $990. Turun 27% dalam 7 hari dan 41% dalam 30 hari, serta terkoreksi 57% dari ATH $2.370 pada Juni.
Semakin bagus laporan keuangannya, semakin dalam penurunannya.
Hal pertama: yang dibeli pasar bukan “kondisi saat ini”, melainkan “puncak siklus”.
Laporan keuangan SNDK adalah masa lalu; harga saham memperdagangkan masa depan.
Permintaan penyimpanan AI memang sangat kuat. SSD kelas perusahaan menyumbang hampir setengah penjualan, harga kontrak masih naik, dan perjanjian jangka panjang mengunci pasokan hingga 2030. Namun, pasar kini mulai bertanya: sampai kapan siklus memori bisa bertahan?
Begitu pasokan meningkat dan permintaan melambat, margin kotor 85% menjadi sasaran empuk. Sejak mencapai titik terendah setelah pemisahan bisnis, saham ini naik sampai $2.370—entah sudah berapa kali lipat—dan keuntungan yang belum direalisasikan menumpuk setebal tembok. Laporan keuangan hanya memberi mereka alasan yang pantas untuk keluar.
Hal kedua: pemecahan saham 1 menjadi 8 bukan hadiah untukmu.
Berlaku setelah penutupan pasar pada 19 November, dan mulai diperdagangkan dengan harga pascapemecahan saham pada 20 November.
Banyak orang langsung bersemangat mendengar pemecahan saham: “Harganya jadi murah, sekarang bisa beli!” Bangun. Pemecahan saham tidak mengubah fundamental apa pun; hanya mengubah satu saham seharga $1.000 menjadi delapan saham seharga $125. Perusahaannya tetap sama, valuasinya juga tetap sama.
Dampak sebenarnya adalah menurunkan ambang bagi investor ritel untuk ikut serta dan meningkatkan likuiditas.
Hal ketiga: posisi long perpetual terlalu sesak; $1.000 bukanlah lantai yang kokoh.
Saat ini tingkat pendanaan cenderung positif (sekitar 0,07%+/8 jam), OI tinggi, dan posisi long membayar biaya—posisi long menumpuk, sementara leverage mengantre.
Dari sisi teknikal juga kurang menggembirakan: deretan candle bearish dengan volume meningkat, harga menembus ke bawah rata-rata bergerak jangka pendek, dan susunan indikator menunjukkan tren bearish. RSI berada di wilayah jenuh jual, tetapi belum ada divergensi bullish maupun pola candle pembalikan. Kondisi jenuh jual bisa menjadi lebih jenuh jual lagi sampai semua posisi long habis.
Support: 990–1.000 (titik terendah baru-baru ini + level psikologis), berikutnya 900–950.
Resistance: 1.050–1.100, 1.150–1.200, 1.300+.