#美国10月非农出炉:降息还有戏吗? Laporan keuangan Qualcomm: “hasil bagus, tapi ada ranjau tersembunyi”—pendapatan chip ponsel anjlok 26% dalam semalam, apakah saham ini layak dibeli saat turun?
Jangan buru-buru mengkritik setelah pasar tutup. Kalau laporan keuangannya dibedah, hasilnya cukup kontras.
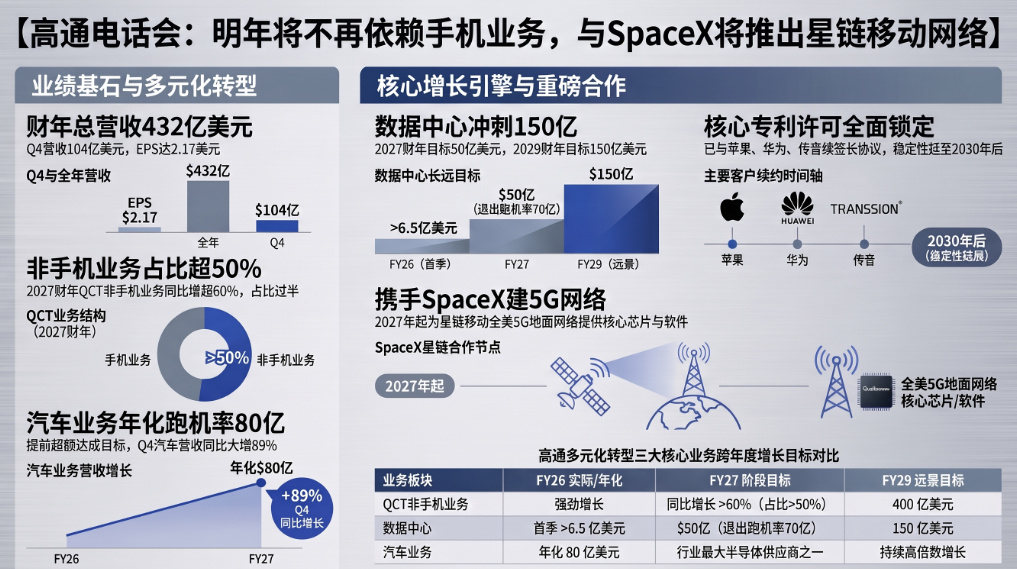
Pendapatan Q4 sebesar 10,442 miliar dolar dan EPS 2,17 dolar, keduanya sedikit melampaui ekspektasi. Namun, titik tengah proyeksi EPS kuartal pertama sebesar 2,25 dolar, tujuh sen di bawah perkiraan pasar 2,32 dolar. Saham langsung merosot lebih dari 7% setelah pasar tutup, ditutup di 173,73 dolar, lalu jatuh ke sekitar 161 dolar dalam perdagangan setelah jam bursa. Singkatnya, pasar bukan kecewa karena kinerja kuartal lalu buruk, melainkan karena prospek laba kuartal berikutnya dianggap kurang kuat.
Masalahnya ada di chip ponsel. Pendapatannya sebesar 5,137 miliar dolar, anjlok 26% dibandingkan tahun lalu. Kenaikan harga memori menekan volume produksi produsen ponsel, sementara pengiriman ponsel pintar global pada kuartal ketiga turun 20% dibandingkan tahun lalu.
Namun, dalam panggilan konferensi, Amon bersikukuh bahwa pasar Android sudah mencapai titik terendah dan mulai pulih secara berurutan. Ia juga mengatakan bahwa pada tahun fiskal 2027, bisnis nonponsel akan tumbuh lebih dari 60%, sepenuhnya menutup kekosongan akibat Apple hengkang, dan untuk pertama kalinya porsi pendapatan dari ponsel turun di bawah 50%.
Yang benar-benar membuat orang menyimak: pendapatan chip otomotif mencapai 1,99 miliar dolar dalam satu kuartal, naik 89% dibandingkan tahun lalu dan mencetak rekor. Bisnis pusat data resmi memasuki tahap komersialisasi; potensi nilai chip khusus untuk Amazon mencapai 60 miliar dolar. Qualcomm juga mengamankan kontrak jangka panjang untuk peralatan 5G Starlink SpaceX, dan target pendapatan pusat data sebesar 5 miliar dolar pada tahun fiskal 2027 tidak berubah.
Saham ini masih layak dipertimbangkan, tetapi jangan buru-buru masuk saat sentimen setelah jam bursa sedang paling buruk.
Masalah di bisnis ponsel belum sepenuhnya dibereskan. Margin kotor baru diperkirakan pulih setelah dampak kenaikan harga terasa pada paruh kedua 2027. Dalam jangka pendek, belum ada data konkret yang bisa langsung membantah anggapan bahwa bisnis ponsel menjadi beban.
Kalau mau membeli saat turun, yang dipertaruhkan adalah harapan bahwa “otomotif + pusat data akan menutup kekurangan”, bukan angan-angan bahwa “bisnis ponsel akan pulih”. $QCOM $QCOMB $SPCX
Jangan buru-buru mengkritik setelah pasar tutup. Kalau laporan keuangannya dibedah, hasilnya cukup kontras.
Pendapatan Q4 sebesar 10,442 miliar dolar dan EPS 2,17 dolar, keduanya sedikit melampaui ekspektasi. Namun, titik tengah proyeksi EPS kuartal pertama sebesar 2,25 dolar, tujuh sen di bawah perkiraan pasar 2,32 dolar. Saham langsung merosot lebih dari 7% setelah pasar tutup, ditutup di 173,73 dolar, lalu jatuh ke sekitar 161 dolar dalam perdagangan setelah jam bursa. Singkatnya, pasar bukan kecewa karena kinerja kuartal lalu buruk, melainkan karena prospek laba kuartal berikutnya dianggap kurang kuat.
Masalahnya ada di chip ponsel. Pendapatannya sebesar 5,137 miliar dolar, anjlok 26% dibandingkan tahun lalu. Kenaikan harga memori menekan volume produksi produsen ponsel, sementara pengiriman ponsel pintar global pada kuartal ketiga turun 20% dibandingkan tahun lalu.
Namun, dalam panggilan konferensi, Amon bersikukuh bahwa pasar Android sudah mencapai titik terendah dan mulai pulih secara berurutan. Ia juga mengatakan bahwa pada tahun fiskal 2027, bisnis nonponsel akan tumbuh lebih dari 60%, sepenuhnya menutup kekosongan akibat Apple hengkang, dan untuk pertama kalinya porsi pendapatan dari ponsel turun di bawah 50%.
Yang benar-benar membuat orang menyimak: pendapatan chip otomotif mencapai 1,99 miliar dolar dalam satu kuartal, naik 89% dibandingkan tahun lalu dan mencetak rekor. Bisnis pusat data resmi memasuki tahap komersialisasi; potensi nilai chip khusus untuk Amazon mencapai 60 miliar dolar. Qualcomm juga mengamankan kontrak jangka panjang untuk peralatan 5G Starlink SpaceX, dan target pendapatan pusat data sebesar 5 miliar dolar pada tahun fiskal 2027 tidak berubah.
Saham ini masih layak dipertimbangkan, tetapi jangan buru-buru masuk saat sentimen setelah jam bursa sedang paling buruk.
Masalah di bisnis ponsel belum sepenuhnya dibereskan. Margin kotor baru diperkirakan pulih setelah dampak kenaikan harga terasa pada paruh kedua 2027. Dalam jangka pendek, belum ada data konkret yang bisa langsung membantah anggapan bahwa bisnis ponsel menjadi beban.
Kalau mau membeli saat turun, yang dipertaruhkan adalah harapan bahwa “otomotif + pusat data akan menutup kekurangan”, bukan angan-angan bahwa “bisnis ponsel akan pulih”. $QCOM $QCOMB $SPCX