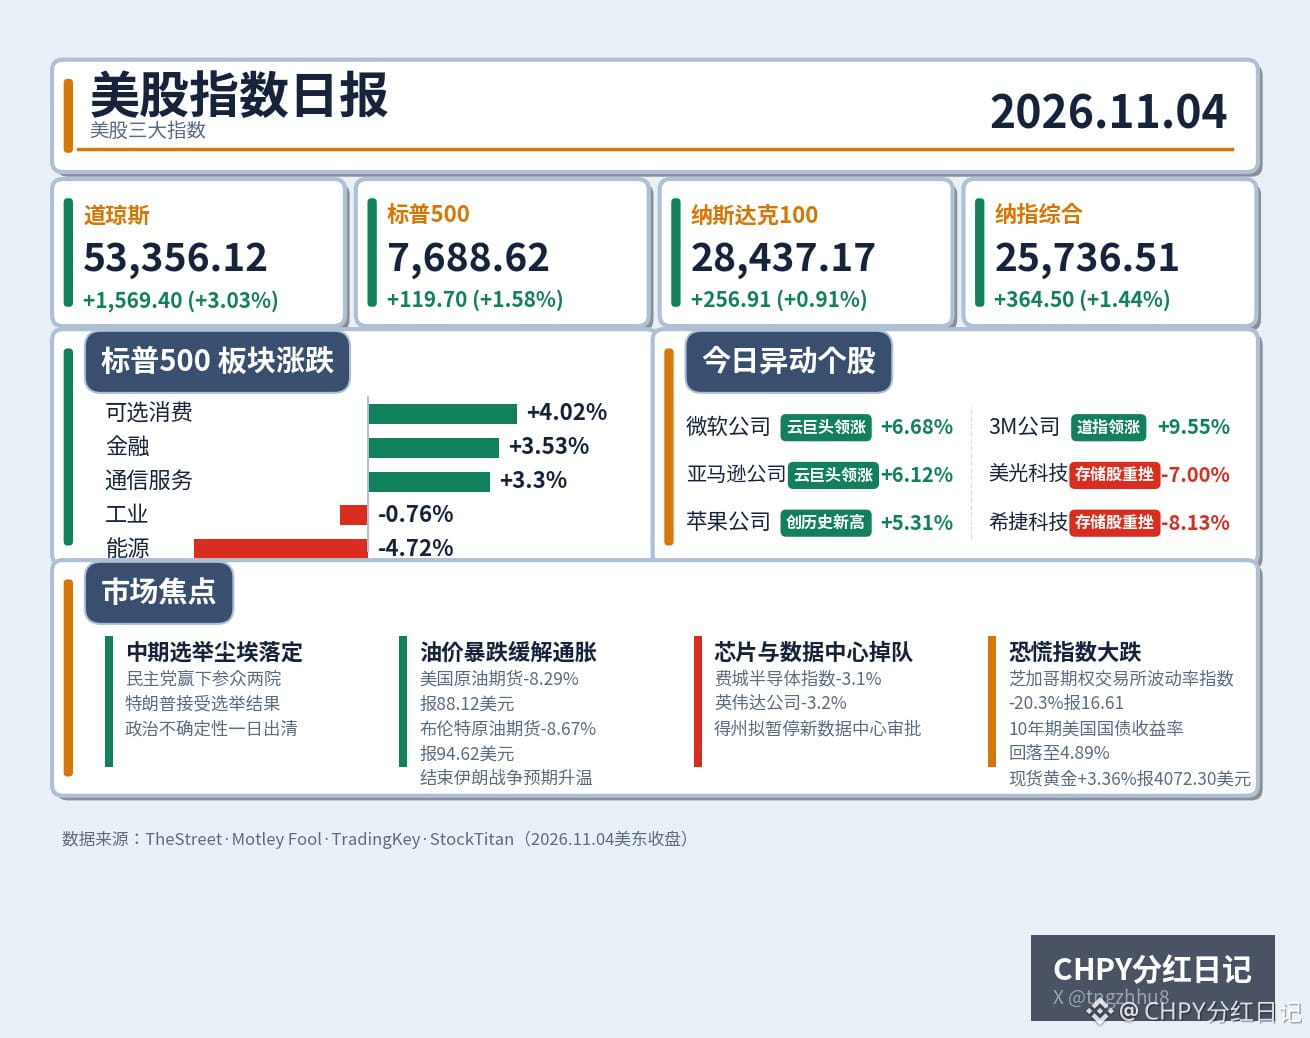
Tadi malam, pasar saham AS mengalami pembalikan besar pada malam pemilu: Dow Jones Industrial Average melonjak 3.03% dan ditutup di 53,356.12 poin, mencatat kinerja harian terbaik sejak 9 April 2025 sekaligus rebound pascapemilu paruh waktu terkuat dalam 44 tahun. S&P 500 naik 1.58% ke 7,688.62 poin, Nasdaq Composite naik 1.44% ke 25,736.51 poin, dan Nasdaq 100 naik 0.91% ke 28,437.17 poin. Sebelum pembukaan, situasinya sangat berbeda: kontrak berjangka pada malam pemilu sempat anjlok lebih dari 2%, dan kontrak berjangka Nasdaq 100 sempat menyentuh titik terendah semalam di 27,615.75 poin. Namun, setelah hasil pemilu diumumkan dan Trump menerima hasilnya, investor terus membeli sepanjang hari.
Rantai penyebabnya sebenarnya cukup jelas: ada dua faktor pendorong. Pertama, ketidakpastian politik mereda. Partai Demokrat menguasai kedua kamar Kongres, dan pemerintahan yang terbelah menjadi semacam jaminan bagi pasar, sehingga kekhawatiran akan perubahan kebijakan secara drastis seketika sirna. Kedua, harga minyak anjlok: kontrak berjangka minyak mentah AS turun 8.29% menjadi 88.12 dolar AS, sedangkan kontrak berjangka minyak mentah Brent turun 8.67% menjadi 94.62 dolar AS. Pasar bertaruh bahwa hasil pemilu akan mendorong berakhirnya perang Iran dan menstabilkan pasokan minyak mentah, sehingga tekanan inflasi ikut mereda. Ketika ekspektasi inflasi mereda, imbal hasil obligasi pemerintah AS bertenor 10 tahun turun ke 4.89%, indeks dolar melemah ke sekitar 101.5, dan Indeks Volatilitas CBOE (VIX, indeks ketakutan) anjlok 20.3% menjadi 16.61. Kepanikan langsung surut, sehingga investor berani kembali masuk. Bahkan emas spot naik 3.36% menjadi 4,072.30 dolar AS—kemarin malam, aset lindung nilai dan aset berisiko jarang sekali bergerak searah.
Namun, kenaikan kali ini sangat tidak merata dan bukan kenaikan yang menyeluruh. Sektor yang memimpin adalah barang konsumsi nonpokok (+4.02%), keuangan (+3.53%), dan jasa komunikasi (+3.30%). Microsoft naik 6.68%, Amazon naik 6.12%, Apple naik 5.31% sekaligus mencetak rekor tertinggi sepanjang masa, dan 3M naik 9.55%. Dana mengalir ke industri tradisional dan raksasa komputasi awan, bukan ke saham chip: Indeks Semikonduktor Philadelphia turun 3.1%, Nvidia turun 3.2%, sementara saham penyimpanan data terpukul lebih parah—Micron Technology turun 7.00%, Sandisk turun 7.91%, dan Seagate Technology turun 8.13%. Gubernur Texas yang baru terpilih berjanji menangguhkan persetujuan pusat data baru. Vistra Energy turun 13.8%, Vertiv turun 12.9%, dan CoreWeave turun 9.9%; sektor pusat data menjadi salah satu yang paling terpukul kemarin.
Ini menjadi pengingat bagi pemegang CHPY: Micron Technology adalah salah satu dari lima kepemilikan terbesar CHPY, dengan porsi sekitar 4.89%. Penurunan saham penyimpanan data, ditambah dengan penurunan bulanan Indeks Semikonduktor Philadelphia yang sudah melampaui 16% dan telah melewati batas penghentian investasi ulang, menunjukkan bahwa tekanan di sektor semikonduktor belum berlalu.
Singkatnya, kenaikan ini adalah rebound akibat “meredanya ketidakpastian + turunnya harga minyak”, bukan pembalikan fundamental. Ketidakpastian pemilu telah berakhir dan harga minyak turun, sehingga masih ada ruang bagi pemulihan sentimen jangka pendek. Namun, kelemahan saham chip dan pusat data menunjukkan bahwa investor mulai memilah-milah narasi investasi besar-besaran di bidang kecerdasan buatan (AI): raksasa komputasi awan mendapat ganjaran, sementara rantai infrastruktur yang membakar banyak uang justru dihukum. Titik penentu berikutnya adalah laporan ketenagakerjaan nonpertanian AS bulan Oktober pada Jumat, disusul data Indeks Harga Konsumen AS bulan Oktober pada 10 November. Kedua data inilah yang akan menentukan apakah suku bunga akan kembali dinaikkan pada Desember. Setelah pasar tutup, Qualcomm turun sekitar 6% dan Arm turun 2%—3%, lebih awal memberi peringatan bagi saham chip. Hari ini, pantau dulu klaim awal tunjangan pengangguran AS pukul 8:30 malam. Mereka yang mengejar kenaikan saham chip dalam jangka pendek perlu berhati-hati; sebelum sektor semikonduktor benar-benar stabil, kualitas rebound indeks patut diragukan.
#美股 #Pemilu paruh waktu
Rantai penyebabnya sebenarnya cukup jelas: ada dua faktor pendorong. Pertama, ketidakpastian politik mereda. Partai Demokrat menguasai kedua kamar Kongres, dan pemerintahan yang terbelah menjadi semacam jaminan bagi pasar, sehingga kekhawatiran akan perubahan kebijakan secara drastis seketika sirna. Kedua, harga minyak anjlok: kontrak berjangka minyak mentah AS turun 8.29% menjadi 88.12 dolar AS, sedangkan kontrak berjangka minyak mentah Brent turun 8.67% menjadi 94.62 dolar AS. Pasar bertaruh bahwa hasil pemilu akan mendorong berakhirnya perang Iran dan menstabilkan pasokan minyak mentah, sehingga tekanan inflasi ikut mereda. Ketika ekspektasi inflasi mereda, imbal hasil obligasi pemerintah AS bertenor 10 tahun turun ke 4.89%, indeks dolar melemah ke sekitar 101.5, dan Indeks Volatilitas CBOE (VIX, indeks ketakutan) anjlok 20.3% menjadi 16.61. Kepanikan langsung surut, sehingga investor berani kembali masuk. Bahkan emas spot naik 3.36% menjadi 4,072.30 dolar AS—kemarin malam, aset lindung nilai dan aset berisiko jarang sekali bergerak searah.
Namun, kenaikan kali ini sangat tidak merata dan bukan kenaikan yang menyeluruh. Sektor yang memimpin adalah barang konsumsi nonpokok (+4.02%), keuangan (+3.53%), dan jasa komunikasi (+3.30%). Microsoft naik 6.68%, Amazon naik 6.12%, Apple naik 5.31% sekaligus mencetak rekor tertinggi sepanjang masa, dan 3M naik 9.55%. Dana mengalir ke industri tradisional dan raksasa komputasi awan, bukan ke saham chip: Indeks Semikonduktor Philadelphia turun 3.1%, Nvidia turun 3.2%, sementara saham penyimpanan data terpukul lebih parah—Micron Technology turun 7.00%, Sandisk turun 7.91%, dan Seagate Technology turun 8.13%. Gubernur Texas yang baru terpilih berjanji menangguhkan persetujuan pusat data baru. Vistra Energy turun 13.8%, Vertiv turun 12.9%, dan CoreWeave turun 9.9%; sektor pusat data menjadi salah satu yang paling terpukul kemarin.
Ini menjadi pengingat bagi pemegang CHPY: Micron Technology adalah salah satu dari lima kepemilikan terbesar CHPY, dengan porsi sekitar 4.89%. Penurunan saham penyimpanan data, ditambah dengan penurunan bulanan Indeks Semikonduktor Philadelphia yang sudah melampaui 16% dan telah melewati batas penghentian investasi ulang, menunjukkan bahwa tekanan di sektor semikonduktor belum berlalu.
Singkatnya, kenaikan ini adalah rebound akibat “meredanya ketidakpastian + turunnya harga minyak”, bukan pembalikan fundamental. Ketidakpastian pemilu telah berakhir dan harga minyak turun, sehingga masih ada ruang bagi pemulihan sentimen jangka pendek. Namun, kelemahan saham chip dan pusat data menunjukkan bahwa investor mulai memilah-milah narasi investasi besar-besaran di bidang kecerdasan buatan (AI): raksasa komputasi awan mendapat ganjaran, sementara rantai infrastruktur yang membakar banyak uang justru dihukum. Titik penentu berikutnya adalah laporan ketenagakerjaan nonpertanian AS bulan Oktober pada Jumat, disusul data Indeks Harga Konsumen AS bulan Oktober pada 10 November. Kedua data inilah yang akan menentukan apakah suku bunga akan kembali dinaikkan pada Desember. Setelah pasar tutup, Qualcomm turun sekitar 6% dan Arm turun 2%—3%, lebih awal memberi peringatan bagi saham chip. Hari ini, pantau dulu klaim awal tunjangan pengangguran AS pukul 8:30 malam. Mereka yang mengejar kenaikan saham chip dalam jangka pendek perlu berhati-hati; sebelum sektor semikonduktor benar-benar stabil, kualitas rebound indeks patut diragukan.
#美股 #Pemilu paruh waktu