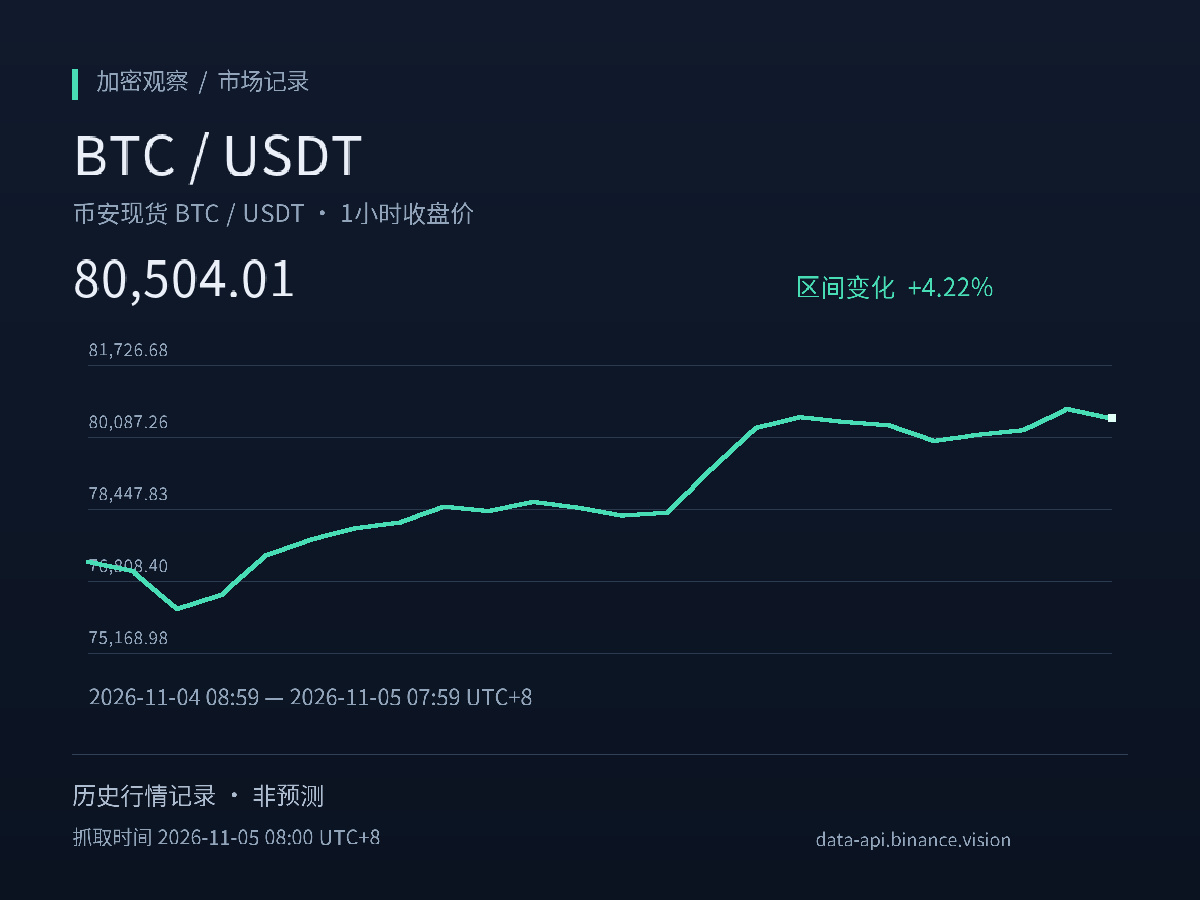
我的观察是:这轮矿企转AI租赁的抛售,更像融资成本与政策风险的重定价,而不是租约需求崩塌。这个判断能否成立,取决于已签租约是否被取消、融资环境是否继续收紧,以及德州电力与许可风险是否扩散到更多项目。
先交代事实。据PANews援引VanEck研究报告,转型AI数据中心基础设施租赁的比特币矿企股价10月平均下跌约35%,但已签署的租约并未取消,需求信号仍在增强。VanEck把这轮抛售归因于融资成本上升和宏观情绪,并认为市场低估了长期租约价值。报告还提到,AI基础设施瓶颈在电力而非芯片,这类矿企通常与投资级租户签署10至20年租约,按2028年EBITDA计算估值约为数据中心REITs的一半。CoinDesk则报道,德州选举结果令矿企转AI面临电力接入和建设许可的新不确定性,已有获批项目的公司可能因供给收紧而受益。
据此推断,市场正在把“已签现金流”和“扩张期权”分开定价。已签长约代表相对确定的收入,但股价下跌说明资金更在意折现率和政策门槛;当融资成本上升、许可变数增加时,扩张故事被压估值,租约本身未必同步恶化。我的观察是,若租约继续有效,当前跌幅反映的是风险溢价抬升,而非需求证伪。
情景上,如果后续出现租约取消或租户违约,上述判断失效;如果融资成本回落、项目许可推进,估值差可能收窄;若德州风险外溢到其他州,重定价会延长。
值得跟踪的是:租约是否被取消、融资成本变化、项目许可进展。本文不构成投资建议。
$BTC
#BTC #宏观经济
资料来源:
PANews(原发布 11-05 07:57 北京时间)
https://www.panewslab.com/zh/articles/01a1a8fe-cfb5-71a6-9449-648405cb150f
CoinDesk(原发布 11-05 00:08 北京时间)
https://www.coindesk.com/markets/2026/11/04/wall-street-cuts-bitcoin-miner-price-targets-after-democrats-texas-win-threatens-ai-data-center-boom
先交代事实。据PANews援引VanEck研究报告,转型AI数据中心基础设施租赁的比特币矿企股价10月平均下跌约35%,但已签署的租约并未取消,需求信号仍在增强。VanEck把这轮抛售归因于融资成本上升和宏观情绪,并认为市场低估了长期租约价值。报告还提到,AI基础设施瓶颈在电力而非芯片,这类矿企通常与投资级租户签署10至20年租约,按2028年EBITDA计算估值约为数据中心REITs的一半。CoinDesk则报道,德州选举结果令矿企转AI面临电力接入和建设许可的新不确定性,已有获批项目的公司可能因供给收紧而受益。
据此推断,市场正在把“已签现金流”和“扩张期权”分开定价。已签长约代表相对确定的收入,但股价下跌说明资金更在意折现率和政策门槛;当融资成本上升、许可变数增加时,扩张故事被压估值,租约本身未必同步恶化。我的观察是,若租约继续有效,当前跌幅反映的是风险溢价抬升,而非需求证伪。
情景上,如果后续出现租约取消或租户违约,上述判断失效;如果融资成本回落、项目许可推进,估值差可能收窄;若德州风险外溢到其他州,重定价会延长。
值得跟踪的是:租约是否被取消、融资成本变化、项目许可进展。本文不构成投资建议。
$BTC
#BTC #宏观经济
资料来源:
PANews(原发布 11-05 07:57 北京时间)
https://www.panewslab.com/zh/articles/01a1a8fe-cfb5-71a6-9449-648405cb150f
CoinDesk(原发布 11-05 00:08 北京时间)
https://www.coindesk.com/markets/2026/11/04/wall-street-cuts-bitcoin-miner-price-targets-after-democrats-texas-win-threatens-ai-data-center-boom