$QCOM baru saja merilis laporan keuangan — mengalahkan estimasi di kedua metrik, tetapi pasar tidak terkesan.
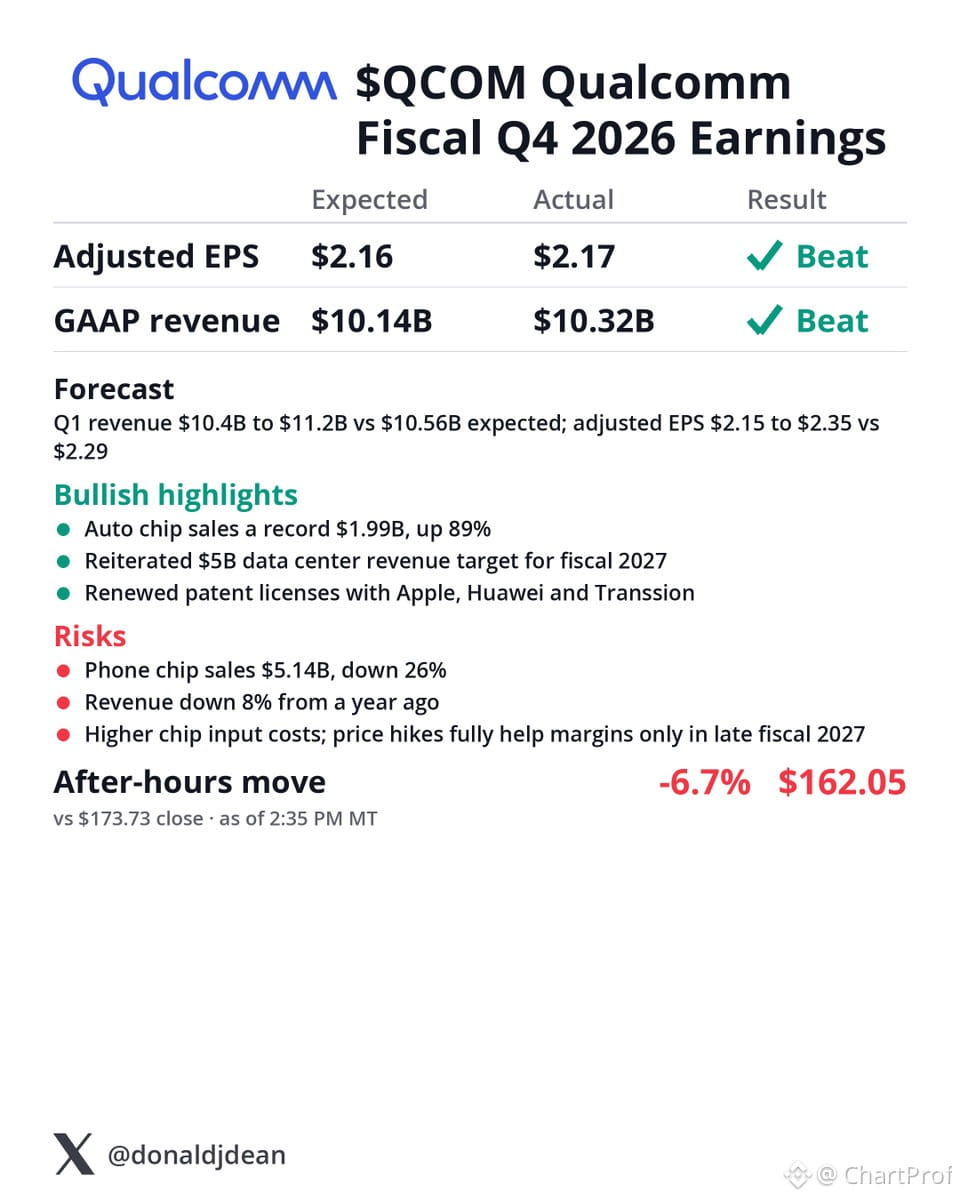
EPS yang disesuaikan tercatat sebesar $2.17, satu sen di atas estimasi $2.16. Pendapatan mencapai $10.32B, dibandingkan perkiraan $10.14B. Di atas kertas, hasilnya jelas melampaui ekspektasi.
Namun, masalahnya: penjualan cip ponsel anjlok 26% menjadi $5.14B. Itu adalah bisnis inti perusahaan, dan kinerjanya terus merosot. Proyeksi EPS Q1 sebesar $2.15-$2.35 (titik tengah $2.25) juga di bawah konsensus $2.29.
Pergerakan harga sudah menjelaskan semuanya — turun 6.7% setelah jam perdagangan menjadi $162.05. Pasar memperhitungkan pelemahan ke depan, bukan merayakan hasil yang melampaui ekspektasi.
Ini adalah situasi klasik “hasil melampaui ekspektasi, tetapi proyeksi diturunkan”. Ketika sumber pendapatan utama turun 26% dan proyeksi mengecewakan, hasil yang melampaui ekspektasi bukan hal yang penting. Amati pergerakan saham saat pasar dibuka — jika tidak segera kembali ke level sebelum laporan keuangan dirilis, penurunan lebih lanjut mungkin terjadi karena prospek pertumbuhannya dinilai ulang.
Pelajaran: Laporan keuangan bukan sekadar soal melampaui estimasi. Yang penting adalah arahnya. Hasil yang melampaui ekspektasi di tengah fundamental yang memburuk adalah sinyal untuk menjual, bukan membeli.
EPS yang disesuaikan tercatat sebesar $2.17, satu sen di atas estimasi $2.16. Pendapatan mencapai $10.32B, dibandingkan perkiraan $10.14B. Di atas kertas, hasilnya jelas melampaui ekspektasi.
Namun, masalahnya: penjualan cip ponsel anjlok 26% menjadi $5.14B. Itu adalah bisnis inti perusahaan, dan kinerjanya terus merosot. Proyeksi EPS Q1 sebesar $2.15-$2.35 (titik tengah $2.25) juga di bawah konsensus $2.29.
Pergerakan harga sudah menjelaskan semuanya — turun 6.7% setelah jam perdagangan menjadi $162.05. Pasar memperhitungkan pelemahan ke depan, bukan merayakan hasil yang melampaui ekspektasi.
Ini adalah situasi klasik “hasil melampaui ekspektasi, tetapi proyeksi diturunkan”. Ketika sumber pendapatan utama turun 26% dan proyeksi mengecewakan, hasil yang melampaui ekspektasi bukan hal yang penting. Amati pergerakan saham saat pasar dibuka — jika tidak segera kembali ke level sebelum laporan keuangan dirilis, penurunan lebih lanjut mungkin terjadi karena prospek pertumbuhannya dinilai ulang.
Pelajaran: Laporan keuangan bukan sekadar soal melampaui estimasi. Yang penting adalah arahnya. Hasil yang melampaui ekspektasi di tengah fundamental yang memburuk adalah sinyal untuk menjual, bukan membeli.