🇭🇰
Pada 4 November, para anggota legislatif mengesahkan undang-undang yang menetapkan kewajiban pelaporan baru bagi penyedia layanan aset kripto yang tercakup.
Penerapannya berlangsung dalam tiga tahap utama:
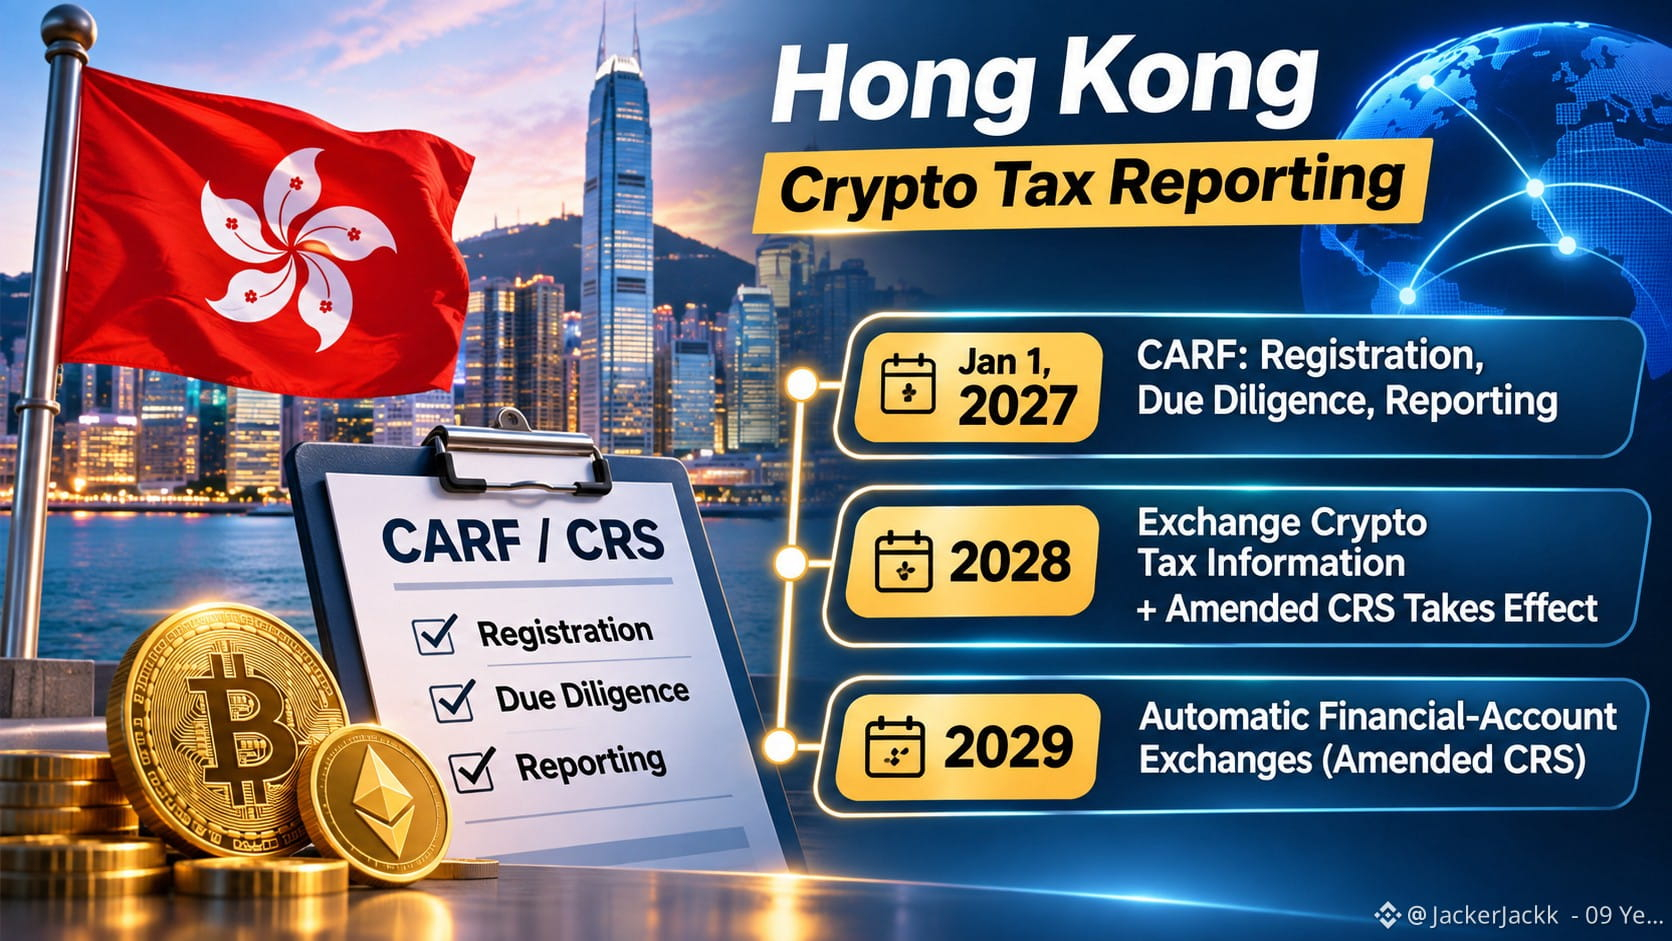
Mulai 1 Januari 2027, penyedia yang tercakup dalam peraturan Hong Kong harus mulai memenuhi persyaratan pendaftaran, uji tuntas, dan pelaporan berdasarkan Crypto-Asset Reporting Framework (CARF).
Hong Kong mulai bertukar informasi pajak terkait kripto secara otomatis dengan yurisdiksi mitra pada 2028. Common Reporting Standard (CRS) yang telah diamendemen juga mulai berlaku pada 2028.
Pertukaran otomatis informasi rekening keuangan berdasarkan CRS yang telah diamendemen dimulai pada 2029.
Bagi bisnis kripto yang tercakup, pengumpulan dan pelaporan informasi menjadi tanggung jawab kepatuhan formal.
Bagi otoritas pajak, berbagi informasi lintas batas memudahkan pemeriksaan silang aktivitas kripto yang wajib dilaporkan antar yurisdiksi.
Ini bukan pajak kripto baru. Ini merupakan pergeseran menuju transparansi pajak internasional yang lebih besar, dengan kewajiban pelaporan ditentukan oleh cakupan kerangka kerja tersebut, bukan otomatis berlaku bagi setiap penyedia atau pengguna.
Pada 4 November, para anggota legislatif mengesahkan undang-undang yang menetapkan kewajiban pelaporan baru bagi penyedia layanan aset kripto yang tercakup.
Penerapannya berlangsung dalam tiga tahap utama:
Mulai 1 Januari 2027, penyedia yang tercakup dalam peraturan Hong Kong harus mulai memenuhi persyaratan pendaftaran, uji tuntas, dan pelaporan berdasarkan Crypto-Asset Reporting Framework (CARF).
Hong Kong mulai bertukar informasi pajak terkait kripto secara otomatis dengan yurisdiksi mitra pada 2028. Common Reporting Standard (CRS) yang telah diamendemen juga mulai berlaku pada 2028.
Pertukaran otomatis informasi rekening keuangan berdasarkan CRS yang telah diamendemen dimulai pada 2029.
Bagi bisnis kripto yang tercakup, pengumpulan dan pelaporan informasi menjadi tanggung jawab kepatuhan formal.
Bagi otoritas pajak, berbagi informasi lintas batas memudahkan pemeriksaan silang aktivitas kripto yang wajib dilaporkan antar yurisdiksi.
Ini bukan pajak kripto baru. Ini merupakan pergeseran menuju transparansi pajak internasional yang lebih besar, dengan kewajiban pelaporan ditentukan oleh cakupan kerangka kerja tersebut, bukan otomatis berlaku bagi setiap penyedia atau pengguna.