Minyak diam-diam sedang membentuk fungsi reaksi Fed, dan perangkat keras AI berada di hilirnya... 🤔
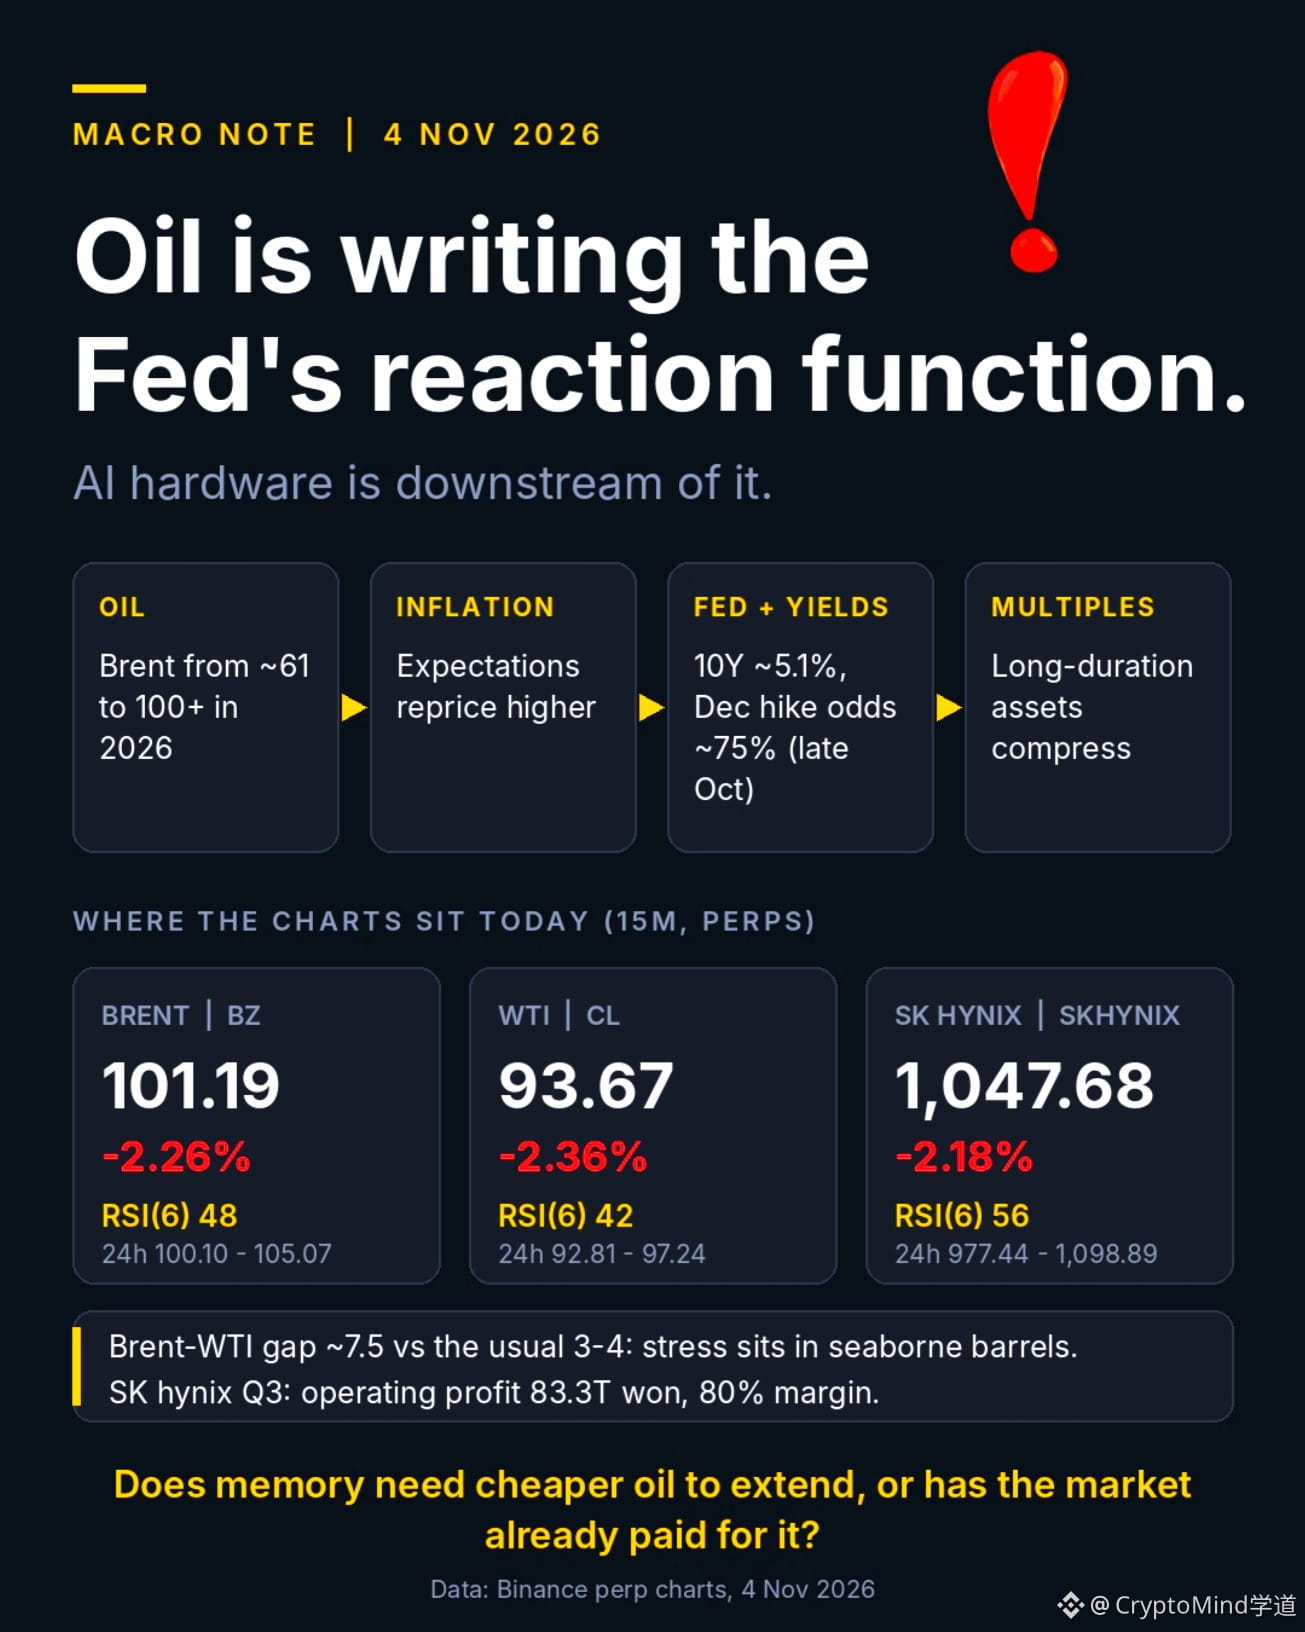
Begini saya melihat rantainya. Brent dibuka pada awal 2026 di dekat 61. Gangguan di Hormuz mendorongnya melewati 100, dan harga minyak serta harga kontrak Fed funds Desember bergerak hampir beriringan sejak perang dimulai. Pada Oktober, imbal hasil 10Y mencapai level tertinggi dalam beberapa dekade, dengan peluang kenaikan suku bunga pada Desember diperkirakan sekitar tiga banding empat.
Suku bunga diskonto lebih tinggi, valuasi lebih rendah. Itulah pajak sesungguhnya untuk aset berdurasi panjang.
Sekarang pembalikannya. Harapan akan perundingan dengan Iran menyeret Brent ke level terendah dalam empat minggu, yaitu 103.60 pada Selasa, sementara kapal tanker masih diserang di dekat Hormuz. Risikonya bisa bergerak ke dua arah.
Pada grafik, $BZ di 101.19 bertahan di level 100 dengan selisih 10 sen (terendah 100.10), dengan RSI(6) di 48. $CL di 93.67 berada di RSI 42, dan kedua jenis minyak mentah diperdagangkan di seperlima terbawah kisaran hari itu. Selisih Brent-WTI yang mendekati 7.5 cukup lebar, dan ini memberi tahu saya bahwa tekanan ada pada minyak yang diangkut lewat laut, bukan pasokan AS.
$SKHYNIX di 1,047.68 sempat anjlok ke 977, lalu memulihkan sekitar 58% dari kisaran tersebut, dengan RSI di 56. Saham ini diperdagangkan di luar jam bursa, jadi pembukaan pasar Seoul akan menjadi penentu harga yang sesungguhnya.
Fundamentalnya sangat kuat: laba operasional kuartal ketiga mencapai rekor 83,3 triliun won dengan margin 80%, sementara saham naik sekitar 11% setelah laporan dirilis. Laba mulai melampaui dampak suku bunga diskonto.
Jika kesepakatan terkait Hormuz membuat kenaikan suku bunga Desember batal, apakah harga minyak yang lebih murah diperlukan agar kenaikan saham memori berlanjut, atau pasar sudah memperhitungkannya?
Begini saya melihat rantainya. Brent dibuka pada awal 2026 di dekat 61. Gangguan di Hormuz mendorongnya melewati 100, dan harga minyak serta harga kontrak Fed funds Desember bergerak hampir beriringan sejak perang dimulai. Pada Oktober, imbal hasil 10Y mencapai level tertinggi dalam beberapa dekade, dengan peluang kenaikan suku bunga pada Desember diperkirakan sekitar tiga banding empat.
Suku bunga diskonto lebih tinggi, valuasi lebih rendah. Itulah pajak sesungguhnya untuk aset berdurasi panjang.
Sekarang pembalikannya. Harapan akan perundingan dengan Iran menyeret Brent ke level terendah dalam empat minggu, yaitu 103.60 pada Selasa, sementara kapal tanker masih diserang di dekat Hormuz. Risikonya bisa bergerak ke dua arah.
Pada grafik, $BZ di 101.19 bertahan di level 100 dengan selisih 10 sen (terendah 100.10), dengan RSI(6) di 48. $CL di 93.67 berada di RSI 42, dan kedua jenis minyak mentah diperdagangkan di seperlima terbawah kisaran hari itu. Selisih Brent-WTI yang mendekati 7.5 cukup lebar, dan ini memberi tahu saya bahwa tekanan ada pada minyak yang diangkut lewat laut, bukan pasokan AS.
$SKHYNIX di 1,047.68 sempat anjlok ke 977, lalu memulihkan sekitar 58% dari kisaran tersebut, dengan RSI di 56. Saham ini diperdagangkan di luar jam bursa, jadi pembukaan pasar Seoul akan menjadi penentu harga yang sesungguhnya.
Fundamentalnya sangat kuat: laba operasional kuartal ketiga mencapai rekor 83,3 triliun won dengan margin 80%, sementara saham naik sekitar 11% setelah laporan dirilis. Laba mulai melampaui dampak suku bunga diskonto.
Jika kesepakatan terkait Hormuz membuat kenaikan suku bunga Desember batal, apakah harga minyak yang lebih murah diperlukan agar kenaikan saham memori berlanjut, atau pasar sudah memperhitungkannya?