


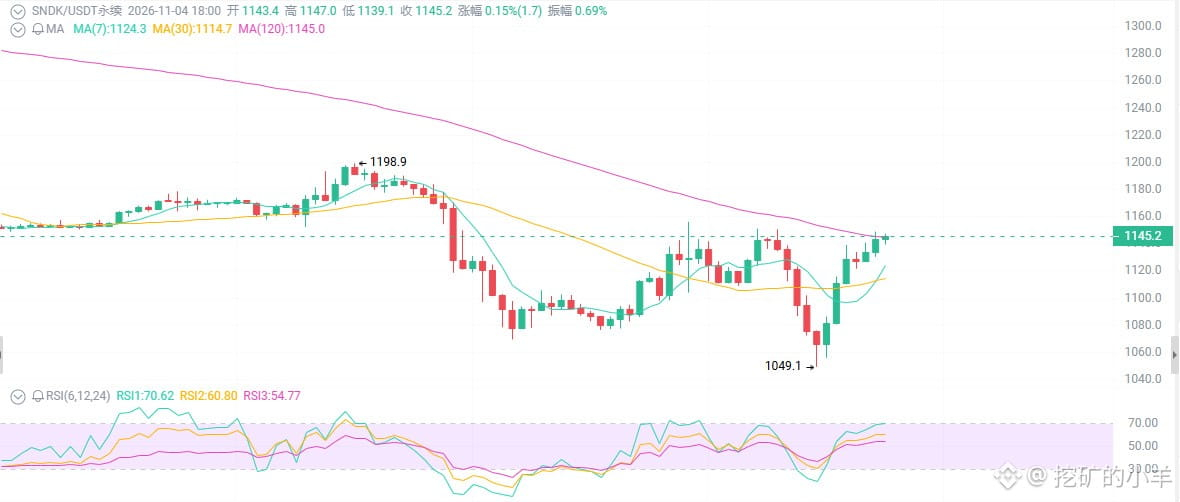
SNDK di harga 1145 dolar, berani masuk?\nPendapatan melonjak 378%, tetapi harga saham ambruk 13% dalam sehari, turun separuh dari 2300 ke 1145—apakah kinerja SNDK yang meledak ini peluang emas atau pisau jatuh? Baru saja, level 1050 berhasil bertahan.\n\nMari lihat permukaannya dulu: laporan keuangan meledak, tetapi harga saham ambruk.\nPendapatan Q1 FY2027 sebesar 11,031 miliar dolar AS, naik 378% YoY dan 23% QoQ; EPS 49,51 dolar, jauh melampaui ekspektasi; margin laba kotor 85,1%; pendapatan pusat data 4,8 miliar dolar, naik 61% QoQ; pembelian kembali saham sebesar 5 miliar dolar; komitmen pendapatan minimum dari perjanjian jangka panjang sekitar 93,9 miliar dolar.\nNamun, saham turun lebih dari 13% dalam sehari setelah laporan keuangan dirilis. Dari puncak bulan Juni di 2300, harga merosot hingga 1145—turun 35% dalam sebulan dan 13% dalam sepekan. Pasar bukannya tidak mengakui kinerjanya; pasar sudah lebih dulu memperhitungkan kenaikan kinerja itu.\n\nPertama: mengapa saham ambruk meski laporan keuangannya meledak? Yang ditakuti pasar bukan kinerjanya, melainkan “perlambatan pertumbuhan”.\nPendapatan yang naik 378% YoY terdengar luar biasa, tetapi pertumbuhan QoQ turun dari level yang lebih tinggi; pendapatan dari segmen konsumen (PC/ponsel) tertekan, harga tinggi menekan permintaan; pesaing seperti Kioxia memperingatkan bahwa ruang untuk menaikkan harga di segmen konsumen terbatas. Yang dibeli pasar bukan kondisi sekarang, melainkan kuartal berikutnya.\nHarga saham naik karena ekspektasi, bukan fakta. Sebelum laporan keuangan dirilis, saham naik dari 36 ke 2300—lebih dari 60 kali lipat. Kabar baiknya sudah lama dikunyah habis. Saat laporan keluar, reaksi pertama institusi bukan “wow, hebat sekali”, melainkan “apa masih bisa lebih hebat lagi?”—kalau tidak, jual dulu.\n\nKedua: komitmen pendapatan minimum 93,9 miliar ini bukan janji kosong.\nPerusahaan menandatangani perjanjian jangka panjang dengan sejumlah pelanggan, mencakup sekitar setengah produksi bit FY2027 dan dua pertiga produksi bit FY2028, dengan komitmen pendapatan minimum sekitar 93,9 miliar dolar AS.\nSelain itu, perusahaan tidak memiliki utang, kasnya melimpah, arus kas bebas yang disesuaikan sekitar 5,7 miliar dolar, margin laba di atas 50%, dan melakukan pembelian kembali saham sekitar 5 miliar dolar pada kuartal ini. Ini bukan perusahaan yang kekurangan uang, ini perusahaan yang mencetak uang.\n\nKetiga: secara teknikal, terjadi pantulan dari kondisi jenuh jual, tetapi tren menengah belum berbalik.\nRSI harian naik dari area jenuh jual, tetapi masih lemah; histogram MACD menyempit setelah death cross, menunjukkan tanda-tanda berhenti turun, tetapi belum terjadi golden cross; susunan moving average masih bearish, harga berada di bawah MA20/50. Dalam jangka pendek terjadi pemulihan, tetapi dalam jangka menengah harga masih berada di kanal menurun.\nSupport: 1050-1100→ 1000\nResistance: 1180-1200→ 1250-1300→ 1500+\nBaru bisa disebut berbalik arah jika harga bertahan di atas 1200 dengan volume besar; jika gagal bertahan, itu hanya pantulan setelah penurunan tajam.\nPemecahan saham 8-for-1, tanggal pencatatan sekitar 9 November, perdagangan diperkirakan dimulai sekitar 20 November. Volatilitas bisa meningkat sebelum dan sesudah pemecahan saham; likuiditas mungkin menjadi bahan spekulasi, tetapi posisi leverage bisa tersapu bolak-balik.
Bergabunglah dengan pengguna kripto global di Binance Square
⚡️ Dapatkan informasi terbaru dan berguna tentang kripto.
💬 Dipercayai oleh bursa kripto terbesar di dunia.
👍 Temukan wawasan nyata dari kreator terverifikasi.
Email/Nomor Ponsel