Semikonduktor baru saja masuk pasar bearish, tapi laporan keuangan AMD malah bikin sahamnya naik 10%
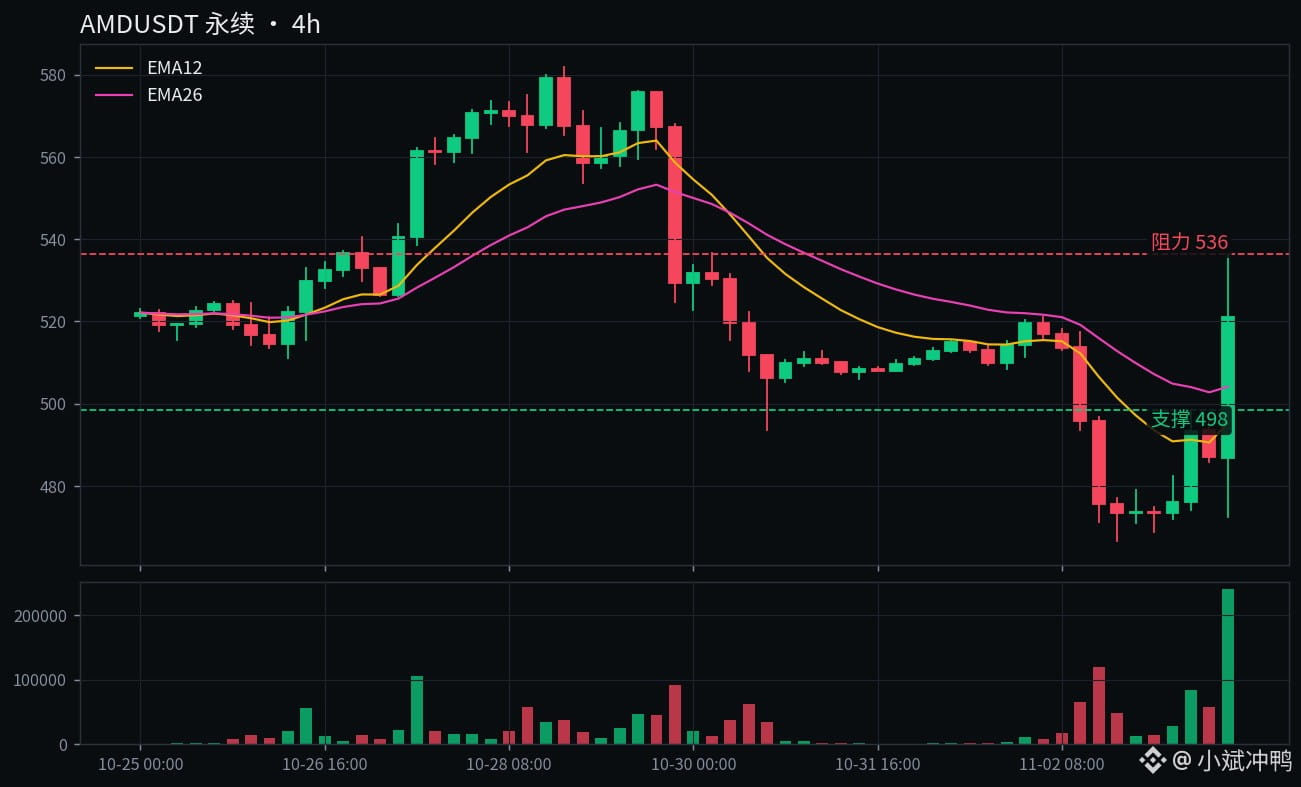
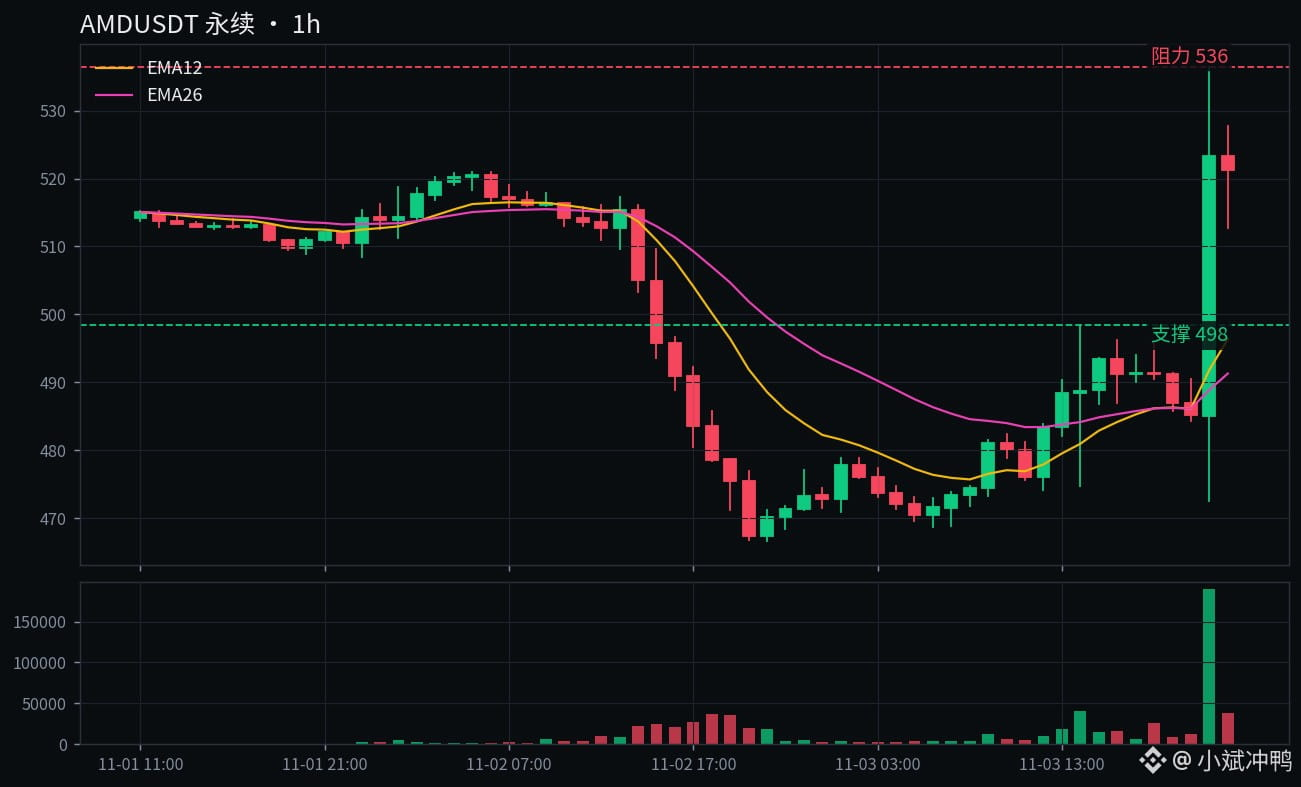
Aku berpihak pada kubu bullish, tapi aku tidak akan mengejar candle hijau panjang ini. Tunggu sampai harganya menentukan arah sendiri.
Pertama, datanya.
Pendapatan AMD pada kuartal III sebesar 13,38 miliar, naik 45% YoY. Ekspektasi pasar sekitar 13,1 miliar, jadi hasilnya melampaui ekspektasi.
EPS yang disesuaikan sebesar 2,09, juga di atas perkiraan 1,95. Laba bersih GAAP mencapai 2,4 miliar, hampir dua kali lipat dibanding tahun lalu.
Yang paling kuat adalah pusat data: 8,55 miliar, naik 97% YoY, atau hampir dua pertiga dari total pendapatan.
Setelah jam perdagangan, harga saham sempat naik hampir 7%. Kontrak perpetual sekarang naik 10,5% dalam 24 jam, ke harga 521, setelah sempat menyentuh 536,4.
Namun, yang benar-benar membuat pasar yakin bukanlah hasil kuartal III, melainkan proyeksi kuartal IV.
AMD memproyeksikan pendapatan sekitar 17 miliar, dengan rentang plus-minus 3%. Ekspektasi pasar hanya 16,29 miliar, jadi bahkan batas bawah proyeksinya pun lebih tinggi.
Jika dikonversi, proyeksi ini berarti pertumbuhan 66% YoY dan 27% QoQ—seolah AMD terang-terangan mengatakan bahwa akselerasi belum berakhir.
Itu juga inti pesan Lisa Su dalam konferensi telepon: Helios dan Venice mulai diproduksi dalam volume besar, dan pertumbuhan akan makin cepat pada kuartal IV.
Begini argumen kubu bullish.
Pertumbuhan pusat data yang hampir dua kali lipat bukan fenomena sesaat; EPYC dan Instinct MI450 sama-sama mengalami peningkatan volume.
Proyeksi langsung menetapkan pendapatan kuartal IV di angka 17 miliar. Itu target yang dipasang sendiri oleh manajemen.
Kemarin SOXL saja sudah lebih dulu rebound 6,7%. Sektor semikonduktor memang mulai pulih, dan AMD hanyalah yang pertama menyerahkan hasil—dengan nilai sempurna.
Begini argumen kubu bearish.
Proyeksi margin kotor kuartal IV sebesar 55%, satu poin lebih rendah daripada 56% di kuartal III. Meningkatkan volume produksi ada harganya.
Pendapatan bisnis gim turun 40% YoY, tinggal 773 juta. Gabungan bisnis klien dan gim juga turun 8%, jadi tidak semua lini sedang bersinar.
Lalu lihat gambaran besarnya: indeks semikonduktor Philadelphia sudah turun 22% sejak puncaknya pada 6 Oktober. Di pasar bearish teknikal, satu laporan keuangan tidak bisa menyelamatkan seluruh sektor.
Dan seindah apa pun proyeksinya, itu tetap hanya perkiraan. Angka 17 miliar masih berupa target, belum benar-benar masuk ke kas.
Menurutku begini.
Aku lebih percaya kubu bullish, dan alasannya cuma satu: angka proyeksinya sangat kuat.
Laporan keuangan bisa terlihat lebih bagus karena pos-pos sekali waktu, tetapi proyeksi adalah jaminan manajemen dengan reputasi mereka sendiri. Berani memasang target 17 miliar berarti pesanan memang sudah ada.
Tapi aku juga mencatat soal margin kotor itu. Itulah satu-satunya celah dalam seluruh laporan ini; kalau kubu bearish mau menyerang, mereka hanya bisa menyerang dari sana.
Skenario.
Kalau harga bertahan di atas 536,4 hingga penutupan, berarti pasar menerima kenaikan setelah laporan keuangan, dan target berikutnya 550–560.
Kalau turun menembus 498,4, ceritanya berubah. Level itu adalah puncak kemarin yang berubah menjadi support. Jika ditembus, berarti dorongan dari laporan keuangan sudah mereda, dan harga bisa kembali ke sekitar 470.
Harga sekarang 521, tidak jauh dari kedua level itu. Makanya aku bilang tunggu sampai arahnya jelas, bukan berarti aku menghindari pendapat.
Untuk sekarang, aku memilih mengamati dari pinggir.
Mengejar candle hijau 10% ini—kalau untung berarti cuma beruntung, kalau rugi ya pantas saja. Aku tidak mau melakukan hal seperti itu.
Tunggu sampai harga menguji ulang area 498 dan bertahan, atau menembus 536 dan bertahan. Setelah arahnya jelas, baru kita bahas lagi.
Menurutmu, harga akan bertahan di atas 536 dan lanjut melesat ke 550, atau menembus 498 dan menghapus kenaikan setelah laporan keuangan? Aku pilih skenario pertama. Kalau kamu?
$AMD $SOXL
#AMD #LaporanKeuangan
Aku berpihak pada kubu bullish, tapi aku tidak akan mengejar candle hijau panjang ini. Tunggu sampai harganya menentukan arah sendiri.
Pertama, datanya.
Pendapatan AMD pada kuartal III sebesar 13,38 miliar, naik 45% YoY. Ekspektasi pasar sekitar 13,1 miliar, jadi hasilnya melampaui ekspektasi.
EPS yang disesuaikan sebesar 2,09, juga di atas perkiraan 1,95. Laba bersih GAAP mencapai 2,4 miliar, hampir dua kali lipat dibanding tahun lalu.
Yang paling kuat adalah pusat data: 8,55 miliar, naik 97% YoY, atau hampir dua pertiga dari total pendapatan.
Setelah jam perdagangan, harga saham sempat naik hampir 7%. Kontrak perpetual sekarang naik 10,5% dalam 24 jam, ke harga 521, setelah sempat menyentuh 536,4.
Namun, yang benar-benar membuat pasar yakin bukanlah hasil kuartal III, melainkan proyeksi kuartal IV.
AMD memproyeksikan pendapatan sekitar 17 miliar, dengan rentang plus-minus 3%. Ekspektasi pasar hanya 16,29 miliar, jadi bahkan batas bawah proyeksinya pun lebih tinggi.
Jika dikonversi, proyeksi ini berarti pertumbuhan 66% YoY dan 27% QoQ—seolah AMD terang-terangan mengatakan bahwa akselerasi belum berakhir.
Itu juga inti pesan Lisa Su dalam konferensi telepon: Helios dan Venice mulai diproduksi dalam volume besar, dan pertumbuhan akan makin cepat pada kuartal IV.
Begini argumen kubu bullish.
Pertumbuhan pusat data yang hampir dua kali lipat bukan fenomena sesaat; EPYC dan Instinct MI450 sama-sama mengalami peningkatan volume.
Proyeksi langsung menetapkan pendapatan kuartal IV di angka 17 miliar. Itu target yang dipasang sendiri oleh manajemen.
Kemarin SOXL saja sudah lebih dulu rebound 6,7%. Sektor semikonduktor memang mulai pulih, dan AMD hanyalah yang pertama menyerahkan hasil—dengan nilai sempurna.
Begini argumen kubu bearish.
Proyeksi margin kotor kuartal IV sebesar 55%, satu poin lebih rendah daripada 56% di kuartal III. Meningkatkan volume produksi ada harganya.
Pendapatan bisnis gim turun 40% YoY, tinggal 773 juta. Gabungan bisnis klien dan gim juga turun 8%, jadi tidak semua lini sedang bersinar.
Lalu lihat gambaran besarnya: indeks semikonduktor Philadelphia sudah turun 22% sejak puncaknya pada 6 Oktober. Di pasar bearish teknikal, satu laporan keuangan tidak bisa menyelamatkan seluruh sektor.
Dan seindah apa pun proyeksinya, itu tetap hanya perkiraan. Angka 17 miliar masih berupa target, belum benar-benar masuk ke kas.
Menurutku begini.
Aku lebih percaya kubu bullish, dan alasannya cuma satu: angka proyeksinya sangat kuat.
Laporan keuangan bisa terlihat lebih bagus karena pos-pos sekali waktu, tetapi proyeksi adalah jaminan manajemen dengan reputasi mereka sendiri. Berani memasang target 17 miliar berarti pesanan memang sudah ada.
Tapi aku juga mencatat soal margin kotor itu. Itulah satu-satunya celah dalam seluruh laporan ini; kalau kubu bearish mau menyerang, mereka hanya bisa menyerang dari sana.
Skenario.
Kalau harga bertahan di atas 536,4 hingga penutupan, berarti pasar menerima kenaikan setelah laporan keuangan, dan target berikutnya 550–560.
Kalau turun menembus 498,4, ceritanya berubah. Level itu adalah puncak kemarin yang berubah menjadi support. Jika ditembus, berarti dorongan dari laporan keuangan sudah mereda, dan harga bisa kembali ke sekitar 470.
Harga sekarang 521, tidak jauh dari kedua level itu. Makanya aku bilang tunggu sampai arahnya jelas, bukan berarti aku menghindari pendapat.
Untuk sekarang, aku memilih mengamati dari pinggir.
Mengejar candle hijau 10% ini—kalau untung berarti cuma beruntung, kalau rugi ya pantas saja. Aku tidak mau melakukan hal seperti itu.
Tunggu sampai harga menguji ulang area 498 dan bertahan, atau menembus 536 dan bertahan. Setelah arahnya jelas, baru kita bahas lagi.
Menurutmu, harga akan bertahan di atas 536 dan lanjut melesat ke 550, atau menembus 498 dan menghapus kenaikan setelah laporan keuangan? Aku pilih skenario pertama. Kalau kamu?
$AMD $SOXL
#AMD #LaporanKeuangan