AMD mengakhiri sentimen negatif berantai di musim laporan keuangan semikonduktor.
Pendapatan dan EPS AMD sama-sama melampaui batas atas proyeksi perusahaan sendiri. Satu-satunya hal yang bisa dijadikan bahan kritik adalah margin kotor yang turun dari 56% menjadi 55%.$AMD
Pada 3 November pukul 16.15 waktu AS Timur, setelah pasar tutup, AMD merilis laporan keuangan kuartal ketiga tahun fiskal 2026 (berakhir pada 26 September), lalu mengadakan konferensi telepon pukul 17.00. Laporan ini dirilis pada momen yang sangat sensitif: selama sebulan terakhir, saham AMD merosot dari puncaknya pada Oktober di US$658,52 menjadi US$483,90, turun 26,5%. Yang merosot bukan kinerjanya, melainkan asumsi valuasi tentang “apakah belanja modal AI masih bisa berlanjut”. Hari perdagangan yang sama juga merupakan hari pemungutan suara pemilu paruh waktu AS, sementara seluruh sektor semikonduktor baru saja bisa bernapas lega setelah kejatuhan tajam Intel pekan lalu.
Laporan keuangan dirilis pukul 16.15. Dalam waktu kurang dari setengah jam, harga saham setelah jam perdagangan melonjak dari 483,90 dolar AS ke sekitar 511 dolar AS. Kenaikannya melebar dari 3,65% saat penutupan menjadi 7%. Dalam rangkaian berita yang sama, Arm ikut naik 3%, sementara Nvidia hanya naik 1,2%—pasar merespons angka AMD sendiri, bukan kenaikan merata di seluruh sektor.
Jadi, makna pertama laporan keuangan ini adalah menjawab pertanyaan sederhana: apakah permintaan masih ada? Jawabannya sangat jelas: masih.
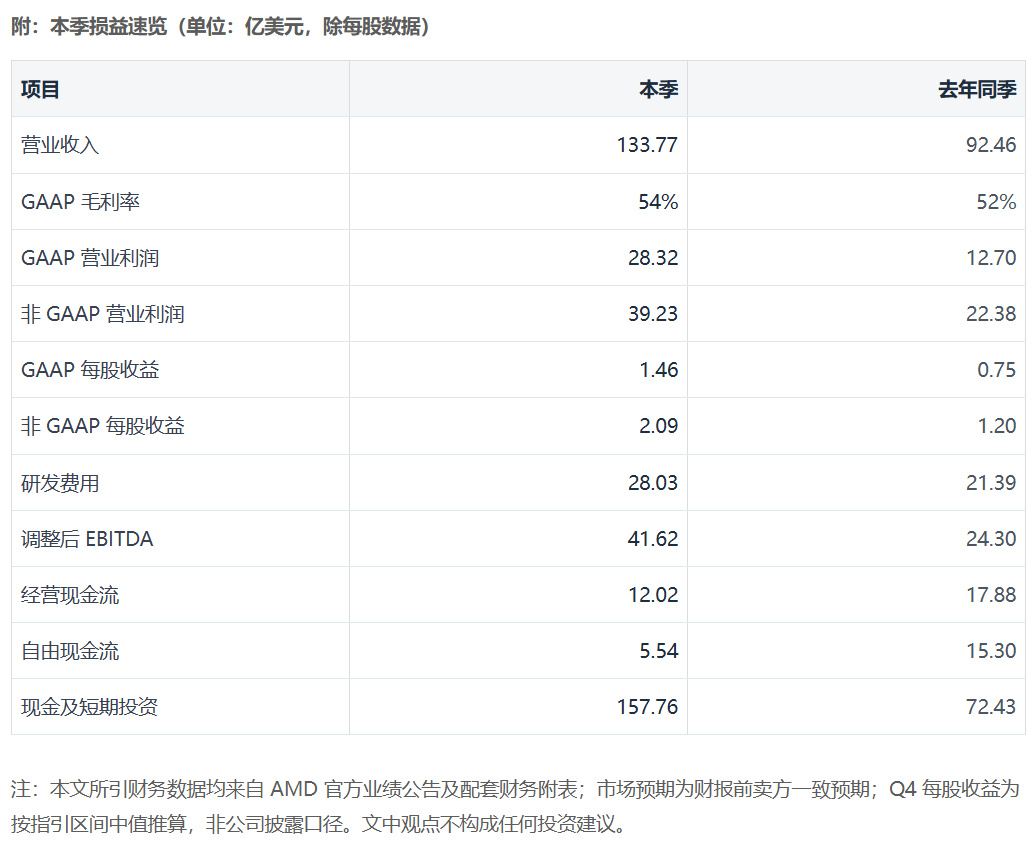
Singkatnya: pendapatan 13,377 miliar dolar AS, EPS non-GAAP 2,09 dolar AS, dan panduan Q4 sebesar 17 miliar dolar AS—ketiganya melampaui ekspektasi. Pertumbuhan tahunan pusat data sebesar 97% menjadi sorotan utama. Ada dua harga yang harus dibayar: panduan margin kotor turun dari 56% menjadi 55%, dan arus kas bebas merosot dari 1,558 miliar menjadi 554 juta. Pasar lebih dulu memilih untuk percaya pada pertumbuhan pendapatan: harga saham naik 6% setelah jam perdagangan.
I. Mari kita lihat angkanya terlebih dahulu
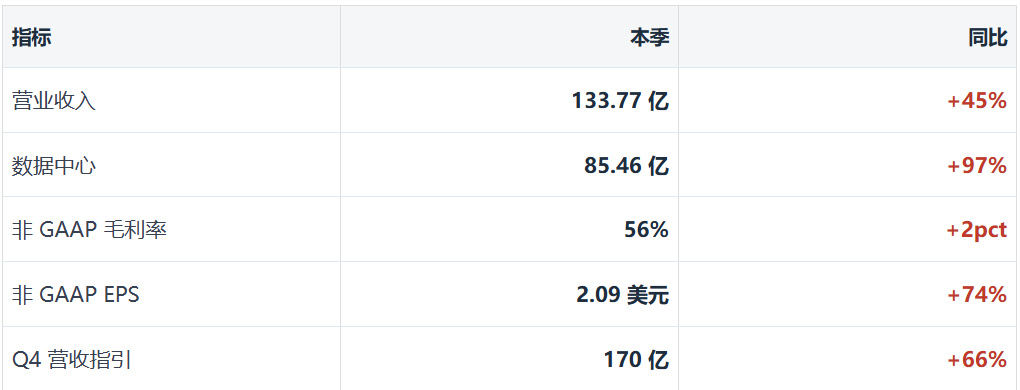
Sumber data: pengumuman kinerja AMD kuartal ketiga tahun fiskal 2026, untuk kuartal yang berakhir pada 26 September 2026. Panduan sebesar 17 miliar dolar AS ±3%.
Sebagai perbandingan, ekspektasi awal analis sisi jual adalah pendapatan 13,08 miliar hingga 13,1 miliar dolar AS, EPS non-GAAP 1,93 hingga 1,95 dolar AS, dan panduan Q4 sebesar 16,14 miliar. Hasil aktualnya adalah 13,377 miliar, 2,09 dolar AS, dan 17 miliar—pendapatan melampaui ekspektasi sekitar 2,5%, EPS sekitar 7%, dan panduan Q4 sebesar 5,3%.
Satu pernyataan yang patut disorot adalah pilihan kata Lisa Su dalam pengumuman: “Pendapatan melampaui batas atas kisaran panduan kami.” Dalam konteks AMD, kalimat ini tidak lazim. Selama beberapa kuartal terakhir, perusahaan biasanya menetapkan panduan yang “mendekati batas atas, atau bahkan sedikit melampauinya”. Kali ini, perusahaan dengan jelas melampaui batas atas. Lisa Su juga mengatakan bahwa pertumbuhan Q4 akan “berakselerasi” seiring peningkatan kapasitas Helios dan “Venice”—ini adalah komitmen untuk kuartal berikutnya, bukan kuartal ini, sehingga bobotnya lebih besar.
II. Pusat data: bukan sekadar tumbuh, tetapi marginnya juga meningkat
Pendapatan 8,546 miliar dolar AS, naik 97% dari tahun sebelumnya dan 27% dari kuartal sebelumnya, mencakup 63,9% dari total pendapatan. Pada periode yang sama tahun lalu, segmen ini menghasilkan 4,341 miliar, atau 47% dari total. Dalam setahun, komposisi pendapatan AMD telah berubah sepenuhnya.
Baris yang lebih penting tersembunyi dalam laba segmen: laba operasional pusat data sebesar 2,882 miliar dolar AS dengan margin 33,7%. Pada periode yang sama tahun lalu, angkanya 1,074 miliar dengan margin 24,7%. Artinya, saat skala bisnis ini hampir berlipat ganda, margin laba operasionalnya juga naik 9 poin persentase. Hal ini lebih menggambarkan situasi dibandingkan pertumbuhan pendapatan—ini berarti efek skala dan daya tawar harga EPYC untuk sementara menutupi biaya peningkatan produksi awal MI450.
Pertumbuhannya didorong oleh dua lini. Pertama, CPU server EPYC; “Venice” generasi keenam siap mengambil alih, sementara Turin/Genoa masih menjadi andalan kuartal ini. Kedua, GPU seri Instinct MI450 resmi diluncurkan pada kuartal ini. Pengumuman tersebut secara khusus menyebut daftar pelanggan yang sedang menjalankan batch pertama solusi tingkat rak Helios: Anthropic, Meta, Microsoft, OpenAI, dan Oracle Cloud (OCI). HPE mendapatkan pesanan Helios pertama dari Vultr, sementara superkomputer EuroHPC di Eropa memilih MI430X dan EPYC generasi keenam untuk membangun LUMI-AI. Daftar ini sendiri merupakan bukti terbaik dukungan kapasitas produksi—lima pembeli AI terbesar dunia, semuanya sudah ikut serta.
Ada satu hal lagi: ROCm 10 dirilis pada kuartal ini. Ekosistem perangkat lunak selalu menjadi kelemahan terbesar AMD dibandingkan Nvidia. Setiap kemajuan di bidang ini membuat ekonomi unit MI450 tampak lebih baik.
III. Klien dan gim: lebih tangguh daripada perkiraan
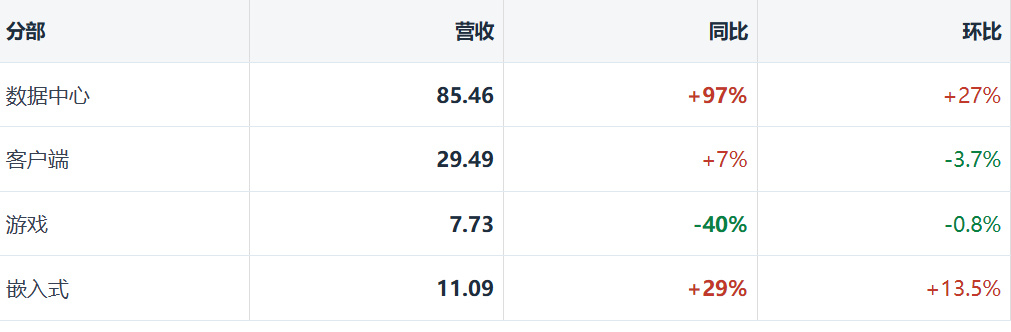
Satuan: miliar dolar AS. Segmen klien dan gim menghasilkan total 3,722 miliar, turun 8% dari tahun sebelumnya.
Kekhawatiran terbesar pasar awalnya tertuju pada gim. Analis sisi jual memperkirakan penurunan tahunan 49%, menjadi 655 juta. Hasil aktualnya 773 juta, turun 40%—lebih baik daripada perkiraan paling pesimistis. Penyebab penurunannya dijelaskan secara gamblang dalam pengumuman: pendapatan semi-kustom (chip konsol) dan kartu grafis diskret menurun. Di baliknya, kenaikan harga memori mendorong biaya perangkat secara keseluruhan ke atas dan menekan permintaan konsumen—hal ini juga disorot dalam konferensi telepon Apple, jadi bukan masalah AMD saja.
Bisnis klien menghasilkan 2,949 miliar, naik 7% dari tahun sebelumnya. Dengan pengiriman PC secara keseluruhan menurun, segmen ini bisa dibilang cukup tangguh berkat Ryzen untuk perangkat mobile. Namun, secara berurutan pendapatannya turun 3,7%. Ditambah musim sepi PC pada kuartal keempat dan kenaikan harga memori, segmen ini kemungkinan masih akan sedikit melemah.
Bisnis tertanam menghasilkan 1,109 miliar, naik 29% dari tahun sebelumnya dan 13,5% dari kuartal sebelumnya. Laba operasionalnya 453 juta dengan margin 40,9%, tertinggi di antara empat segmen. Bisnis kedirgantaraan dan pertahanan, otomotif, komunikasi, serta industri semuanya pulih—ini adalah segmen yang paling lama diabaikan pasar, tetapi memberikan kejutan positif pada kuartal ini.
IV. Angka 17 miliar pada Q4 adalah fokus utama laporan keuangan ini
Panduan sebesar 17 miliar dolar AS ±3% berarti pertumbuhan tahunan 66% dan pertumbuhan berurutan 27%. Angka ini sekitar 5,3% lebih tinggi daripada ekspektasi pasar sebesar 16,14 miliar. Bobot angka ini terletak pada kenyataan bahwa angka tersebut bukan hasil kenaikan harga atau penumpukan pesanan satu kali, melainkan secara langsung mencerminkan pengiriman sistem tingkat rak Helios dalam skala besar pada kuartal keempat.
Mari kita buat perkiraan sederhana. Dengan pendapatan 17 miliar dan margin kotor non-GAAP 55%, laba kotor sekitar 9,35 miliar. Dengan biaya operasional naik sekitar 4% secara berurutan menjadi sekitar 3,7 miliar, laba operasionalnya sekitar 5,6 miliar dengan margin 33%. Dengan asumsi tarif pajak normal 13%, EPS non-GAAP diperkirakan berada di kisaran 2,9 hingga 3,0 dolar AS. Ekspektasi awal pasar adalah 2,65 dolar AS. Artinya, panduan tersebut secara tersirat mengisyaratkan revisi naik EPS sekitar 10% lagi—analis sisi jual perlu memperbarui model mereka dalam dua pekan ke depan.
Untuk tahun fiskal penuh: 35,166 miliar pada tiga kuartal pertama, ditambah 17 miliar pada Q4, sehingga total tahun fiskal 2026 sekitar 52,17 miliar dolar AS. Tahun fiskal 2025 sebesar 34,639 miliar, jadi pertumbuhan setahun penuh sekitar 51%. Dua tahun lalu, angkanya masih 25,7 miliar.
V. Tiga hal terperinci yang wajib diperhatikan
1. Panduan margin kotor turun dari 56% menjadi 55%
Ini satu-satunya angka pada kuartal ini yang bergerak “turun”, sekaligus satu-satunya hal yang bisa dijadikan pegangan oleh kubu bearish. Sejak 2026, margin kotor non-GAAP AMD stabil di 56%, tetapi untuk pertama kalinya panduan Q4 turun ke 55%. Penjelasannya masuk akal: Helios dikirim sebagai rak server lengkap, termasuk jaringan, pendingin cair, dan perakitan. Secara alami, pendapatan dari bagian ini kurang menguntungkan dibandingkan penjualan chip murni. Ditambah lagi, harga HBM dan memori sedang naik, sehingga biaya material ikut terdorong ke atas. CFO Hu Jing sebelumnya juga mengatakan bahwa margin kotor bisnis AI pusat data sedikit di bawah rata-rata perusahaan selama fase peningkatan skala.
Konsensus analis sisi jual untuk margin kotor Q4 adalah 55,5%; panduan perusahaan sebesar 55%, lebih rendah setengah poin persentase. Angka aktual kuartal ini, 56%, juga sedikit di bawah ekspektasi 56,1%—satu-satunya angka dalam seluruh laporan keuangan yang tidak memenuhi ekspektasi. Sebelum laporan keuangan dirilis, ada analis sisi jual yang menulis bahwa jika panduan margin kotor turun di bawah 56%, harga saham bisa jatuh lebih dari 10%. Namun, saham tidak turun, malah naik: pendapatan melampaui ekspektasi sebesar 300 juta, panduan Q4 melampauinya sebesar 700 juta, sehingga penurunan setengah poin margin kotor tertutupi. Makna sesungguhnya adalah AMD sedang beralih dari “menjual chip” menjadi “menjual sistem”. Pendapatan menjadi lebih besar, sementara margin kotor menipis. Ini adalah konsekuensi yang tak terhindarkan dari perubahan model bisnis, bukan masalah daya saing.
2. Laba 3,5 miliar, tetapi arus kas bebas hanya 550 juta
Kontras ini jarang dibahas. Pada kuartal ini, arus kas operasional mencapai 1,202 miliar dolar AS, belanja modal 648 juta, arus kas bebas 554 juta, dan margin FCF 4%. Analis sisi jual sebelumnya memperkirakan 1,97 miliar, jadi hasilnya meleset 1,4 miliar; turun 64% dari tahun sebelumnya. Pada kuartal sebelumnya, angkanya 1,558 miliar dengan margin 14%; pada periode yang sama tahun lalu, 1,53 miliar dengan margin 17%.
Ke mana uangnya pergi? Tiga angka di neraca menjelaskannya: persediaan naik dari 7,92 miliar pada awal tahun menjadi 11,463 miliar (+45%); piutang usaha sebesar 9,209 miliar (dibandingkan 6,315 miliar pada awal tahun); dan pembayaran di muka serta aset lancar lainnya sebesar 3,023 miliar (dibandingkan 2,16 miliar pada awal tahun). Sementara itu, utang usaha melonjak dari 2,929 miliar menjadi 7,756 miliar—pemasok memberi kelonggaran waktu pembayaran, tetapi jumlahnya masih jauh dari cukup untuk menutup kebutuhan persediaan.
Ini adalah langkah penumpukan persediaan yang lazim untuk mempersiapkan pengiriman Helios dalam skala besar: rak server lengkap harus terlebih dahulu diisi GPU, CPU, HBM, chip jaringan, dan komponen rangka sebelum dapat dikirim dan menghasilkan kas. Masalahnya, pada kuartal ini “labanya bagus, kasnya buruk”. Jika pengiriman Q4 berjalan lancar dan arus kas kembali positif, ini akan menjadi langkah awal yang cemerlang. Namun, jika pengiriman Q4 tertunda, persediaan senilai 11,4 miliar akan segera menjadi beban yang menekan valuasi. Baris terpenting yang perlu diperhatikan di laporan kuartal berikutnya sebenarnya adalah arus kas operasional, bukan pendapatan.
3. Biaya waran sebesar 1,1 miliar dolar AS
Laba bersih GAAP sebesar 2,428 miliar dan EPS 1,46 dolar AS; laba bersih non-GAAP sebesar 3,471 miliar dan EPS 2,09 dolar AS. Selisihnya 1,04 miliar. Komponen terbesar dalam selisih ini adalah penilaian kembali nilai wajar waran pelanggan sebesar 1,097 miliar dolar AS—yakni biaya akuntansi yang timbul saat nilai waran saham yang diberikan kepada OpenAI, Meta, Anthropic, dan lainnya naik seiring kenaikan harga saham AMD.
Biaya ini tidak menguras kas, tetapi juga bukan sekadar gangguan akuntansi. Ini adalah imbalan nyata yang dibayarkan AMD untuk mengamankan pesanan berskala gigawatt, hanya saja dibayar dalam bentuk ekuitas. Dampak sampingnya cukup janggal: makin tajam kenaikan harga saham, makin besar tekanan terhadap laba GAAP. Tahun ini saham AMD naik lebih dari dua kali lipat, dan biaya ini ikut membengkak. Pada kuartal ini ada satu pos lain: pajak penghasilan menghasilkan keuntungan sebesar 555 juta dolar AS (bukan beban), yang kembali mendongkrak laba bersih GAAP. Kedua pos ini membuat selisih antara GAAP dan non-GAAP begitu besar sehingga mudah disalahartikan. Untuk menilai laba AMD, gunakan angka non-GAAP, tetapi pahami juga penyebab selisihnya.
VI. Empat hal yang akan ditanyakan dalam konferensi telepon
Pertama, kapasitas produksi Helios. Sebelumnya, manajemen menyampaikan bahwa pendapatan pusat data pada 2027 setidaknya akan berlipat ganda, sementara pendapatan GPU akan “jauh di atas 30 miliar dolar AS”. Panduan Q4 sebesar 17 miliar adalah batu pertama di jalur itu. Apakah perusahaan bisa memberikan gambaran volume untuk paruh pertama 2027 akan menjadi pernyataan terpenting dalam konferensi telepon.
Kedua, pasokan Venice. Panduan pertumbuhan tahunan CPU server sebesar 80% pada paruh kedua tahun ini sudah disampaikan, tetapi rantai pasokan masih ketat—kuartal lalu, manajemen mengakui bahwa sebagian besar permintaan “tidak diperkirakan sebelumnya”. Besarnya kenaikan proyeksi di bagian ini akan menentukan seberapa tinggi kinerja bisnis CPU dapat melaju pada 2027.
Ketiga, apakah 55% adalah titik terendah atau hanya angka sementara? Jika itu merupakan titik rendah sementara selama fase peningkatan skala Helios, pasar bisa menerimanya. Namun, jika margin bergerak menuju 54% sepanjang 2027, kisah “menjual sistem” ini harus dinilai ulang.
Keempat, konsentrasi pelanggan dan jaminan. AMD sebelumnya mengungkapkan bahwa perusahaan memberikan jaminan hingga 4,1 miliar dolar AS untuk sewa pelanggan, serta setuju berinvestasi 1 miliar dolar AS dalam penerbitan saham Meta dan hingga 5 miliar dolar AS di Anthropic. Kesepakatan ini mengamankan pesanan, tetapi juga mengaitkan neraca AMD dengan kemampuan pelanggan memperoleh pembiayaan. Pekan lalu, sebuah laporan menyebut bahwa penyedia cloud yang lebih kecil “dalam beberapa minggu terakhir pada praktiknya telah tertutup dari pasar obligasi”—inilah penyebab sebenarnya valuasi tertekan selama sebulan terakhir, bukan kinerja AMD sendiri.
VII. Posisi harga saham: sudah lebih murah, tetapi belum cukup murah untuk dibeli tanpa pertimbangan
Pada penutupan 3 November, saham berada di 483,90 dolar AS, naik 3,65%, dengan kapitalisasi pasar sekitar 790 miliar dolar AS. Setelah laporan keuangan dirilis, harga setelah jam perdagangan naik ke sekitar 530 dolar AS, atau 10%, dan kapitalisasi pasar kembali ke sekitar 835 miliar dolar AS lebih. Harganya masih 20% di bawah puncak Oktober sebesar 658,52 dolar AS, dan masih perlu naik cukup jauh untuk mencapai label “kapitalisasi pasar 1 triliun dolar AS”—baru di atas 610 dolar AS hal itu bisa mulai dibicarakan. Kenaikan sejak awal tahun masih lebih dari dua kali lipat.
Dari sisi valuasi, dengan perkiraan konsensus EPS 2027 sekitar 15,8 dolar AS, harga 511 dolar AS berarti rasio P/E ke depan sekitar 32 kali, lebih murah dibandingkan 36 kali sebulan lalu. Namun, perlu dicatat bahwa angka 15,8 dolar AS ini berasal dari sebelum laporan keuangan dirilis. Panduan kuartal ini kemungkinan besar akan mendorongnya ke atas 17 dolar AS—dengan asumsi 17 dolar AS, P/E ke depan kembali ke sekitar 30 kali. Untuk perusahaan dengan pertumbuhan pendapatan 45% dan kemungkinan tetap di atas 40% tahun depan, kelipatan ini tidak mahal. Namun, bagi perusahaan yang margin kotornya menurun dan arus kasnya memburuk, harga ini juga tidak bisa dibilang murah.
Awalnya saya kira laporan keuangan ini tidak akan memicu pergerakan satu arah: permintaan tidak bermasalah, eksekusi tidak bermasalah, tetapi margin kotor menurun, sehingga kedua kubu punya alasan masing-masing. Namun, setelah jam perdagangan saham langsung melonjak 8% hingga 9%. Kali ini pasar lebih dulu memberikan suaranya untuk pendapatan dan panduan, memasukkan penurunan margin kotor setengah poin ke dalam perhitungan, tetapi belum memperhitungkannya dalam harga. Sebelum laporan keuangan dirilis, pasar opsi memperkirakan pergerakan dua arah sebesar 9%; pergerakan aktual berada di bagian bawah kisaran itu. Hasil ini tetap membuktikan bahwa permintaan dan eksekusi tidak bermasalah. Namun, yang belum terjawab adalah: ketika pendapatan beralih dari “menjual chip” menjadi “menjual rak server”, di mana batas bawah margin keuntungan AMD?
Penutup
Jika laporan keuangan ini harus diringkas dalam satu penilaian: ini adalah bukti bahwa AMD telah beralih dari “saham bertema AI” menjadi “saham dengan pendapatan AI”. Porsi pusat data mencapai 64%, pendapatan kuartalan 8,5 miliar, dan pertumbuhan tahunan mendekati dua kali lipat. Angka-angka ini tidak lagi membutuhkan kisah yang disampaikan lewat presentasi.
Ketidakpastian sesungguhnya bergeser ke 2027: dalam proses pendapatan naik dari 17 miliar menjadi 25 miliar, apakah margin kotor akan terus turun; apakah persediaan senilai 11,4 miliar bisa diubah menjadi kas; dan kapan pelanggan keenam serta ketujuh akan muncul di luar lima pelanggan raksasa tersebut? Jawaban atas tiga pertanyaan ini jauh lebih penting daripada apakah hasil kuartal ini melampaui ekspektasi.
Untuk harga saham, dalam jangka pendek faktor penentunya adalah sentimen—hasil pemilu paruh waktu, kondisi pembiayaan belanja modal AI, laporan keuangan Nvidia berikutnya; satu saja dari faktor-faktor itu bisa mengalahkan angka AMD sendiri. Itulah sebabnya, setelah laporan keuangan dirilis, kendali atas penentuan harga sesungguhnya tidak berada di dalam laporan itu.