VENDA DE PUT: O RISCO NÃO ESTÁ APENAS NO EXERCÍCIO
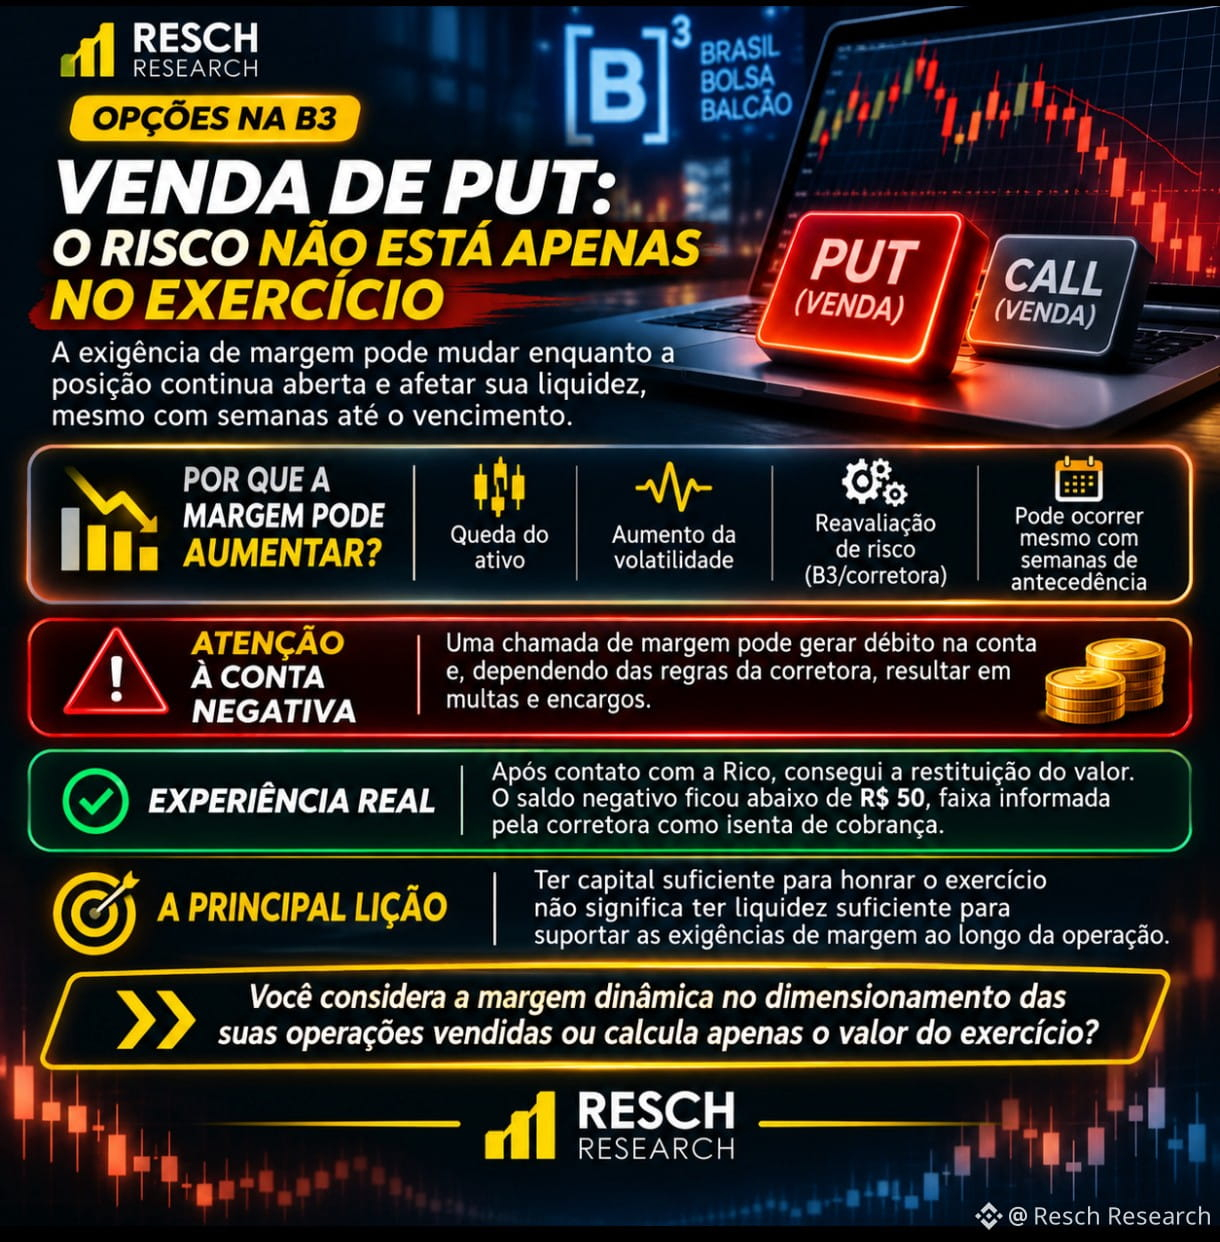
Existe um risco operacional nas opções vendidas que merece mais atenção e conhecimento: a exigência de margem pode mudar enquanto a posição continua aberta.
O investidor calcula o preço de exercício, estima o capital necessário para uma eventual compra das ações e considera que está preparado. Mas a conta não termina aí.
A B3 e a corretora podem reavaliar o risco da posição e exigir garantias adicionais durante a operação. Uma movimentação adversa do ativo pode provocar essa reavaliação, mesmo quando ainda faltam semanas para o vencimento.
O problema é que essa exigência não fica restrita à tela de opções. Ela pode gerar um débito na conta, deixar o saldo negativo e, dependendo das regras aplicáveis, resultar em multas e encargos.
Quero compartilhar essa situação porque ocorreu comigo recentemente. Após entrar em contato com a corretora, consegui a restituição de parte do valor resgatado como margem. No meu caso, o saldo restante negativo ficou abaixo de R$ 50, faixa informada pela corretora como isenta de cobrança.
O episódio evidencia uma distinção importante: ter capital suficiente para honrar o exercício não significa necessariamente ter liquidez suficiente para suportar as exigências de margem ao longo da operação.
A venda de PUT não deve ser dimensionada apenas pelo desembolso potencial no vencimento. É preciso considerar a margem dinâmica, manter uma reserva de liquidez e acompanhar a movimentação da conta.
E há uma questão adicional: o investidor precisa ter clareza sobre como e quando a corretora recalcula essas garantias. Uma exigência que aparece depois de uma posição aparentemente regular pode comprometer o planejamento financeiro da operação.
Você considera a margem dinâmica no dimensionamento das suas operações vendidas ou calcula apenas o valor necessário para uma eventual atribuição?
#Opções #BTC #ETH #solana #ReschResearch
Existe um risco operacional nas opções vendidas que merece mais atenção e conhecimento: a exigência de margem pode mudar enquanto a posição continua aberta.
O investidor calcula o preço de exercício, estima o capital necessário para uma eventual compra das ações e considera que está preparado. Mas a conta não termina aí.
A B3 e a corretora podem reavaliar o risco da posição e exigir garantias adicionais durante a operação. Uma movimentação adversa do ativo pode provocar essa reavaliação, mesmo quando ainda faltam semanas para o vencimento.
O problema é que essa exigência não fica restrita à tela de opções. Ela pode gerar um débito na conta, deixar o saldo negativo e, dependendo das regras aplicáveis, resultar em multas e encargos.
Quero compartilhar essa situação porque ocorreu comigo recentemente. Após entrar em contato com a corretora, consegui a restituição de parte do valor resgatado como margem. No meu caso, o saldo restante negativo ficou abaixo de R$ 50, faixa informada pela corretora como isenta de cobrança.
O episódio evidencia uma distinção importante: ter capital suficiente para honrar o exercício não significa necessariamente ter liquidez suficiente para suportar as exigências de margem ao longo da operação.
A venda de PUT não deve ser dimensionada apenas pelo desembolso potencial no vencimento. É preciso considerar a margem dinâmica, manter uma reserva de liquidez e acompanhar a movimentação da conta.
E há uma questão adicional: o investidor precisa ter clareza sobre como e quando a corretora recalcula essas garantias. Uma exigência que aparece depois de uma posição aparentemente regular pode comprometer o planejamento financeiro da operação.
Você considera a margem dinâmica no dimensionamento das suas operações vendidas ou calcula apenas o valor necessário para uma eventual atribuição?
#Opções #BTC #ETH #solana #ReschResearch