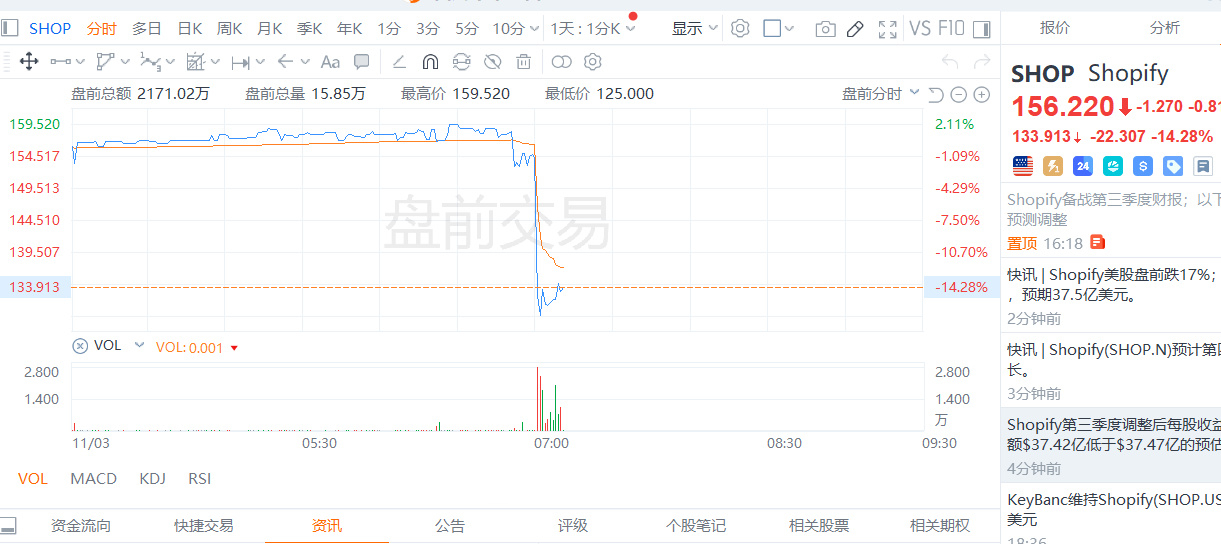
Saham AS sebelum pasar dibuka: Shopify anjlok 17%—pendapatan hanya meleset 10 juta, tapi apakah yang dihukum adalah “biaya AI” dengan P/E 105 kali?
Sebelum pasar dibuka, sahamnya langsung terjun 17%. Sekilas tampak seperti ada masalah besar, tetapi setelah diperiksa, pendapatannya 37,4 miliar, sementara ekspektasinya 37,5 miliar—selisihnya cuma 10 juta.
Angka itu sendiri sebenarnya bukan masalah besar. Pukulan sesungguhnya datang dari sini: margin kotor kembali terkikis oleh AI. Margin kotor langganan terus merosot dari 79,7% pada kuartal sebelumnya. Biaya cloud untuk penggunaan AI membengkak 37 juta lebih banyak dalam satu kuartal, dan panduan Q4 dari manajemen sendiri hanya “sedikit di atas 30%”. Jelas, pertumbuhan margin kotor tak mampu mengimbangi pertumbuhan pendapatan.
Hal yang paling lantang disampaikan dalam konferensi telepon masih cerita lama:
Pesanan yang datang melalui AI meningkat tiga kali lipat dibanding tahun lalu, dan tingkat konversi pembeli baru dua kali lipat dibanding kanal lain. Namun kali ini pasar tak lagi percaya, karena porsi GMV yang didorong agen AI masih kurang dari 2%. Seberapa pesat pun trafik tumbuh, realisasi keuntungan nyata masih sangat jauh.
Jadi, penurunan 17% ini bukan salah jual, melainkan penurunan valuasi yang sudah semestinya.
Dengan P/E TTM 105 kali dan P/E forward 60–70 kali, saham ini memang sudah berdiri di atas tali. Pendapatan sedikit saja meleset, lalu margin laba kembali tertekan biaya, investor langsung berbondong-bondong keluar tanpa ragu sedikit pun.$SHOP $SHOP.US $SOXL
Sebelum pasar dibuka, sahamnya langsung terjun 17%. Sekilas tampak seperti ada masalah besar, tetapi setelah diperiksa, pendapatannya 37,4 miliar, sementara ekspektasinya 37,5 miliar—selisihnya cuma 10 juta.
Angka itu sendiri sebenarnya bukan masalah besar. Pukulan sesungguhnya datang dari sini: margin kotor kembali terkikis oleh AI. Margin kotor langganan terus merosot dari 79,7% pada kuartal sebelumnya. Biaya cloud untuk penggunaan AI membengkak 37 juta lebih banyak dalam satu kuartal, dan panduan Q4 dari manajemen sendiri hanya “sedikit di atas 30%”. Jelas, pertumbuhan margin kotor tak mampu mengimbangi pertumbuhan pendapatan.
Hal yang paling lantang disampaikan dalam konferensi telepon masih cerita lama:
Pesanan yang datang melalui AI meningkat tiga kali lipat dibanding tahun lalu, dan tingkat konversi pembeli baru dua kali lipat dibanding kanal lain. Namun kali ini pasar tak lagi percaya, karena porsi GMV yang didorong agen AI masih kurang dari 2%. Seberapa pesat pun trafik tumbuh, realisasi keuntungan nyata masih sangat jauh.
Jadi, penurunan 17% ini bukan salah jual, melainkan penurunan valuasi yang sudah semestinya.
Dengan P/E TTM 105 kali dan P/E forward 60–70 kali, saham ini memang sudah berdiri di atas tali. Pendapatan sedikit saja meleset, lalu margin laba kembali tertekan biaya, investor langsung berbondong-bondong keluar tanpa ragu sedikit pun.$SHOP $SHOP.US $SOXL