

Ternus sendiri tidak mengatakan hal konkret, tetapi CFO Kevan Parekh memberikan proyeksi yang membuat saham turun hingga 4% dalam perdagangan setelah jam bursa.
📊 Pada kuartal ke-4 (Oktober–Desember), Apple memperkirakan pendapatan tumbuh 7–10%, dibandingkan 12% pada kuartal sebelumnya, sementara margin akan turun akibat kenaikan harga memori.
Perlambatan secara resmi dijelaskan oleh kekurangan komponen; konon Apple bisa menjual lebih banyak daripada yang mampu diproduksinya. Namun, jelas masalahnya bukan hanya itu.
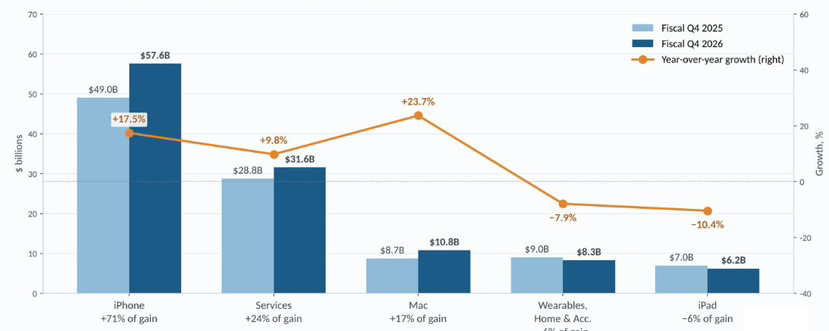
Pada kuartal September, yang biasanya sepi, penjualan iPhone tumbuh 17% karena pembeli buru-buru membeli 17 Pro tanpa menunggu 18 Pro. Semua orang sudah paham bahwa model baru itu hanya berbeda warna, tetapi harganya akan lebih mahal. Jadi, sebagian permintaan bulan Desember sudah dipenuhi lebih awal. Duo lipat seharga $2000+ mungkin tidak akan cukup untuk mengimbanginya, terlebih media sosial dipenuhi keluhan tentang layar yang retak.
Ada juga masalah yang lebih mendasar. Sejak Nvidia mengambil sebagian besar kapasitas produksi para pembuat chip, Apple tak lagi bisa menentukan volume pasokan mereka. Pertumbuhan layanan juga melambat akibat lemahnya pasar game seluler dan perubahan yang dipaksakan di App Store.
Ada tiga hal yang perlu ditambahkan terkait kualitas laporan, bukan perkiraan itu sendiri:
▪️Laba yang melampaui perkiraan bersifat artifisial. Dari selisih EPS sebesar $0,11, sekitar $0,09 berasal dari pengembalian tarif dan tarif pajak yang lebih rendah. Tanpa tarif, marginnya ~46,9% dibandingkan perkiraan ~47,5%.
▪️Pertumbuhan ditopang oleh dua produk. iPhone dan Mac menyumbang hampir 90% dari kenaikan pendapatan, sementara layanan mencatat pertumbuhan paling lambat dalam setahun (+9,8%).
▪️Pembelian kembali saham dan dividen melampaui arus kas bebas, sementara saham diperdagangkan dengan valuasi 36 kali laba tahun depan (Oppenheimer)
Investor mungkin akan sedikit "mendingin" terhadap perusahaan ini, tetapi tidak lama.