
Laporan keuangan Apple ini harus saya baca dua kali sebelum memahami apakah hasilnya baik atau buruk: pendapatan dan EPS sama-sama jauh di atas perkiraan, tetapi harga saham berbalik turun setelah jam perdagangan.
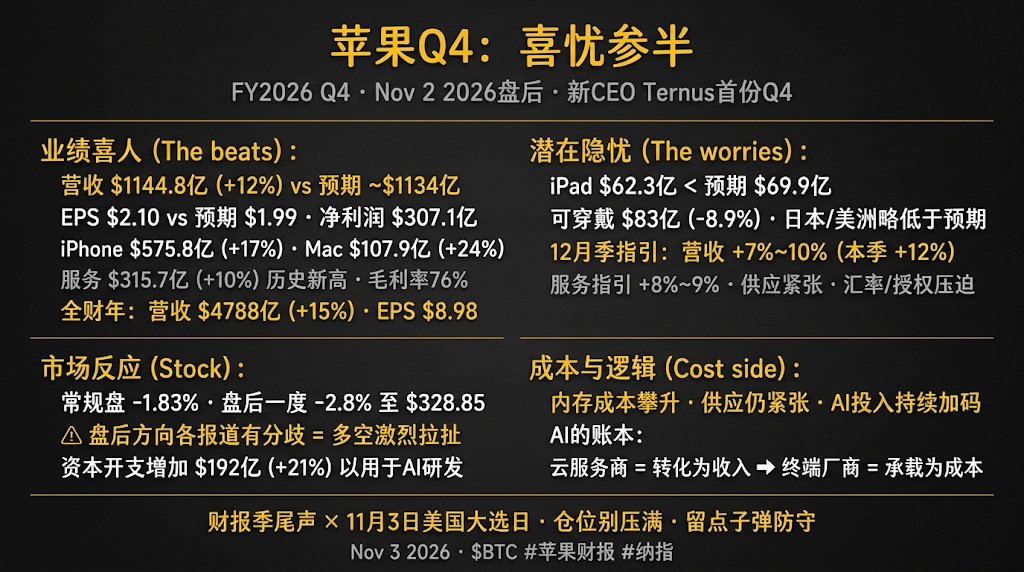
Setelah penutupan pasar pada 2 November, Apple merilis laporan keuangan Q4 tahun fiskal 2026 (hingga 26 September), laporan kuartal keempat pertama selama masa jabatan CEO baru John Ternus. Pendapatan mencapai 114,48 miliar dolar AS, naik 12% dibandingkan tahun sebelumnya, melampaui perkiraan pasar sekitar 113,4 miliar dolar AS dan juga lebih tinggi daripada proyeksi perusahaan sendiri sebesar 9% hingga 11%. EPS sebesar 2,10 dolar AS, dibandingkan perkiraan 1,99 dolar AS, sementara laba bersih mencapai 30,71 miliar dolar AS. Untuk setahun penuh, pendapatan mencapai 478,8 miliar dolar AS, naik 15%, dan EPS sebesar 8,98 dolar AS—keduanya merupakan rekor tertinggi.
Sisi baiknya cukup nyata. Pendapatan iPhone mencapai 57,58 miliar dolar AS, naik 17% dan melampaui perkiraan 56,6 miliar; Mac meraup 10,79 miliar dolar AS, naik 24% dan jauh di atas perkiraan 9,81 miliar; bisnis layanan menghasilkan 31,57 miliar dolar AS, naik 10% dan mencetak rekor tertinggi, dengan margin kotor 76%. Pendapatan dari Tiongkok Raya mencapai 17,5 miliar dolar AS, juga melampaui perkiraan 17 miliar.
Masalahnya ada di sisi lain. Pendapatan iPad sebesar 6,23 miliar dolar AS, di bawah perkiraan 6,99 miliar; perangkat wearable meraup 8,3 miliar dolar AS, turun 7,9% secara tahunan; Jepang dan Amerika juga sedikit di bawah perkiraan; bisnis layanan hanya sesuai ekspektasi, tanpa kejutan. Yang paling mengkhawatirkan adalah proyeksi: pertumbuhan pendapatan untuk kuartal Desember dipatok 7% hingga 10%, turun dari 12% pada kuartal ini. Pertumbuhan bisnis layanan diperkirakan 8% hingga 9%, dan perusahaan juga menyinggung tekanan dari lisensi pihak ketiga serta nilai tukar dibandingkan kuartal sebelumnya. Manajemen mengaitkan hal ini dengan ketatnya pasokan.
Bagaimana pergerakan sahamnya? Menurut Investing.com, saham Apple turun 1,83% selama sesi perdagangan reguler pada 2 November; setelah laporan keuangan dirilis, saham sempat turun 2,8% ke 328,85 dolar AS dalam perdagangan setelah jam bursa. Ada juga laporan yang menyebut saham sempat naik tipis setelah laporan dirilis, jadi sumber-sumbernya berbeda pendapat. Ini menunjukkan likuiditas yang tipis setelah jam bursa dan tarik-menarik antara kubu bullish dan bearish. Perbedaan pendapat itu sendiri menjadi catatan bahwa hasilnya "bercampur antara kabar baik dan buruk".
Yang paling saya perhatikan adalah sisi biaya. Analisis Investing.com menunjuk biaya memori, ketatnya pasokan, dan peningkatan investasi AI sebagai sumber tekanan. Ekspektasi sebelum laporan keuangan juga menyebut Apple mengimbangi kenaikan harga memori dengan menaikkan harga produknya selama kuartal berjalan. Seperti yang pernah kita bahas, Nomura memperkirakan kelangkaan penyimpanan akan berlanjut hingga 2028, sementara perusahaan cloud di Tiongkok masih berebut menandatangani kontrak memori jangka panjang. Pengeluaran AI menjadi sumber pendapatan bagi Google dan Microsoft, tetapi menjadi biaya bagi perusahaan perangkat konsumen seperti Apple.
Artinya bagi pasar kripto: musim laporan keuangan hampir berakhir, dan narasi AI sedang bergeser dari "siapa yang mengeluarkan uang" menjadi "siapa yang akan membayar tagihannya". Korelasi BTC dan Nasdaq sebelumnya berada di kisaran 0,5 hingga 0,7. Sentimen terhadap saham-saham berkapitalisasi besar cenderung berhati-hati, dan 3 November juga merupakan hari pemilu. Menurut saya, para investor tidak akan mengambil langkah terlalu agresif sebelum pemilu.
Saya tidak tahu apakah ini akan berhasil, tetapi karena akhir musim laporan keuangan bertepatan dengan hari pemilu, jangan mengalokasikan seluruh dana untuk posisi. Menyisakan sedikit amunisi selalu lebih baik.
Menurut Anda, kondisi Apple yang "menghasilkan uang, tetapi proyeksi pertumbuhannya melambat" ini merupakan sinyal puncak atau sekadar pergantian gigi yang normal?