

Buffett: Setelah Pabrik Sepatu Itu Tak Bernilai, Kesalahan Itu Terus Bertambah Besar
Sebuah pabrik sepatu, yang belakangan tak lagi bernilai. Namun, bukan hanya itu yang membuat Buffett menyesal selama bertahun-tahun. Yang paling menyakitkan baginya adalah: saat membelinya, ia tidak menggunakan uang tunai, melainkan menyerahkan saham Berkshire.
Pada 1993, Berkshire menerbitkan 25.203 saham Kelas A untuk membeli Dexter Shoe. Saat itu, ini bukan transaksi yang dipaksakan. Buffett mengagumi manajemennya dan optimistis terhadap produk serta rekam jejak bisnis perusahaan itu.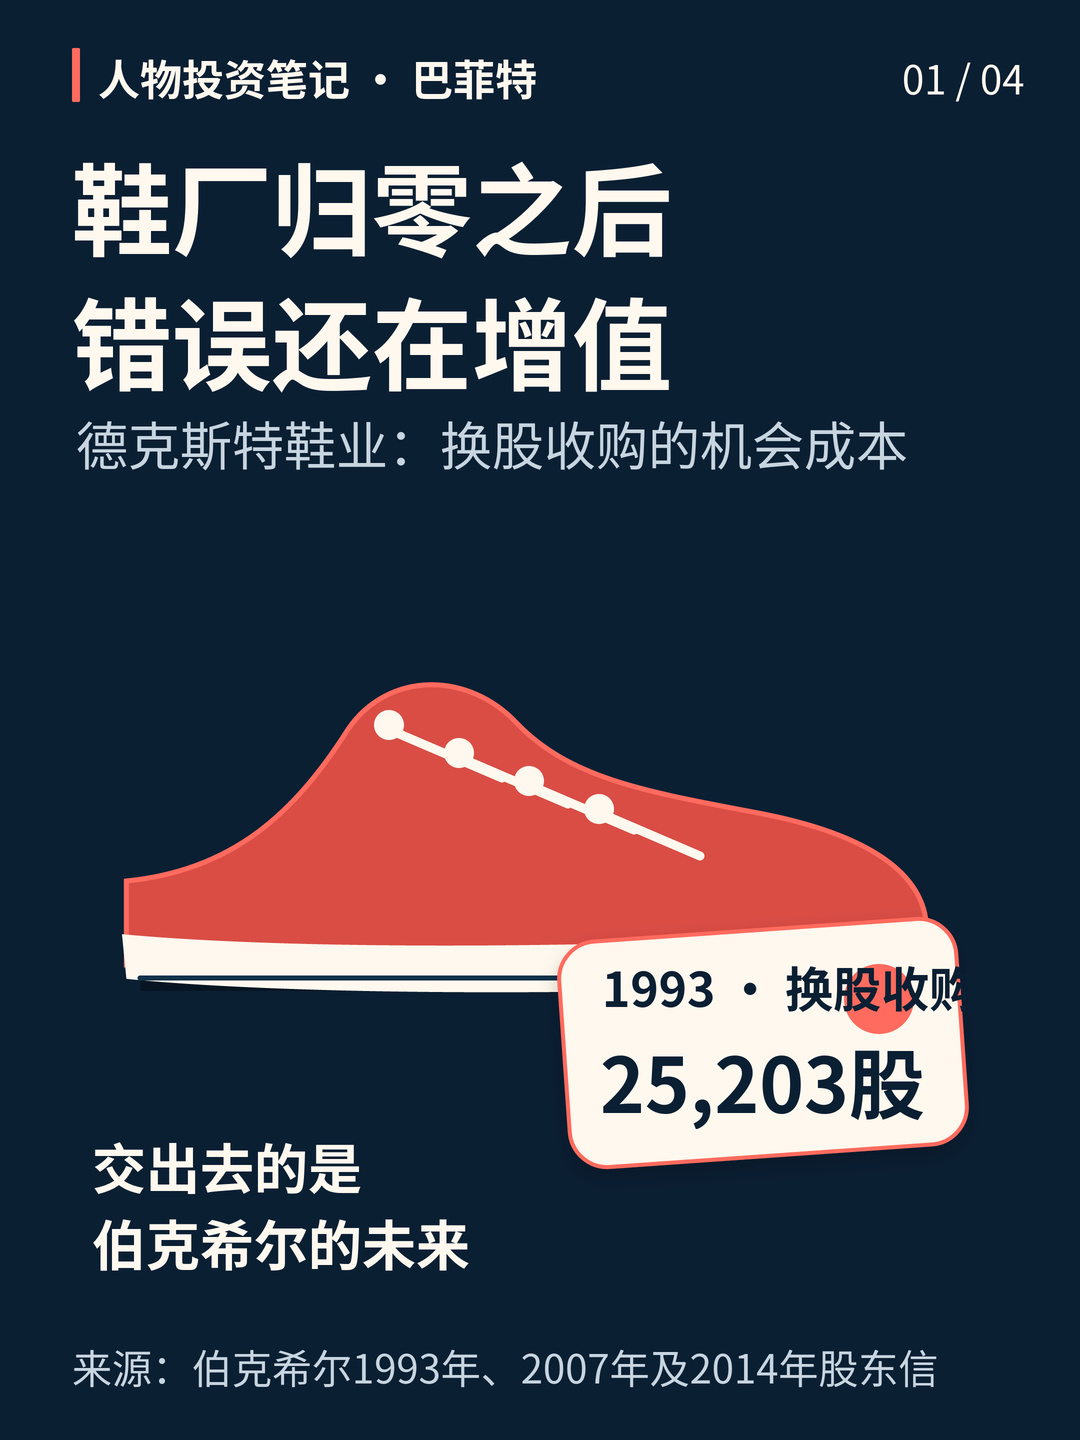
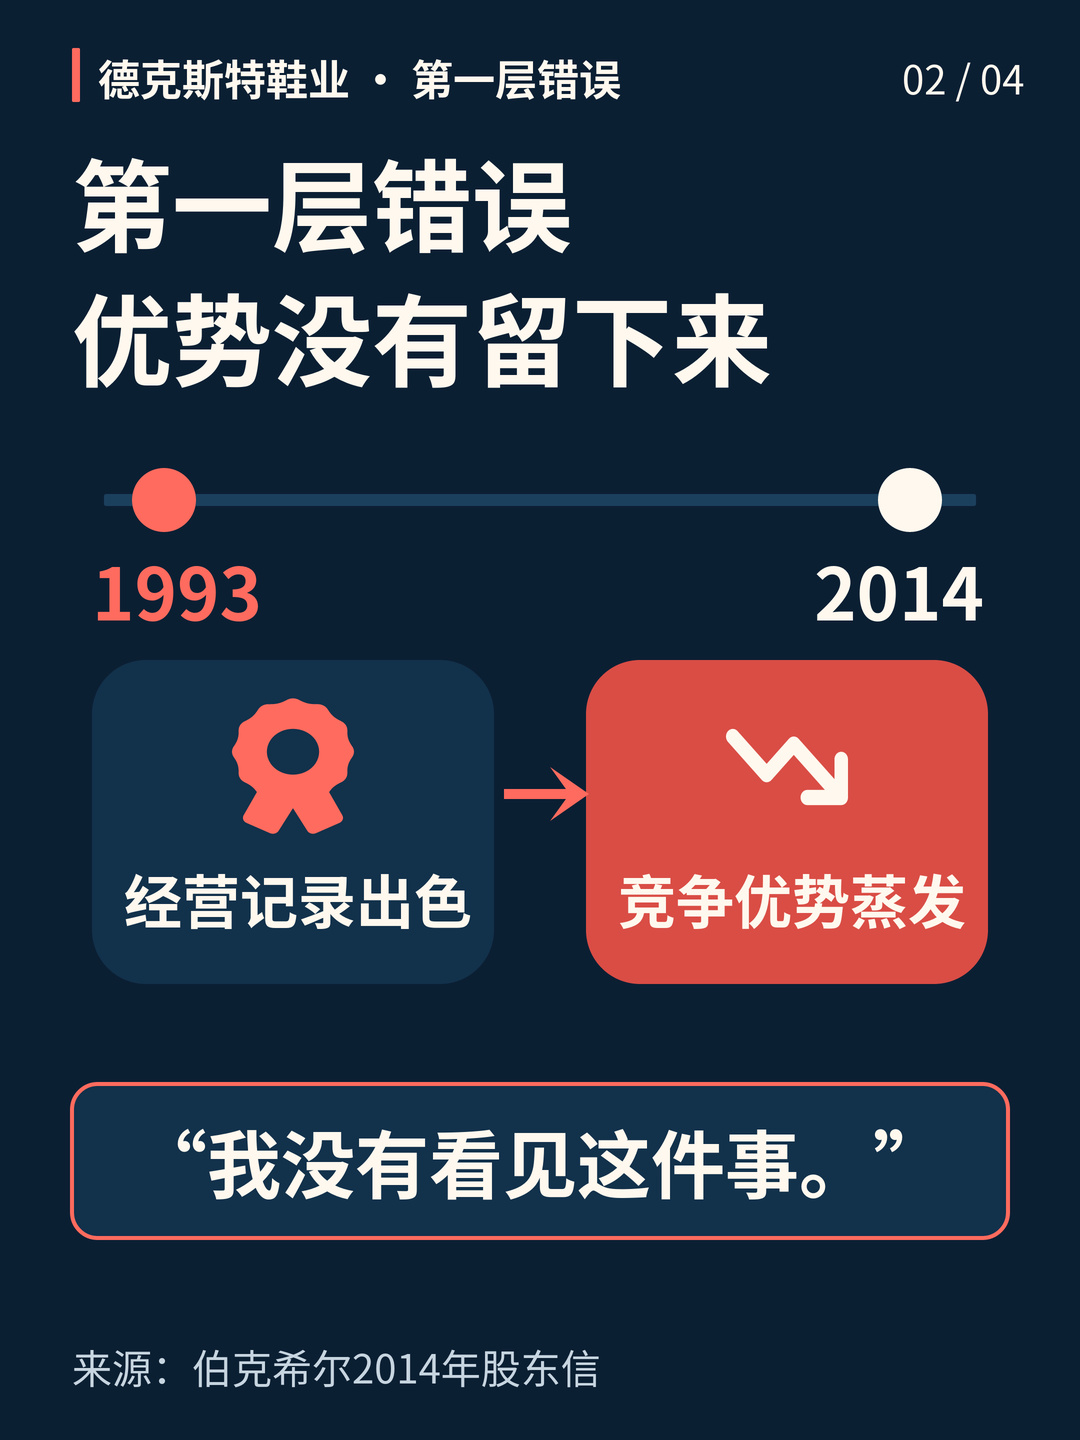
Perubahan terjadi dengan cepat. Persaingan dari luar negeri mengikis keunggulan Dexter. Dalam surat kepada para pemegang saham pada 2014, Buffett menulis dengan terus terang: keunggulan kompetitifnya menguap dengan cepat, dan ia tidak menyadarinya; nilai perusahaan itu kemudian menjadi nol.
Jika ceritanya hanya sampai di sini, ini cuma soal salah menilai yang biasa. Siapa pun bisa salah.
Namun, Dexter menyimpan kerugian lapis kedua.
Dalam laporan tahunan 2007, Buffett mencatat harga akuisisi sebesar saham Berkshire senilai 433 juta dolar AS. Ia memperkirakan bahwa hingga saat itu, transaksi ini telah merugikan para pemegang saham sebesar 3,5 miliar dolar AS, setara dengan melepas 1,6% kepemilikan di sebuah perusahaan hebat. Ketika ia mengulasnya lagi pada 2014, nilai pasar saham tersebut sudah sekitar 5,7 miliar dolar AS. Kedua angka itu merujuk pada tahun yang berbeda; bukan berarti kerugiannya terjadi lagi hari ini.
Bagian paling menyakitkan dari perhitungan ini adalah kesalahan itu tidak berhenti pada 1993.
Jika pembelian yang keliru dilakukan dengan uang tunai, kerugiannya pada dasarnya terbatas pada uang tunai itu dan investasi lanjutan. Membayar dengan saham berbeda. Yang diserahkan bukan cek dengan nilai tetap, melainkan sebagian dari masa depan Berkshire. Setelah keunggulan pabrik sepatu itu lenyap, saham tersebut tetap terus bertambah nilainya. Semakin berharga aset yang diterima penjual saat itu, semakin besar pula yang dilewatkan pemegang saham lama.
Karena itu, dalam akuisisi dengan tukar saham, “harga” tidak bisa dinilai hanya pada hari penandatanganan. Kita juga harus bertanya: berapa nilai barang yang kutukarkan itu kelak?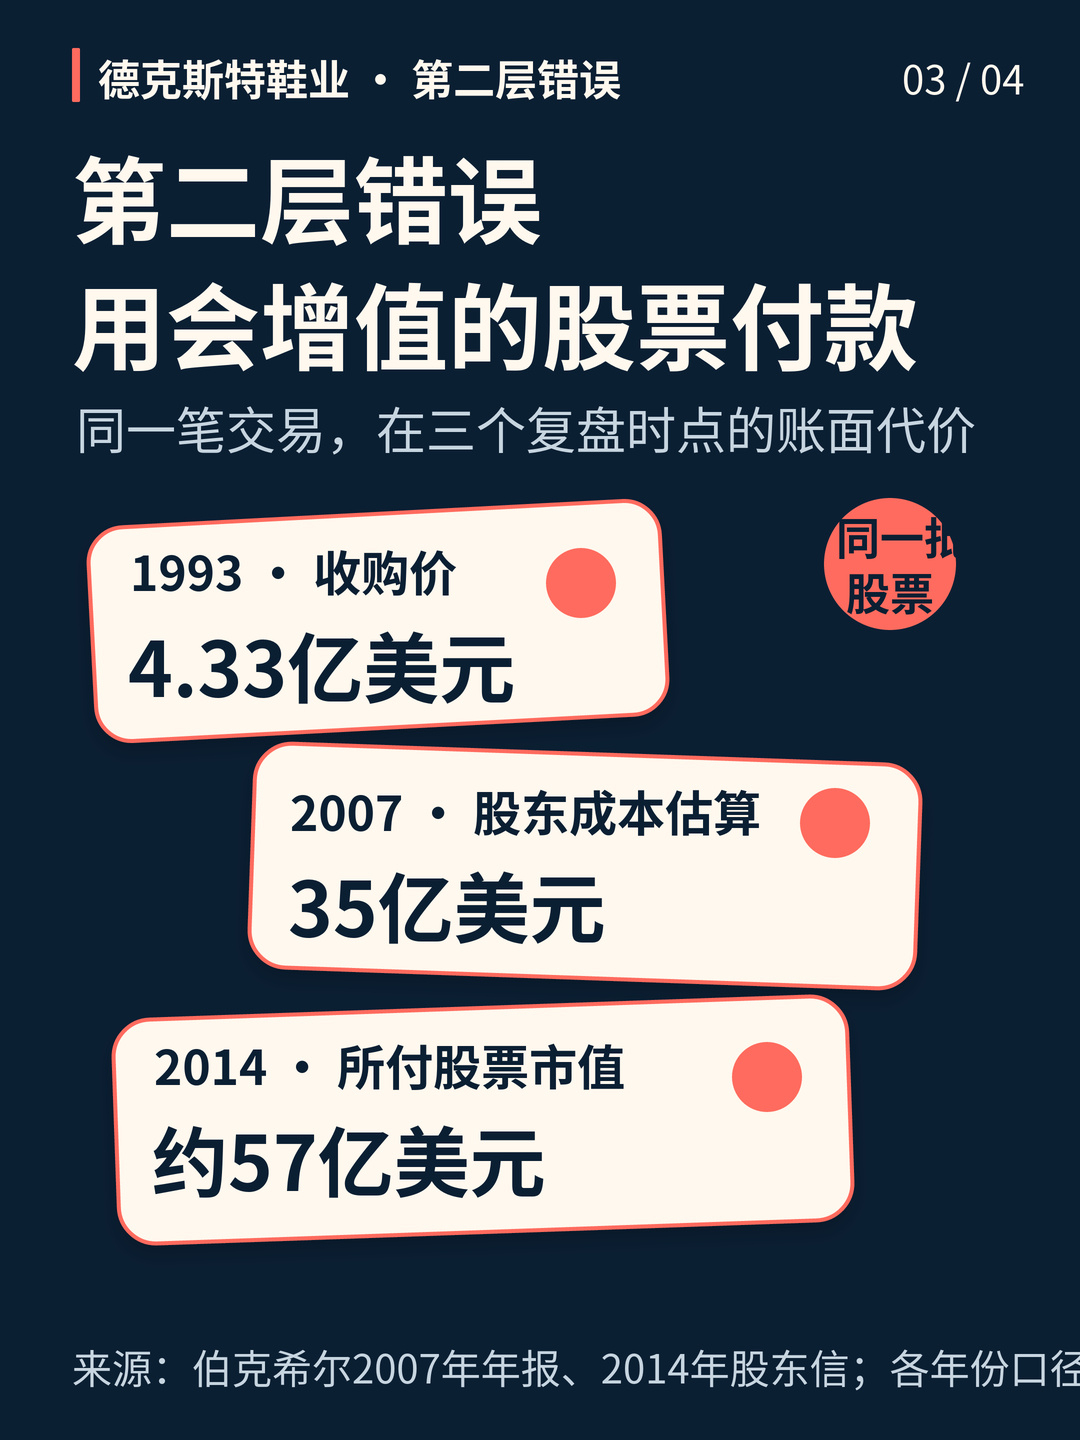
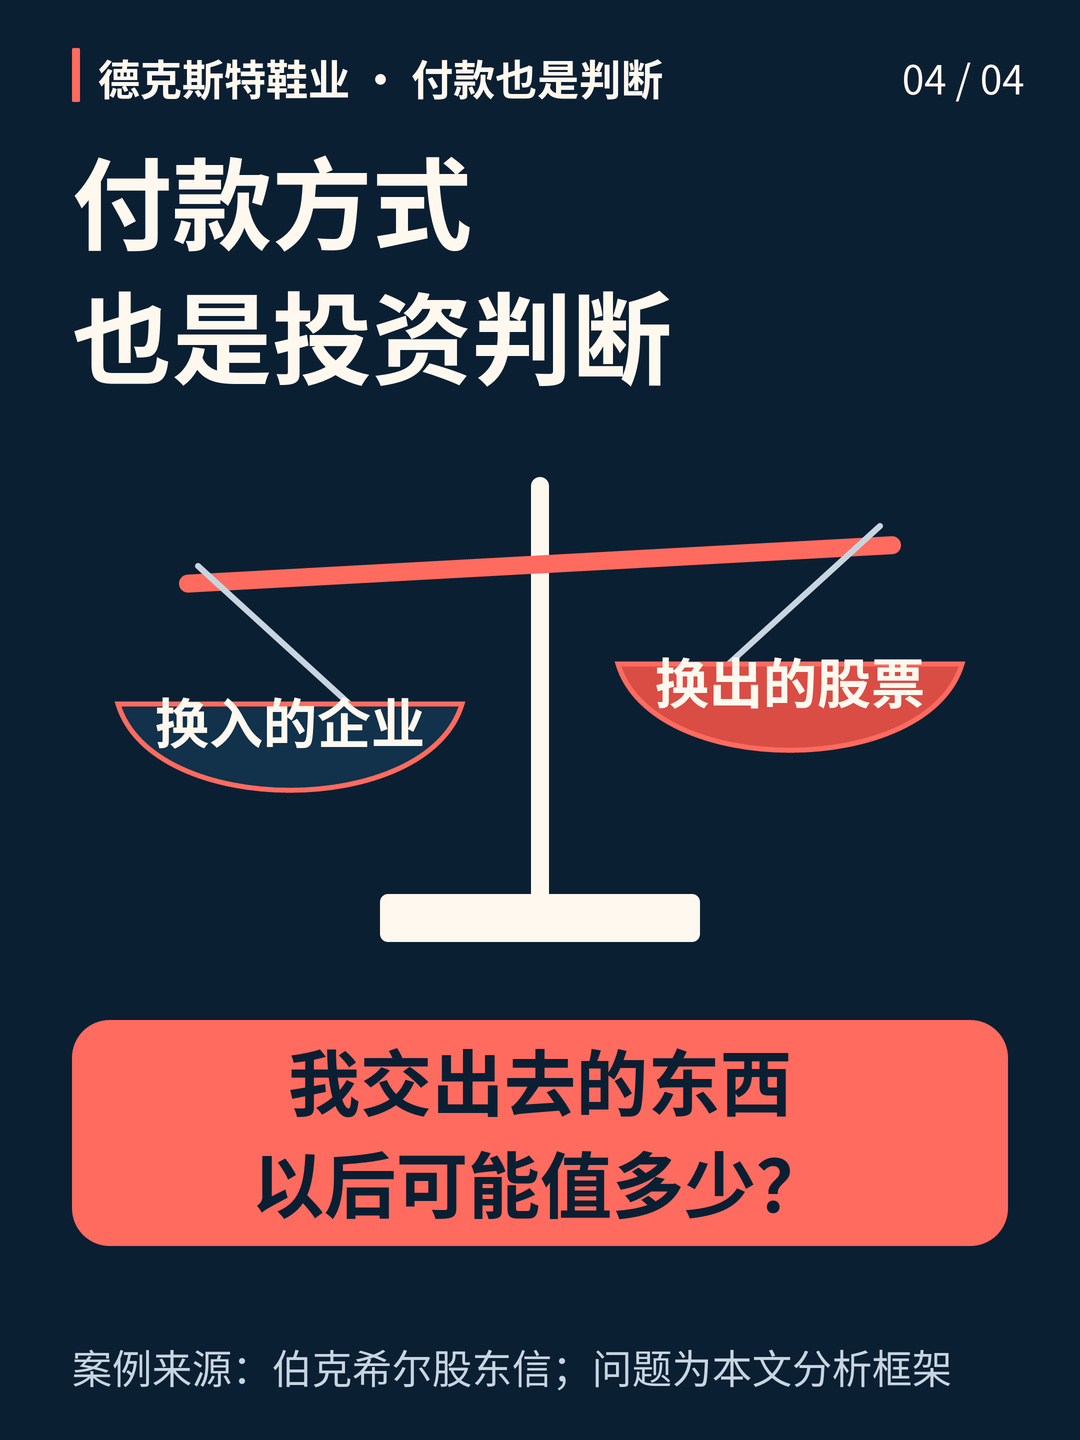
Inilah batasan yang kemudian berulang kali ditekankan Buffett: jangan menukar saham perusahaan hebat dengan kepemilikan atas perusahaan biasa-biasa saja. Masalahnya bukan bahwa pembayaran dengan saham selalu buruk, melainkan nilai kedua pihak harus bisa dibandingkan secara saksama. Terutama ketika penjual bersikeras meminta saham, pembeli justru harus berhenti sejenak dan berpikir: apa sebenarnya yang dilihat pihak seberang?
Pelajaran dari Dexter bukanlah kesimpulan industri seperti “jangan sentuh pabrik sepatu.” Industri manufaktur bisa berubah, selera konsumen bisa berubah, dan pesaing berbiaya rendah pun bisa muncul. Yang benar-benar sulit adalah mengakui bahwa keunggulan yang kita kira tahan lama mungkin hanya bertahan sebentar.
Juga, menahan diri pada saat pembayaran.
Salah menilai sebuah bisnis saja sudah mahal. Jika kita juga menyerahkan aset kita yang paling berharga dan paling mampu menghasilkan bunga majemuk, kesalahan itu mendapat kehidupan kedua. Di sinilah letak pelajaran Buffett yang paling menyakitkan.

