#苹果财报喜忧参半 Kinerja Apple mencetak rekor, tetapi sahamnya malah dihantam aksi jual. Apakah “perlindungan” AI dengan PE 36 kali justru kalah oleh biaya?
Setelah memantau perdagangan Apple setelah jam bursa semalam, terus terang, reaksi pertama saya adalah: dengan laporan keuangan seperti ini, biasanya sahamnya naik. Namun, kali ini malah jatuh gara-gara konferensi telepon.
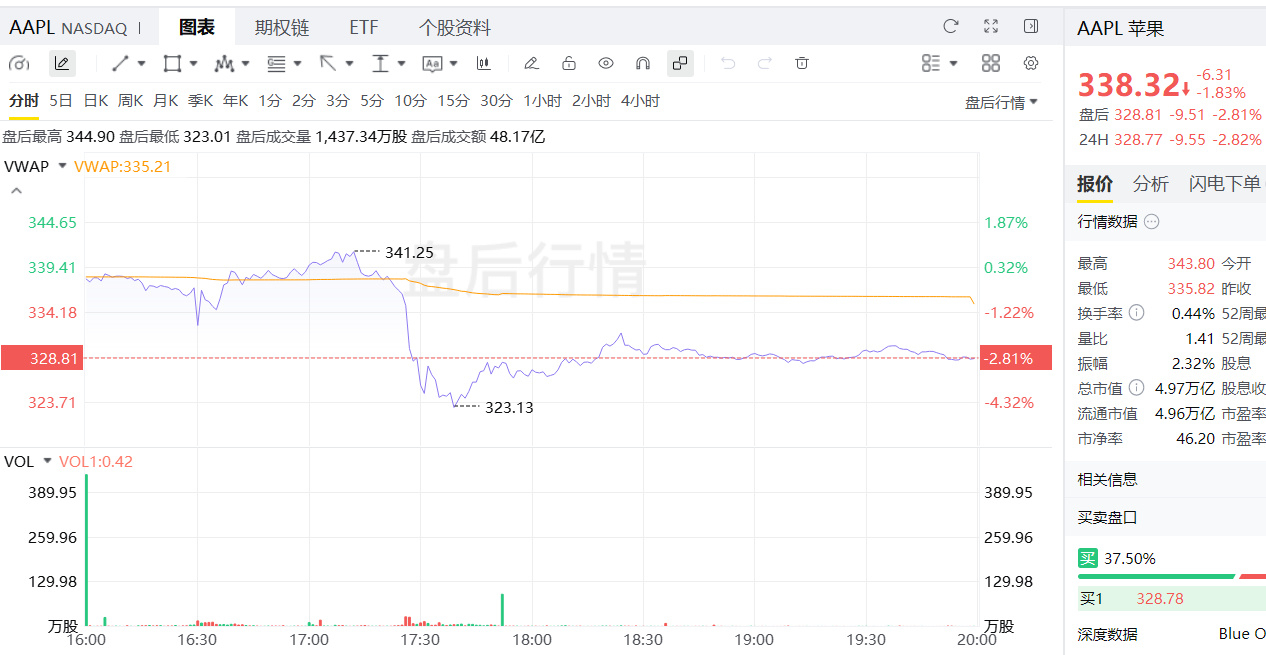
Pendapatan 114,48 miliar dan EPS 2,10, keduanya melampaui ekspektasi. iPhone dan Mac juga cukup kuat. Namun, pasar sama sekali tak terkesan. Setelah jam bursa, saham sempat naik 0,5%, lalu langsung anjlok begitu konferensi telepon dimulai, bahkan sempat turun hingga -4% dan ditutup di sekitar -3%, bergerak di kisaran 326–329.
Masalahnya bukan pada kuartal ini, melainkan pada proyeksi margin kotor untuk kuartal berikutnya. CFO menetapkan kisaran 45%–46%, padahal kuartal ini mencapai 47,9%. Selisih itu mencerminkan tekanan terhadap laba akibat kenaikan harga memori dan biaya inferensi AI Siri. Pertumbuhan di Tiongkok Raya dan layanan juga sudah dua kuartal berturut-turut di bawah ekspektasi. Ini bukan lagi sekadar “cacat kecil”, melainkan sudah menjadi pola.
Soal “apakah perdagangan AI sudah kembali?”—justru sebaliknya.
Apple dibeli dalam reli kali ini karena tidak menghamburkan belanja modal. Saat saham-saham AI dijual, investor menjadikannya tempat berlindung. Namun, kini muncul dilema: aset defensif itu sendiri mulai kehilangan pijakan akibat biaya AI. “Keamanan” dengan PE 36 kali dihargai berdasarkan anggapan bahwa Apple “tidak ikut bermain”. Begitu biaya membuktikan bahwa Apple tak bisa menghindarinya, premi valuasi itu harus dinilai ulang.
Langkah saya sederhana: saya sudah mengurangi posisi sebelum laporan keuangan dirilis. Meski sahamnya turun, saya tidak buru-buru membeli lagi. Saya tunggu sampai pasar selesai mencerna proyeksi margin kotor, baru menentukan langkah berikutnya. Yang diperdagangkan pasar pada saham ini sekarang bukan kinerjanya, melainkan retakan dalam narasinya. $AAPL $SOXL $KORU
Setelah memantau perdagangan Apple setelah jam bursa semalam, terus terang, reaksi pertama saya adalah: dengan laporan keuangan seperti ini, biasanya sahamnya naik. Namun, kali ini malah jatuh gara-gara konferensi telepon.
Pendapatan 114,48 miliar dan EPS 2,10, keduanya melampaui ekspektasi. iPhone dan Mac juga cukup kuat. Namun, pasar sama sekali tak terkesan. Setelah jam bursa, saham sempat naik 0,5%, lalu langsung anjlok begitu konferensi telepon dimulai, bahkan sempat turun hingga -4% dan ditutup di sekitar -3%, bergerak di kisaran 326–329.
Masalahnya bukan pada kuartal ini, melainkan pada proyeksi margin kotor untuk kuartal berikutnya. CFO menetapkan kisaran 45%–46%, padahal kuartal ini mencapai 47,9%. Selisih itu mencerminkan tekanan terhadap laba akibat kenaikan harga memori dan biaya inferensi AI Siri. Pertumbuhan di Tiongkok Raya dan layanan juga sudah dua kuartal berturut-turut di bawah ekspektasi. Ini bukan lagi sekadar “cacat kecil”, melainkan sudah menjadi pola.
Soal “apakah perdagangan AI sudah kembali?”—justru sebaliknya.
Apple dibeli dalam reli kali ini karena tidak menghamburkan belanja modal. Saat saham-saham AI dijual, investor menjadikannya tempat berlindung. Namun, kini muncul dilema: aset defensif itu sendiri mulai kehilangan pijakan akibat biaya AI. “Keamanan” dengan PE 36 kali dihargai berdasarkan anggapan bahwa Apple “tidak ikut bermain”. Begitu biaya membuktikan bahwa Apple tak bisa menghindarinya, premi valuasi itu harus dinilai ulang.
Langkah saya sederhana: saya sudah mengurangi posisi sebelum laporan keuangan dirilis. Meski sahamnya turun, saya tidak buru-buru membeli lagi. Saya tunggu sampai pasar selesai mencerna proyeksi margin kotor, baru menentukan langkah berikutnya. Yang diperdagangkan pasar pada saham ini sekarang bukan kinerjanya, melainkan retakan dalam narasinya. $AAPL $SOXL $KORU