$BNB $SOL $ZEC
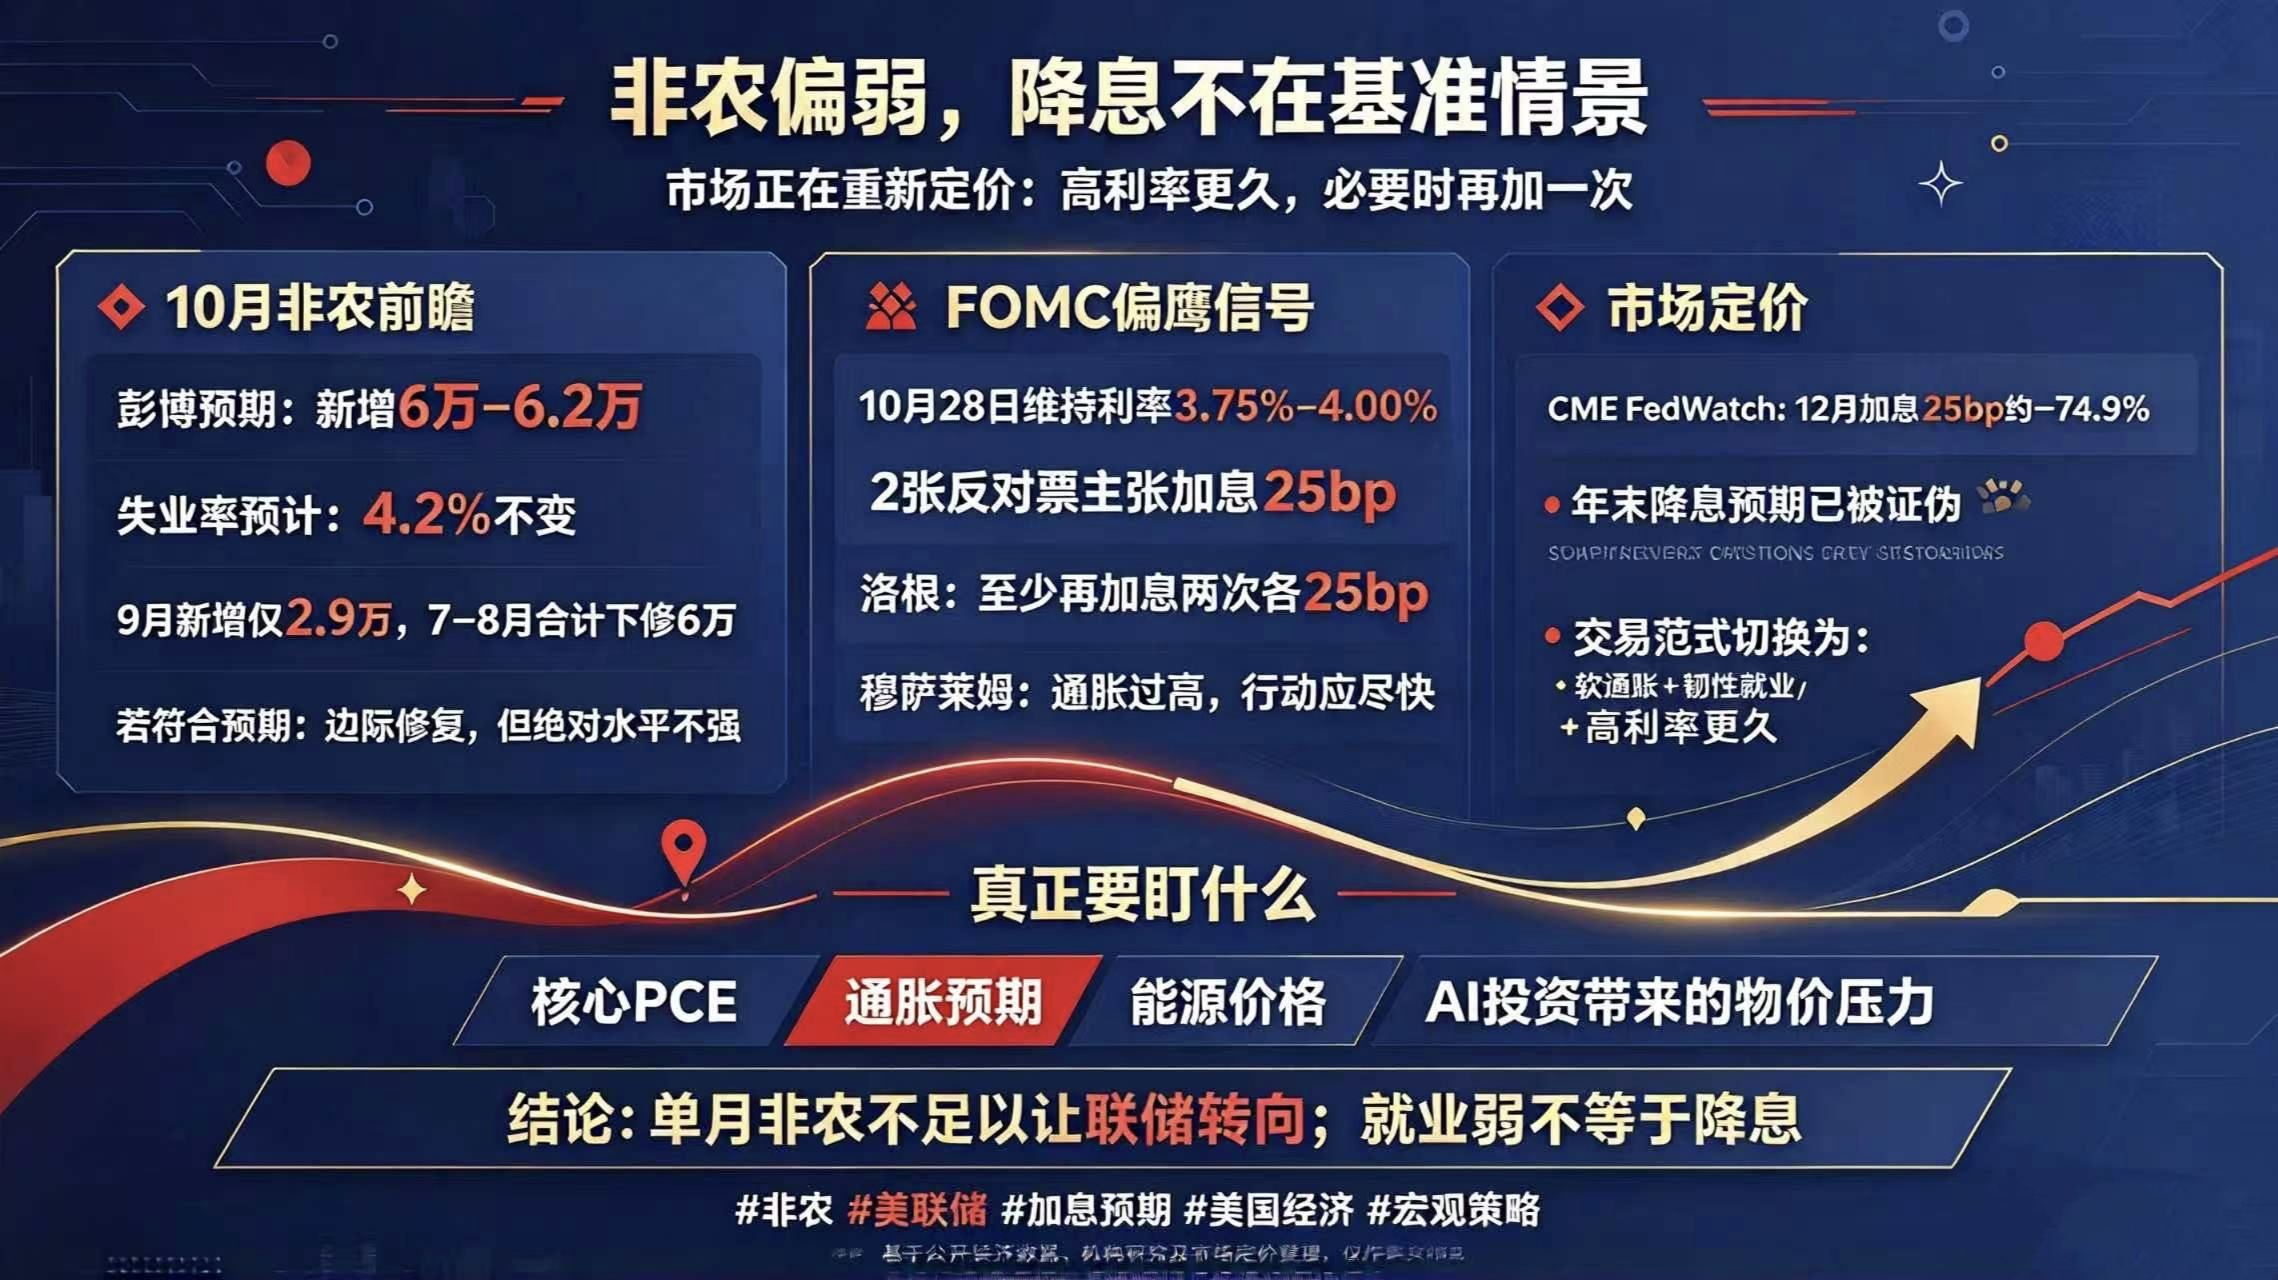
Data ketenagakerjaan nonpertanian AS bulan Oktober baru akan diumumkan pada 6 November. Pasar memperkirakan penambahan 60 ribu hingga 62 ribu lapangan kerja, membaik dibandingkan 29 ribu pada September. Tingkat pengangguran diperkirakan tetap di 4,2%. Data September jauh lebih buruk dari perkiraan, sementara angka gabungan Juli dan Agustus direvisi turun sebesar 60 ribu. Jadi, sekalipun angka Oktober pulih hingga 60 ribu, hasil itu belum bisa disebut kuat.
Namun, pemangkasan suku bunga tampaknya kecil kemungkinan terjadi dalam waktu dekat. Pada 28 Oktober, Federal Reserve mempertahankan suku bunga di kisaran 3,75%–4,00% dengan hasil pemungutan suara 10 banding 2. Dua suara yang menentang berasal dari Gubernur Cook dan Presiden Fed Cleveland Hammack; keduanya mengusulkan kenaikan 25 bp, bukan pemangkasan suku bunga. Setelah rapat, Presiden Fed Dallas Logan mengatakan bahwa setidaknya masih diperlukan dua kali kenaikan suku bunga sebelum kebijakan dihentikan untuk dievaluasi. Presiden Fed St. Louis Musalem menyebut inflasi masih “terlalu tinggi”.
Data CME FedWatch lebih jelas lagi: probabilitas kenaikan suku bunga 25 bp pada Desember berada di atas 72%. Ekspektasi “pemangkasan suku bunga di akhir tahun” yang sebelumnya dipertaruhkan pasar pada dasarnya telah terbantahkan. Logika penetapan harga sedang bergeser—sebelumnya pasar memperdagangkan skenario “resesi → pemangkasan suku bunga cepat”, sedangkan sekarang yang diperhitungkan adalah “inflasi tetap bertahan, kondisi ketenagakerjaan tidak buruk, suku bunga tinggi dipertahankan untuk waktu lama, dan kenaikan sekali lagi jika diperlukan”.
Mengapa kondisi ketenagakerjaan yang lemah justru diikuti kenaikan ekspektasi kenaikan suku bunga? Karena tekanan dari sisi inflasi lebih besar. Kenaikan harga akibat tingginya harga energi dan maraknya investasi AI menjadi kekhawatiran yang berulang kali disampaikan pejabat Fed. Sebelum ada bukti penurunan inflasi yang berkelanjutan, lemahnya data ketenagakerjaan nonpertanian selama satu bulan saja belum cukup untuk membuat Fed berbalik arah.
Karena itu, pemangkasan suku bunga saat ini bukanlah skenario dasar. Selama data ketenagakerjaan nonpertanian Oktober tidak jauh lebih buruk dari perkiraan, dampaknya terhadap ekspektasi suku bunga akan terbatas. Yang perlu dicermati adalah apakah PCE inti dan ekspektasi inflasi mulai mereda; angka ketenagakerjaan saja tidak cukup.
#美国10月非农出炉:降息还有戏吗?
Penafian: Konten di atas disusun berdasarkan data ekonomi publik dan riset institusi, hanya untuk merangkum fakta dan membahas mekanisme makroekonomi. Konten ini bukan merupakan saran investasi maupun kepastian mengenai arah suku bunga.
Data ketenagakerjaan nonpertanian AS bulan Oktober baru akan diumumkan pada 6 November. Pasar memperkirakan penambahan 60 ribu hingga 62 ribu lapangan kerja, membaik dibandingkan 29 ribu pada September. Tingkat pengangguran diperkirakan tetap di 4,2%. Data September jauh lebih buruk dari perkiraan, sementara angka gabungan Juli dan Agustus direvisi turun sebesar 60 ribu. Jadi, sekalipun angka Oktober pulih hingga 60 ribu, hasil itu belum bisa disebut kuat.
Namun, pemangkasan suku bunga tampaknya kecil kemungkinan terjadi dalam waktu dekat. Pada 28 Oktober, Federal Reserve mempertahankan suku bunga di kisaran 3,75%–4,00% dengan hasil pemungutan suara 10 banding 2. Dua suara yang menentang berasal dari Gubernur Cook dan Presiden Fed Cleveland Hammack; keduanya mengusulkan kenaikan 25 bp, bukan pemangkasan suku bunga. Setelah rapat, Presiden Fed Dallas Logan mengatakan bahwa setidaknya masih diperlukan dua kali kenaikan suku bunga sebelum kebijakan dihentikan untuk dievaluasi. Presiden Fed St. Louis Musalem menyebut inflasi masih “terlalu tinggi”.
Data CME FedWatch lebih jelas lagi: probabilitas kenaikan suku bunga 25 bp pada Desember berada di atas 72%. Ekspektasi “pemangkasan suku bunga di akhir tahun” yang sebelumnya dipertaruhkan pasar pada dasarnya telah terbantahkan. Logika penetapan harga sedang bergeser—sebelumnya pasar memperdagangkan skenario “resesi → pemangkasan suku bunga cepat”, sedangkan sekarang yang diperhitungkan adalah “inflasi tetap bertahan, kondisi ketenagakerjaan tidak buruk, suku bunga tinggi dipertahankan untuk waktu lama, dan kenaikan sekali lagi jika diperlukan”.
Mengapa kondisi ketenagakerjaan yang lemah justru diikuti kenaikan ekspektasi kenaikan suku bunga? Karena tekanan dari sisi inflasi lebih besar. Kenaikan harga akibat tingginya harga energi dan maraknya investasi AI menjadi kekhawatiran yang berulang kali disampaikan pejabat Fed. Sebelum ada bukti penurunan inflasi yang berkelanjutan, lemahnya data ketenagakerjaan nonpertanian selama satu bulan saja belum cukup untuk membuat Fed berbalik arah.
Karena itu, pemangkasan suku bunga saat ini bukanlah skenario dasar. Selama data ketenagakerjaan nonpertanian Oktober tidak jauh lebih buruk dari perkiraan, dampaknya terhadap ekspektasi suku bunga akan terbatas. Yang perlu dicermati adalah apakah PCE inti dan ekspektasi inflasi mulai mereda; angka ketenagakerjaan saja tidak cukup.
#美国10月非农出炉:降息还有戏吗?
Penafian: Konten di atas disusun berdasarkan data ekonomi publik dan riset institusi, hanya untuk merangkum fakta dan membahas mekanisme makroekonomi. Konten ini bukan merupakan saran investasi maupun kepastian mengenai arah suku bunga.