

Revolusi besar berikutnya di dunia kripto mungkin tidak dimulai dengan reli Bitcoin lainnya. Revolusi itu bisa dimulai ketika lembaga keuangan tradisional mulai memindahkan aset keuangan dunia nyata ke jaringan blockchain.
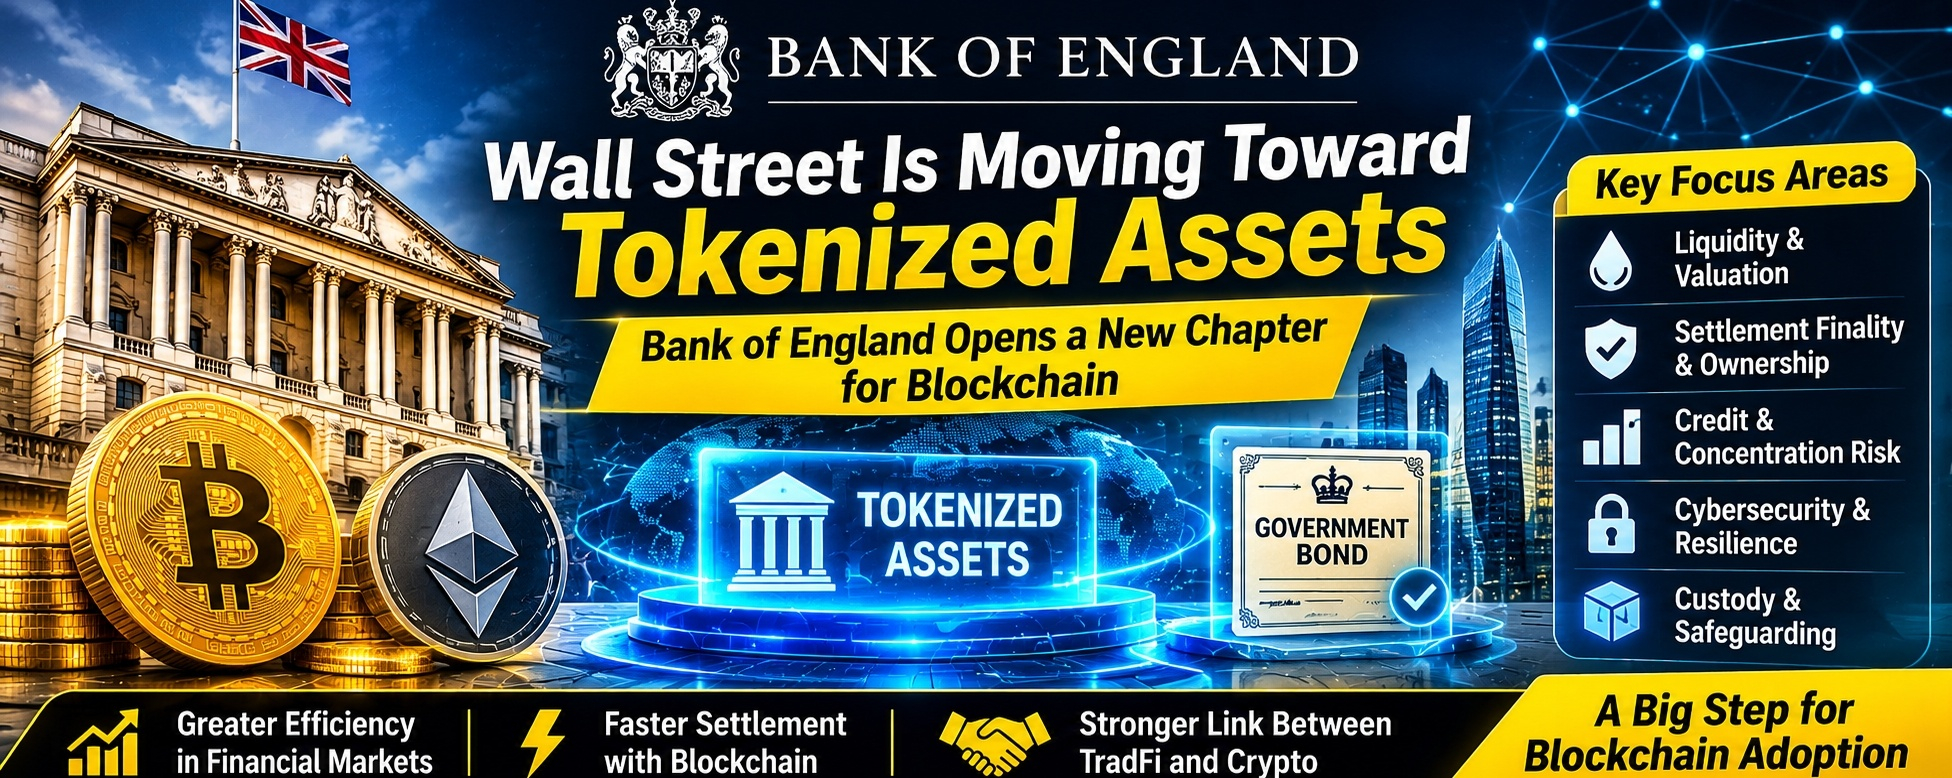
Pada 29 Oktober 2026, Bank of England mengumumkan konsultasi mengenai penerimaan jaminan yang ditokenisasi dalam kliring keuangan terpusat. Perkembangan ini dapat menjadi tonggak penting dalam menghubungkan teknologi blockchain dengan pasar keuangan tradisional.
Apa yang Sebenarnya Berubah?
Pasar keuangan tradisional mengandalkan aset seperti obligasi pemerintah dan sekuritas untuk mendukung transaksi keuangan. Aset ini dapat digunakan sebagai jaminan untuk mengelola risiko dan memenuhi kewajiban keuangan.
Tokenisasi menciptakan representasi digital aset tersebut di blockchain atau infrastruktur buku besar terdistribusi.
Potensi keuntungannya sangat besar: aset bisa menjadi lebih mudah ditransfer, dikelola, dan dimobilisasi, sehingga berpotensi mengurangi keterlambatan dan hambatan operasional di pasar keuangan.
Mengapa Bank of England Tertarik?
Bank ingin memperjelas bagaimana lembaga kliring sentral dapat menerima versi tokenisasi dari aset yang sudah memenuhi syarat sebagai agunan.
Panduan pengawasan yang diusulkan berfokus pada lima area penting:
Likuiditas dan penilaian aset yang andal.
Finalitas penyelesaian dan kepastian kepemilikan.
Risiko kredit dan konsentrasi.
Keamanan siber dan ketahanan operasional.
Penitipan dan perlindungan aset.
Yang terpenting, ini adalah konsultasi, bukan persetujuan menyeluruh untuk setiap aset yang ditokenisasi atau mata uang kripto.
Mengapa Ini Penting bagi Kripto?
Perkembangan ini mengirimkan sinyal penting kepada industri aset digital.
Teknologi blockchain semakin banyak dikaji untuk tujuan di luar perdagangan dan spekulasi. Potensinya dalam penyelesaian transaksi keuangan, pengelolaan aset, dan infrastruktur institusional menarik perhatian otoritas keuangan besar.
Obligasi pemerintah yang ditokenisasi dapat menjadi salah satu kasus penggunaan awal yang penting karena sudah memainkan peran signifikan di pasar agunan tradisional.
Jika sistem ini terbukti andal, infrastruktur yang sama pada akhirnya dapat mendukung produk keuangan tokenisasi yang lebih luas.
Peluang dan Risikonya
Peluangnya mencakup penyelesaian transaksi yang lebih cepat, pengelolaan agunan yang lebih efisien, dan konektivitas pasar keuangan yang berpotensi lebih luas.
Namun, tokenisasi juga menghadirkan tantangan. Kegagalan kontrak pintar, serangan siber, kelemahan dalam penitipan, keterbatasan likuiditas, dan ketidakpastian hukum harus diatasi sebelum adopsi berskala besar dapat diwujudkan.
Bank of England menegaskan satu hal: inovasi teknologi tidak boleh mengorbankan stabilitas keuangan.
Apa Langkah Selanjutnya?
Konsultasi ini masih dibuka hingga 12 Februari 2027. Pelaku pasar dan lembaga keuangan dapat menyampaikan masukan sebelum Bank menentukan langkah selanjutnya.
Ini bukan sinyal bullish langsung untuk Bitcoin, Ethereum, atau altcoin tertentu. Ini adalah perkembangan yang berpotensi penting bagi adopsi infrastruktur blockchain dalam jangka panjang.
Kesimpulan Saya
Fase pertumbuhan kripto berikutnya mungkin tidak hanya didorong oleh investor ritel yang membeli koin digital.
Pertumbuhan itu bisa didorong oleh lembaga keuangan tradisional yang menggunakan blockchain untuk mengubah cara aset diterbitkan, ditransfer, disimpan, dan diselesaikan.
Pertanyaan sebenarnya bukan lagi apakah blockchain dapat memasuki keuangan tradisional.
Pertanyaannya adalah seberapa cepat sistem keuangan dapat melakukan transisi itu dengan aman.
