MRVL mengeluarkan $115 miliar untuk membeli LITE, kenapa keduanya malah sama-sama turun
Saya berpihak pada kubu bearish. Dilihat dari mana pun, akuisisi ini tampak seperti pemegang saham MRVL membayar di muka untuk cerita tahun 2028.
Pertama, datanya.
Pada Senin waktu AS, Marvell mengumumkan akuisisi produsen komponen optik Lumentum dengan pembayaran seluruhnya dalam saham, senilai $115 miliar.
Setiap saham Lumentum akan ditukar dengan 4,5 saham Marvell. Saat diumumkan, nilainya sekitar $1.132 per saham, atau premi 23,9% dibandingkan harga penutupan 28 Oktober.
Imbalannya, pemegang saham Marvell yang ada hanya akan memiliki 67% perusahaan gabungan, sementara pemegang saham Lumentum menguasai 33%.
Transaksi ini baru akan ditutup pada paruh pertama 2028, dan masih perlu persetujuan pemegang saham kedua perusahaan serta regulator.
Reaksi harga jauh lebih jujur daripada pengumumannya.
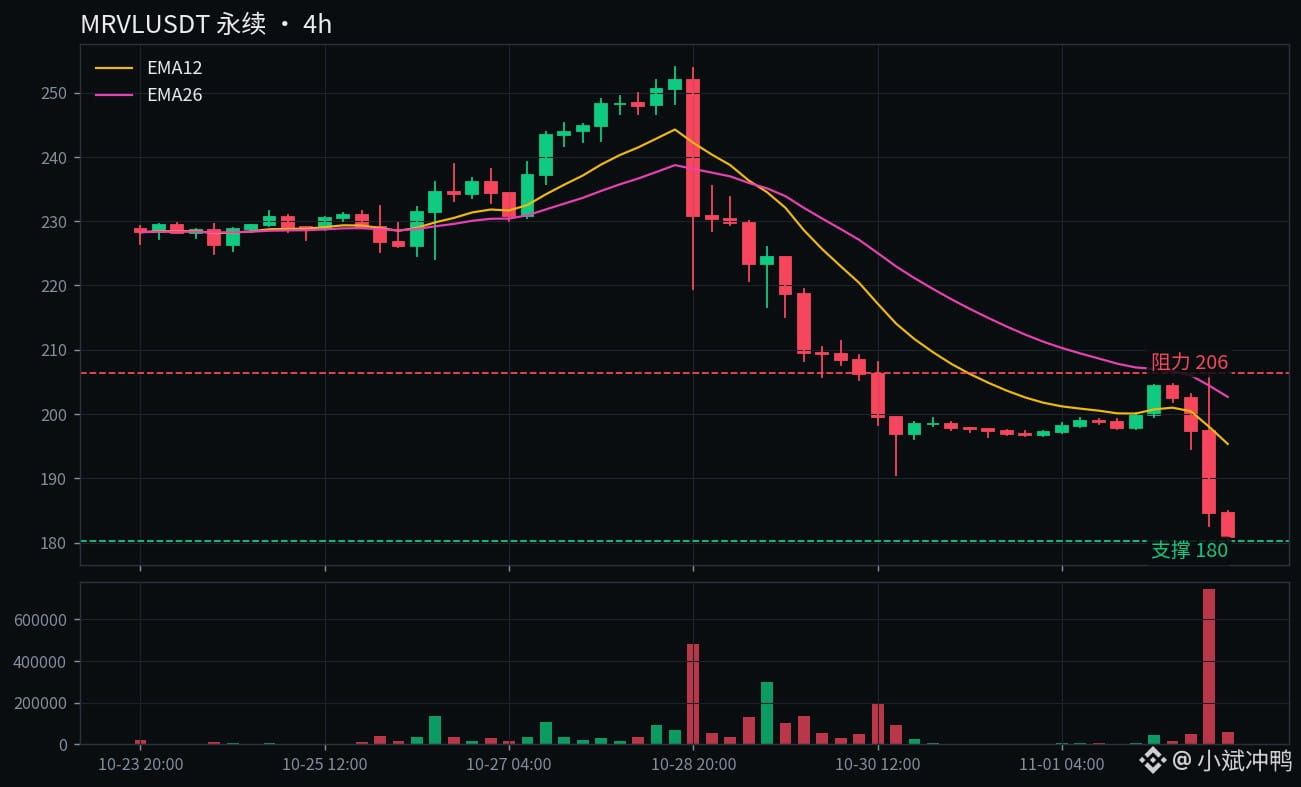
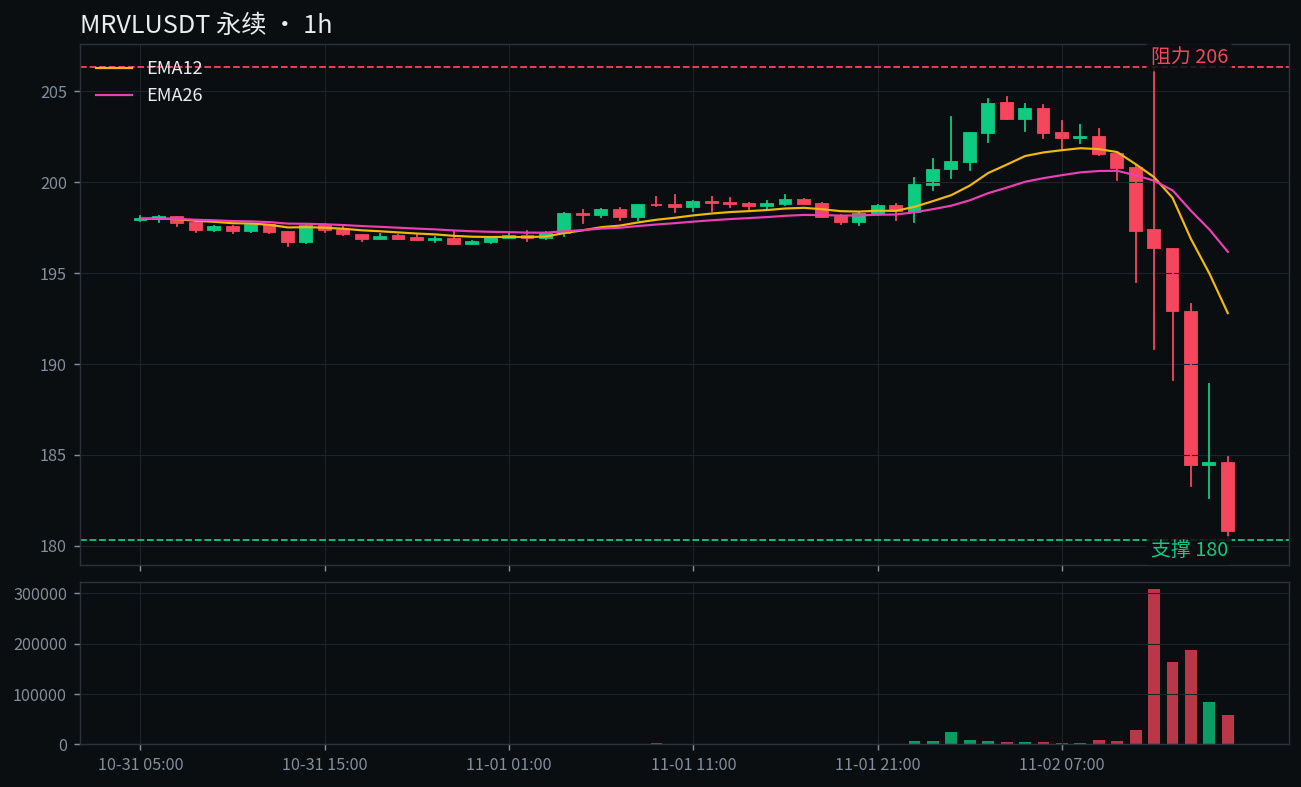
Token MRVL turun 9,3% dalam 24 jam, ke harga saat ini 180,65. Tertinggi 24 jamnya 206,32, terendah 180,26, dan volume perdagangan kontraknya $179 juta.
Token LITE lebih parah, turun 14,2% dalam 24 jam ke 729,6.
Dengan rasio tukar 4,5 saham, nilai transaksi yang diumumkan sebesar $1.132 ikut menyusut bersama MRVL menjadi sekitar $813, turun hampir 30%.
Yang keterlaluan, harga token saat ini 729,6 bahkan lebih rendah daripada nilai hasil konversi itu. Pasar tidak mengakui nilai tersebut sekalipun.
Apa kata kubu bullish?
Lumentum memang aset yang menghasilkan uang. Pendapatan kuartal terakhir naik 136,5% menjadi $1,26 miliar, dengan panduan kuartal berikutnya sebesar $1,575–$1,625 miliar.
Perhitungan manajemen Marvell juga terlihat menarik: perusahaan gabungan bisa menjangkau pasar senilai $550 miliar, menghemat lebih dari $1 miliar per tahun lewat sinergi, dan mereka juga mengatakan bahwa laba per saham yang disesuaikan akan meningkat pada tahun pertama setelah transaksi ditutup.
Stifel dan Piper Sandler tetap bullish di tengah kejatuhan ini. Proyeksi yang dipaparkan Marvell sendiri pada acara investor bulan Oktober juga cukup ambisius: pendapatan $20 miliar pada 2028 dan $70–90 miliar pada 2031.
Apa kata kubu bearish?
Sebesar apa pun prospeknya, transaksi baru akan ditutup pada 2028, sementara sinerginya baru terwujud setelah 2029. Namun, harga saham harus menanggung dilusi sekarang.
Marvell turun 20,65% dalam lima hari terakhir dan 33,41% dalam sebulan terakhir. Berita akuisisi ini hanya menendang lebih keras tren yang memang sudah menurun.
Pada hari kabar itu bocor, sahamnya sudah lebih dulu turun 13%. Pada hari pengumuman resmi, turun lagi 6,5%. Kedua belah pihak sama-sama merugi pada hari yang sama—hal yang jarang terjadi dalam transaksi akuisisi.
Broadcom juga bersaing di bidang yang sama. Bagian terbesar dari bisnis chip kustom Google memang bukan sesuatu yang bisa Marvell nikmati lebih dulu.
Menurut saya begini.
Sederhananya, yang dibeli dalam transaksi ini bukanlah laba Lumentum saat ini, melainkan pengaruh di lapisan interkoneksi optik dalam rak server AI.
Pengaruh semacam itu tidak bisa diserahkan per kuartal, tetapi dilusi langsung terasa. 33% tetaplah 33%.
Saya lebih percaya kubu bearish. Setidaknya sampai ketidakpastian penutupan transaksi terselesaikan, pasar tidak punya alasan untuk lebih dulu memulihkan valuasinya.
Simulasi skenario.
Jika harga kembali ke 206,32 dan bertahan, berarti analisis saya keliru: tekanan bearish dari dilusi sudah habis, dan target berikutnya adalah level bulat 220.
Jika menembus level terendah 24 jam, 180,26, berarti tekanan jual belum berakhir. Target berikutnya adalah level bulat 170.
Pada 26 November, Marvell akan merilis laporan keuangannya sendiri. Apakah panduan pendapatan $20 miliar pada 2028 masih bisa dipertahankan akan menjadi titik uji berikutnya.
Apa rencana saya?
Saya baru saja membuka posisi short. Kalau harga kembali ke 206, saya tutup; kalau menembus 180, saya tetap bertahan.
Mengejar posisi long di level ini sama saja membayar di muka untuk cerita tahun 2028. Saya tidak mau jadi orang yang kena getok.
Menurut kalian, apakah pasar bereaksi berlebihan dan harga akan kembali ke 206,32 untuk membuktikan saya salah, atau beban dilusi akan lebih dulu menekan harga menembus 180,26? Saya memilih skenario kedua. Kalau kalian?
$MRVL $LITE $AVGO
#Marvell #semikonduktor
Saya berpihak pada kubu bearish. Dilihat dari mana pun, akuisisi ini tampak seperti pemegang saham MRVL membayar di muka untuk cerita tahun 2028.
Pertama, datanya.
Pada Senin waktu AS, Marvell mengumumkan akuisisi produsen komponen optik Lumentum dengan pembayaran seluruhnya dalam saham, senilai $115 miliar.
Setiap saham Lumentum akan ditukar dengan 4,5 saham Marvell. Saat diumumkan, nilainya sekitar $1.132 per saham, atau premi 23,9% dibandingkan harga penutupan 28 Oktober.
Imbalannya, pemegang saham Marvell yang ada hanya akan memiliki 67% perusahaan gabungan, sementara pemegang saham Lumentum menguasai 33%.
Transaksi ini baru akan ditutup pada paruh pertama 2028, dan masih perlu persetujuan pemegang saham kedua perusahaan serta regulator.
Reaksi harga jauh lebih jujur daripada pengumumannya.
Token MRVL turun 9,3% dalam 24 jam, ke harga saat ini 180,65. Tertinggi 24 jamnya 206,32, terendah 180,26, dan volume perdagangan kontraknya $179 juta.
Token LITE lebih parah, turun 14,2% dalam 24 jam ke 729,6.
Dengan rasio tukar 4,5 saham, nilai transaksi yang diumumkan sebesar $1.132 ikut menyusut bersama MRVL menjadi sekitar $813, turun hampir 30%.
Yang keterlaluan, harga token saat ini 729,6 bahkan lebih rendah daripada nilai hasil konversi itu. Pasar tidak mengakui nilai tersebut sekalipun.
Apa kata kubu bullish?
Lumentum memang aset yang menghasilkan uang. Pendapatan kuartal terakhir naik 136,5% menjadi $1,26 miliar, dengan panduan kuartal berikutnya sebesar $1,575–$1,625 miliar.
Perhitungan manajemen Marvell juga terlihat menarik: perusahaan gabungan bisa menjangkau pasar senilai $550 miliar, menghemat lebih dari $1 miliar per tahun lewat sinergi, dan mereka juga mengatakan bahwa laba per saham yang disesuaikan akan meningkat pada tahun pertama setelah transaksi ditutup.
Stifel dan Piper Sandler tetap bullish di tengah kejatuhan ini. Proyeksi yang dipaparkan Marvell sendiri pada acara investor bulan Oktober juga cukup ambisius: pendapatan $20 miliar pada 2028 dan $70–90 miliar pada 2031.
Apa kata kubu bearish?
Sebesar apa pun prospeknya, transaksi baru akan ditutup pada 2028, sementara sinerginya baru terwujud setelah 2029. Namun, harga saham harus menanggung dilusi sekarang.
Marvell turun 20,65% dalam lima hari terakhir dan 33,41% dalam sebulan terakhir. Berita akuisisi ini hanya menendang lebih keras tren yang memang sudah menurun.
Pada hari kabar itu bocor, sahamnya sudah lebih dulu turun 13%. Pada hari pengumuman resmi, turun lagi 6,5%. Kedua belah pihak sama-sama merugi pada hari yang sama—hal yang jarang terjadi dalam transaksi akuisisi.
Broadcom juga bersaing di bidang yang sama. Bagian terbesar dari bisnis chip kustom Google memang bukan sesuatu yang bisa Marvell nikmati lebih dulu.
Menurut saya begini.
Sederhananya, yang dibeli dalam transaksi ini bukanlah laba Lumentum saat ini, melainkan pengaruh di lapisan interkoneksi optik dalam rak server AI.
Pengaruh semacam itu tidak bisa diserahkan per kuartal, tetapi dilusi langsung terasa. 33% tetaplah 33%.
Saya lebih percaya kubu bearish. Setidaknya sampai ketidakpastian penutupan transaksi terselesaikan, pasar tidak punya alasan untuk lebih dulu memulihkan valuasinya.
Simulasi skenario.
Jika harga kembali ke 206,32 dan bertahan, berarti analisis saya keliru: tekanan bearish dari dilusi sudah habis, dan target berikutnya adalah level bulat 220.
Jika menembus level terendah 24 jam, 180,26, berarti tekanan jual belum berakhir. Target berikutnya adalah level bulat 170.
Pada 26 November, Marvell akan merilis laporan keuangannya sendiri. Apakah panduan pendapatan $20 miliar pada 2028 masih bisa dipertahankan akan menjadi titik uji berikutnya.
Apa rencana saya?
Saya baru saja membuka posisi short. Kalau harga kembali ke 206, saya tutup; kalau menembus 180, saya tetap bertahan.
Mengejar posisi long di level ini sama saja membayar di muka untuk cerita tahun 2028. Saya tidak mau jadi orang yang kena getok.
Menurut kalian, apakah pasar bereaksi berlebihan dan harga akan kembali ke 206,32 untuk membuktikan saya salah, atau beban dilusi akan lebih dulu menekan harga menembus 180,26? Saya memilih skenario kedua. Kalau kalian?
$MRVL $LITE $AVGO
#Marvell #semikonduktor