$SAMSUNG menghadapi masalah baik sekaligus masalah buruk. Permintaan chip memori AI tumbuh pesat, dan perusahaan mencetak laba rekor. Namun, investor masih mempertanyakan berapa lama pertumbuhan ini bisa bertahan. Menurut saya, itulah hal yang paling penting saat ini.
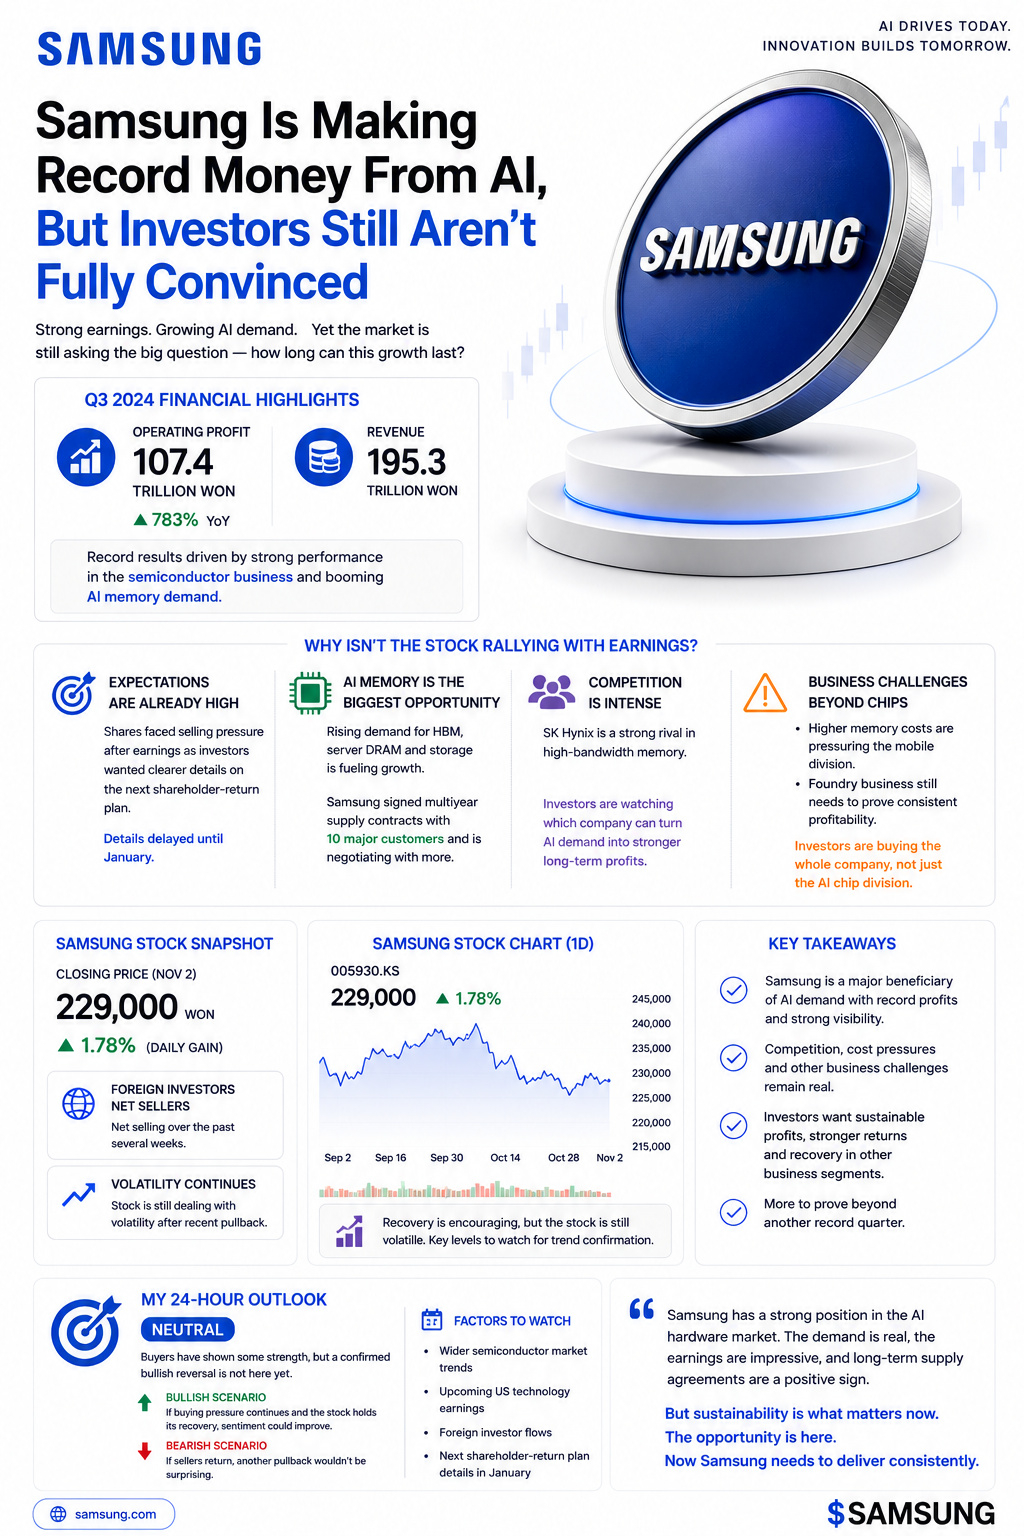
Samsung Electronics baru-baru ini melaporkan laba operasional kuartal ketiga sebesar 107,4 triliun won, naik 783% dibandingkan tahun sebelumnya. Pendapatan mencapai 195,3 triliun won. Angka-angka itu sangat besar. Bisnis semikonduktor menjadi pendorong utamanya, dengan permintaan memori terkait AI berperan besar.
Jadi, mengapa harga sahamnya tidak naik dengan keyakinan yang sama?
Karena ekspektasi sudah tinggi. Saham Samsung menghadapi tekanan jual setelah pengumuman laporan keuangan, sebagian karena investor menginginkan rincian yang lebih jelas tentang rencana pengembalian dana kepada pemegang saham berikutnya. Perusahaan menunda penyampaian rincian tersebut hingga Januari. Ketika perusahaan membukukan hasil rekor tetapi sahamnya masih kesulitan naik, biasanya itu berarti pasar sudah melihat melampaui laporan keuangan terbaru.
Bisnis memori AI jelas merupakan peluang terbesar Samsung saat ini. Memori bandwidth tinggi, DRAM server, dan produk penyimpanan semakin penting seiring perusahaan membangun pusat data AI yang lebih besar. Samsung juga telah menandatangani kontrak pasokan multiyear dengan 10 pelanggan besar dan sedang bernegosiasi dengan lebih banyak pelanggan. Ini merupakan perkembangan yang menggembirakan karena memberi perusahaan gambaran yang lebih jelas tentang permintaan mendatang.
Namun, ada satu hal yang perlu diperhatikan.
Samsung bukan satu-satunya perusahaan yang mengejar peluang ini. SK Hynix tetap menjadi pesaing serius di bidang memori bandwidth tinggi, dan investor mencermati perusahaan mana yang mampu mengubah permintaan AI menjadi keuntungan jangka panjang yang lebih besar. Menjadi produsen chip besar tidak serta-merta berarti Samsung akan unggul di setiap bagian pasar AI.
Ada pula masalah di luar bisnis semikonduktor. Biaya memori yang lebih tinggi menekan divisi seluler Samsung. Bisnis foundry-nya juga masih perlu membuktikan bahwa bisnis tersebut dapat menghasilkan keuntungan secara konsisten. Hal-hal ini penting karena investor membeli saham seluruh perusahaan, bukan hanya divisi chip AI-nya.
Menurut data penutupan yang dilaporkan, saham Samsung ditutup di sekitar 229.000 won pada 2 November, naik sekitar 1,78% pada hari itu. Pemulihan ini menggembirakan, tetapi sahamnya masih menghadapi volatilitas setelah penurunan baru-baru ini. Investor asing juga menjadi penjual bersih selama beberapa pekan terakhir, dan hal ini patut dicermati.
Untuk 24 jam ke depan, sinyal saya netral. Pembeli telah menunjukkan kekuatan, tetapi saya belum akan menyebutnya pembalikan tren naik yang terkonfirmasi. Jika tekanan beli berlanjut dan saham mampu mempertahankan pemulihan terbarunya, sentimen bisa membaik. Jika penjual kembali, penurunan lagi bukan hal yang mengejutkan. Pergerakan pasar semikonduktor yang lebih luas dan laporan keuangan perusahaan teknologi AS yang akan datang juga dapat memengaruhi arah pergerakan.
Saya masih berpendapat bahwa Samsung memiliki posisi kuat di pasar perangkat keras AI. Permintaannya nyata, hasil keuangannya mengesankan, dan perjanjian pasokan jangka panjang merupakan pertanda positif. Namun, perusahaan ini harus membuktikan lebih banyak daripada sekadar melaporkan satu kuartal rekor lagi.
Investor ingin tahu apakah keuntungan ini bisa bertahan, apakah Samsung dapat bersaing lebih efektif di bidang memori canggih, dan apakah bisnis-bisnis lainnya dapat pulih.
Itulah yang akan saya cermati, alih-alih terbawa euforia oleh berita utama AI lainnya.
Samsung memiliki peluang. Kini perusahaan itu perlu menunjukkan kinerja yang konsisten.