AMD terseret jatuh 10,9% gara-gara Intel, besok harus membuktikan sendiri
Saya berpihak pada kubu bullish, tapi hanya percaya satu kartu: panduan Q4. Angka Q3 sendiri sudah bukan misteri.
Pertama, soal waktu. Besok setelah pasar saham AS tutup, AMD merilis hasil Q3. Panggilan konferensi dimulai pukul 6 pagi waktu Beijing pada 4 November.
Wall Street memperkirakan pendapatan 13,09 miliar dolar AS, naik 41% secara tahunan, dan EPS disesuaikan 1,94 dolar AS, naik 62% secara tahunan.
Panduan perusahaan sendiri adalah sekitar 13 miliar, dengan rentang plus-minus 300 juta, dan margin kotor sekitar 56%. Perkiraan pasar pada dasarnya tepat di titik tengah panduan.
Kinerja kuartal lalu cukup baik: pendapatan 11,54 miliar, pusat data 6,7 miliar—lebih dari dua kali lipat secara tahunan. Untuk kuartal ini, pasar memperkirakan pendapatan pusat data bisa mencapai 8,3 miliar.
Kubu bullish sebenarnya punya kartu yang cukup kuat.
Rolland dari Susquehanna baru saja menaikkan target harga dari 620 menjadi 650, dengan alasan hasil bisa melampaui perkiraan dan panduan akan dinaikkan.
Jefferies lebih agresif lagi: mereka memperkirakan pendapatan 13,5 miliar dan panduan Q4 sebesar 17 miliar, jauh di atas perkiraan pasar 16,3 miliar.
Pengiriman rak MI450 dan Helios sudah dimulai pada September. Meta juga mengatakan pada 27 Oktober bahwa sistem gelombang pertama sedang dipasang dan diuji.
Rolland membuat proyeksi hingga 2027: GPU pusat data 41 miliar, CPU server 33 miliar, total 74 miliar—lebih tinggi daripada perkiraan pasar sebesar 71 miliar.
Satu lagi: dalam 8 laporan keuangan terakhir, AMD selalu memenuhi atau melampaui perkiraan. Saham ini jarang mengecewakan saat melaporkan hasil.
Kubu bearish juga punya argumen.
Sederhananya, perkiraan pasar yang berada tepat di titik tengah panduan berarti angka bagus sudah diperhitungkan. Sedikit saja melampaui perkiraan jelas tidak cukup.
Pada Agustus, ada yang berharap pendapatan mencapai 14 miliar. Sekarang perkiraannya hanya 13,09 miliar. Pendorong sesungguhnya ada pada panduan Q4, bukan Q3.
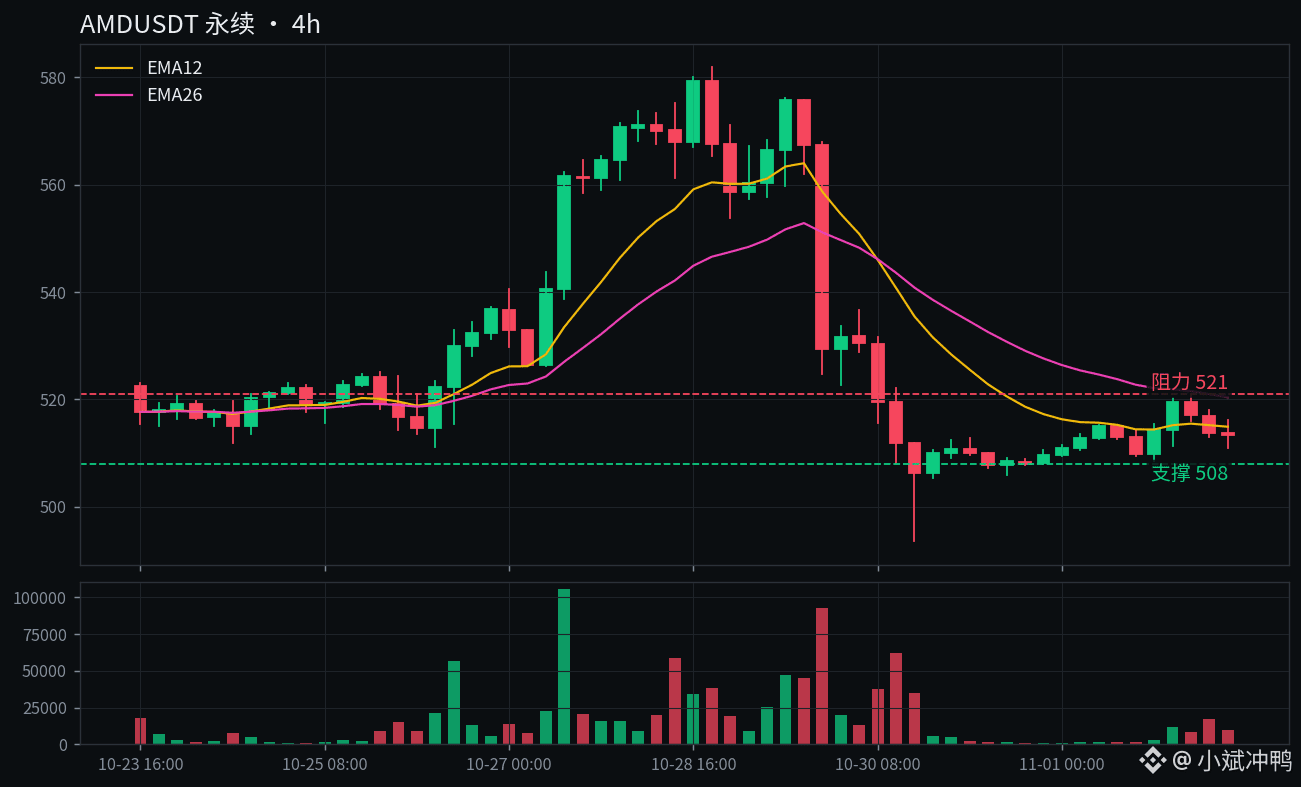
Intel Jumat lalu menjadi contoh nyata: pendapatan naik 21% dan melampaui perkiraan, tetapi panduan yang mengecewakan langsung menjatuhkan sahamnya 30%. AMD ikut terseret turun 10,9% hari itu.
Manajemen sendiri sudah mengatakan bisnis gaming akan turun dua digit pada Q3. Harga memori yang tinggi menjadi tekanan, sementara Intel sudah lebih dulu memberi sinyal bahwa pasar PC sedang melemah.
Sedikit catatan: saham ini sudah naik 135% tahun ini, jadi valuasinya memang sudah cukup tinggi dan ruang untuk salah tidak besar.
Menurut saya, yang penting besok sama sekali bukan apakah hasil Q3 melampaui perkiraan.
Asalkan Q3 tidak berantakan, angkanya kemungkinan besar akan lolos. Penentu sebenarnya adalah apakah panduan Q4 menjelaskan dengan gamblang peningkatan volume Helios.
Kalau jelas, pemulihan dari penurunan berlebihan ini bisa terjadi. Kembali ke 521 adalah langkah pertama, lalu target harga 650 baru punya peluang.
Kalau penjelasannya samar, AMD bisa menjadi Intel kedua—sebagus apa pun perkiraannya, itu tidak akan ada gunanya.
Mari kita lihat beberapa skenario.
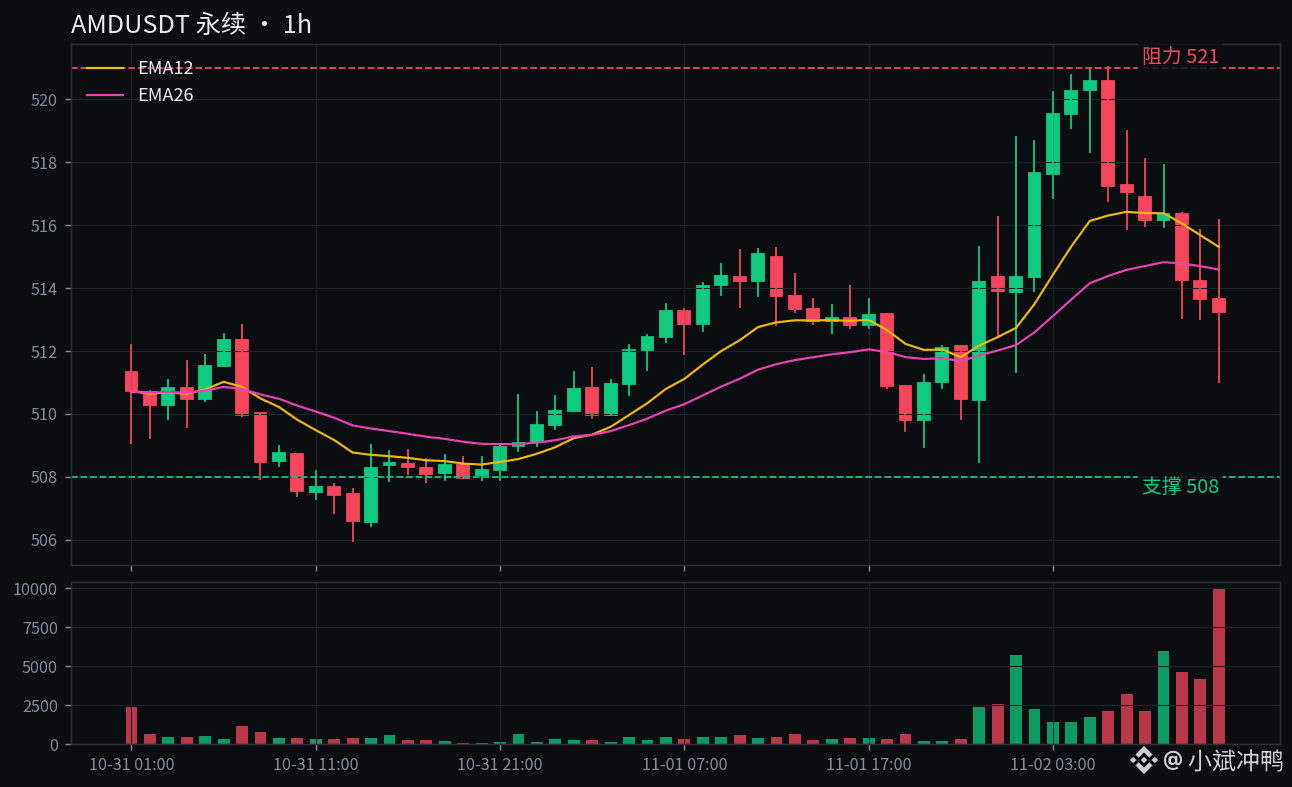
Jika bertahan dan ditutup di atas 521, pemulihan dari penurunan berlebihan akan menuntaskan tahap pertama. Target berikutnya 550, lalu baru membahas arah menuju target harga 650.
Jika turun di bawah 508, konsolidasi hari ini jadi sia-sia. Level berikutnya adalah harga penutupan Jumat di 504,8; kalau jebol, berikutnya 500.
Kontrak perpetual saat ini sedikit di atas 513, nyaris tidak bergerak dalam 24 jam. Tingkat pendanaan 0,0024% juga masih wajar, menunjukkan bahwa sebelum laporan keuangan, orang-orang belum buru-buru bertaruh.
Apa rencana saya? Saya sudah ikut masuk dengan posisi kecil. Kalau turun di bawah 508, saya keluar.
Taruhan ini bukan soal angka Q3, melainkan soal pernyataan tentang Helios dalam panduan Q4. Kalau penjelasannya tidak meyakinkan, saya akan langsung mengakui kesalahan dan keluar.
Apakah panduan Q4 akan menjelaskan peningkatan volume Helios dengan gamblang, lalu saham kembali ke 521 dan bergerak menuju 650? Atau panduannya akan samar dan saham turun di bawah 508 menuju 500?
Saya memilih skenario pertama. Kalau kamu?
$AMD $INTC
#美股 #LaporanKeuangan
Saya berpihak pada kubu bullish, tapi hanya percaya satu kartu: panduan Q4. Angka Q3 sendiri sudah bukan misteri.
Pertama, soal waktu. Besok setelah pasar saham AS tutup, AMD merilis hasil Q3. Panggilan konferensi dimulai pukul 6 pagi waktu Beijing pada 4 November.
Wall Street memperkirakan pendapatan 13,09 miliar dolar AS, naik 41% secara tahunan, dan EPS disesuaikan 1,94 dolar AS, naik 62% secara tahunan.
Panduan perusahaan sendiri adalah sekitar 13 miliar, dengan rentang plus-minus 300 juta, dan margin kotor sekitar 56%. Perkiraan pasar pada dasarnya tepat di titik tengah panduan.
Kinerja kuartal lalu cukup baik: pendapatan 11,54 miliar, pusat data 6,7 miliar—lebih dari dua kali lipat secara tahunan. Untuk kuartal ini, pasar memperkirakan pendapatan pusat data bisa mencapai 8,3 miliar.
Kubu bullish sebenarnya punya kartu yang cukup kuat.
Rolland dari Susquehanna baru saja menaikkan target harga dari 620 menjadi 650, dengan alasan hasil bisa melampaui perkiraan dan panduan akan dinaikkan.
Jefferies lebih agresif lagi: mereka memperkirakan pendapatan 13,5 miliar dan panduan Q4 sebesar 17 miliar, jauh di atas perkiraan pasar 16,3 miliar.
Pengiriman rak MI450 dan Helios sudah dimulai pada September. Meta juga mengatakan pada 27 Oktober bahwa sistem gelombang pertama sedang dipasang dan diuji.
Rolland membuat proyeksi hingga 2027: GPU pusat data 41 miliar, CPU server 33 miliar, total 74 miliar—lebih tinggi daripada perkiraan pasar sebesar 71 miliar.
Satu lagi: dalam 8 laporan keuangan terakhir, AMD selalu memenuhi atau melampaui perkiraan. Saham ini jarang mengecewakan saat melaporkan hasil.
Kubu bearish juga punya argumen.
Sederhananya, perkiraan pasar yang berada tepat di titik tengah panduan berarti angka bagus sudah diperhitungkan. Sedikit saja melampaui perkiraan jelas tidak cukup.
Pada Agustus, ada yang berharap pendapatan mencapai 14 miliar. Sekarang perkiraannya hanya 13,09 miliar. Pendorong sesungguhnya ada pada panduan Q4, bukan Q3.
Intel Jumat lalu menjadi contoh nyata: pendapatan naik 21% dan melampaui perkiraan, tetapi panduan yang mengecewakan langsung menjatuhkan sahamnya 30%. AMD ikut terseret turun 10,9% hari itu.
Manajemen sendiri sudah mengatakan bisnis gaming akan turun dua digit pada Q3. Harga memori yang tinggi menjadi tekanan, sementara Intel sudah lebih dulu memberi sinyal bahwa pasar PC sedang melemah.
Sedikit catatan: saham ini sudah naik 135% tahun ini, jadi valuasinya memang sudah cukup tinggi dan ruang untuk salah tidak besar.
Menurut saya, yang penting besok sama sekali bukan apakah hasil Q3 melampaui perkiraan.
Asalkan Q3 tidak berantakan, angkanya kemungkinan besar akan lolos. Penentu sebenarnya adalah apakah panduan Q4 menjelaskan dengan gamblang peningkatan volume Helios.
Kalau jelas, pemulihan dari penurunan berlebihan ini bisa terjadi. Kembali ke 521 adalah langkah pertama, lalu target harga 650 baru punya peluang.
Kalau penjelasannya samar, AMD bisa menjadi Intel kedua—sebagus apa pun perkiraannya, itu tidak akan ada gunanya.
Mari kita lihat beberapa skenario.
Jika bertahan dan ditutup di atas 521, pemulihan dari penurunan berlebihan akan menuntaskan tahap pertama. Target berikutnya 550, lalu baru membahas arah menuju target harga 650.
Jika turun di bawah 508, konsolidasi hari ini jadi sia-sia. Level berikutnya adalah harga penutupan Jumat di 504,8; kalau jebol, berikutnya 500.
Kontrak perpetual saat ini sedikit di atas 513, nyaris tidak bergerak dalam 24 jam. Tingkat pendanaan 0,0024% juga masih wajar, menunjukkan bahwa sebelum laporan keuangan, orang-orang belum buru-buru bertaruh.
Apa rencana saya? Saya sudah ikut masuk dengan posisi kecil. Kalau turun di bawah 508, saya keluar.
Taruhan ini bukan soal angka Q3, melainkan soal pernyataan tentang Helios dalam panduan Q4. Kalau penjelasannya tidak meyakinkan, saya akan langsung mengakui kesalahan dan keluar.
Apakah panduan Q4 akan menjelaskan peningkatan volume Helios dengan gamblang, lalu saham kembali ke 521 dan bergerak menuju 650? Atau panduannya akan samar dan saham turun di bawah 508 menuju 500?
Saya memilih skenario pertama. Kalau kamu?
$AMD $INTC
#美股 #LaporanKeuangan