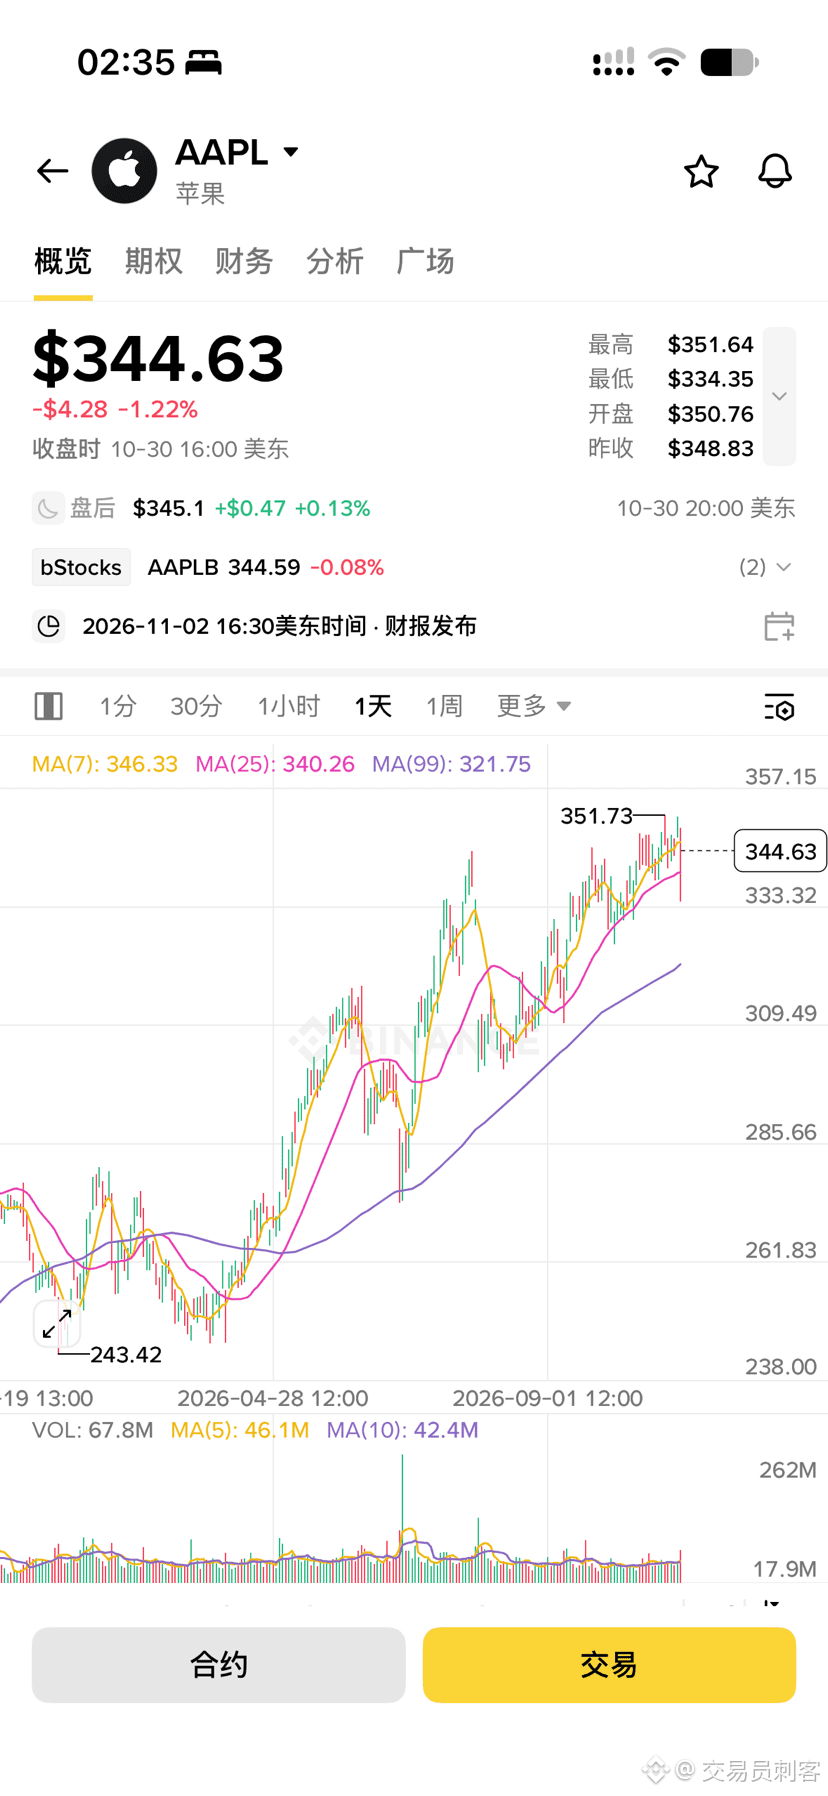
Apple akan merilis laporan keuangannya setelah pasar saham AS tutup pada 2 November. Laporan kali ini agak berbeda dari biasanya karena beberapa variabel penting bercampur aduk, jadi ekspektasi dan kenyataan perlu dibedah dengan saksama.
Konsensus pasar saat ini memperkirakan pendapatan sekitar 113,3 miliar dolar AS dan EPS sekitar 1,98 dolar AS. Angka yang dibukukan Apple pada kuartal sebelumnya sebenarnya sangat kuat: pendapatan 109,4 miliar dolar AS, naik 16% dibandingkan tahun lalu, dan EPS 2,02 dolar AS—keduanya melampaui ekspektasi. Margin kotor bahkan menembus 50%. Namun, untuk Q4 kali ini, pasar memperkirakan pertumbuhan pendapatan melambat menjadi sekitar 10%, dan tekanan mulai terlihat jelas.
Kontradiksi utama pertama adalah distorsi pemodelan akibat jadwal peluncuran iPhone yang bergeser. Bank of America sudah lebih dulu memperingatkan bahwa jadwal peluncuran seri iPhone 18 dan Duo, ponsel layar lipat, berbeda dari tahun-tahun sebelumnya sehingga model pendapatan Wall Street untuk Q4 berisiko terlalu tinggi. Kinerja penjualan perangkat keras tak bisa dinilai hanya dari angka pertumbuhan di permukaan; faktor pergeseran jadwal harus disisihkan agar permintaan sebenarnya terlihat. Jika angka aktual hanya tepat memenuhi panduan, atau bahkan tertekan oleh pergeseran jadwal, kemungkinan besar saham akan langsung turun setelah pasar tutup.
Kontradiksi kedua adalah batas kritis margin kotor. Kenaikan harga chip memori masih bisa diatasi dalam beberapa kuartal sebelumnya berkat persediaan dan daya penetapan harga, tetapi kini tekanannya sudah merambat ke Apple. Margin kotor 50,1% pada kuartal sebelumnya merupakan puncak sementara. Pasar kini mencermati apakah margin kotor Q4 bisa bertahan di kisaran 48% hingga 49%. Jika lonjakan biaya memori menyebabkan margin kotor turun secara signifikan, investor bisa tetap menjual saham meskipun pendapatan melampaui ekspektasi. Apple bukannya tidak pernah menaikkan harga, tetapi seberapa besar kenaikan itu bisa menutup biaya akan ditentukan oleh panduan manajemen dalam konferensi telepon laporan keuangan.
Poin ketiga yang patut diperhatikan adalah ketahanan bisnis layanan. Pasar memperkirakan pertumbuhan pendapatan layanan sekitar 14%. Segmen ini menyumbang porsi laba Apple yang paling besar sekaligus menjadi sumber premi valuasinya. Seberapa kuat pun siklus perangkat keras, selama bisnis layanan mampu mempertahankan pertumbuhan dua digit, fondasi Apple tidak akan goyah. Namun, jika pertumbuhan layanan juga mulai melambat, artinya bahkan mesin penghasil uang paling stabil pun terdampak oleh melemahnya konsumsi. Ini lebih mengkhawatirkan daripada penjualan iPhone yang turun beberapa unit.
Ada satu variabel lain yang jangan diabaikan: ini adalah konferensi telepon kuartalan pertama setelah CEO baru John Ternus menjabat. $AAPLB
Konsensus pasar saat ini memperkirakan pendapatan sekitar 113,3 miliar dolar AS dan EPS sekitar 1,98 dolar AS. Angka yang dibukukan Apple pada kuartal sebelumnya sebenarnya sangat kuat: pendapatan 109,4 miliar dolar AS, naik 16% dibandingkan tahun lalu, dan EPS 2,02 dolar AS—keduanya melampaui ekspektasi. Margin kotor bahkan menembus 50%. Namun, untuk Q4 kali ini, pasar memperkirakan pertumbuhan pendapatan melambat menjadi sekitar 10%, dan tekanan mulai terlihat jelas.
Kontradiksi utama pertama adalah distorsi pemodelan akibat jadwal peluncuran iPhone yang bergeser. Bank of America sudah lebih dulu memperingatkan bahwa jadwal peluncuran seri iPhone 18 dan Duo, ponsel layar lipat, berbeda dari tahun-tahun sebelumnya sehingga model pendapatan Wall Street untuk Q4 berisiko terlalu tinggi. Kinerja penjualan perangkat keras tak bisa dinilai hanya dari angka pertumbuhan di permukaan; faktor pergeseran jadwal harus disisihkan agar permintaan sebenarnya terlihat. Jika angka aktual hanya tepat memenuhi panduan, atau bahkan tertekan oleh pergeseran jadwal, kemungkinan besar saham akan langsung turun setelah pasar tutup.
Kontradiksi kedua adalah batas kritis margin kotor. Kenaikan harga chip memori masih bisa diatasi dalam beberapa kuartal sebelumnya berkat persediaan dan daya penetapan harga, tetapi kini tekanannya sudah merambat ke Apple. Margin kotor 50,1% pada kuartal sebelumnya merupakan puncak sementara. Pasar kini mencermati apakah margin kotor Q4 bisa bertahan di kisaran 48% hingga 49%. Jika lonjakan biaya memori menyebabkan margin kotor turun secara signifikan, investor bisa tetap menjual saham meskipun pendapatan melampaui ekspektasi. Apple bukannya tidak pernah menaikkan harga, tetapi seberapa besar kenaikan itu bisa menutup biaya akan ditentukan oleh panduan manajemen dalam konferensi telepon laporan keuangan.
Poin ketiga yang patut diperhatikan adalah ketahanan bisnis layanan. Pasar memperkirakan pertumbuhan pendapatan layanan sekitar 14%. Segmen ini menyumbang porsi laba Apple yang paling besar sekaligus menjadi sumber premi valuasinya. Seberapa kuat pun siklus perangkat keras, selama bisnis layanan mampu mempertahankan pertumbuhan dua digit, fondasi Apple tidak akan goyah. Namun, jika pertumbuhan layanan juga mulai melambat, artinya bahkan mesin penghasil uang paling stabil pun terdampak oleh melemahnya konsumsi. Ini lebih mengkhawatirkan daripada penjualan iPhone yang turun beberapa unit.
Ada satu variabel lain yang jangan diabaikan: ini adalah konferensi telepon kuartalan pertama setelah CEO baru John Ternus menjabat. $AAPLB