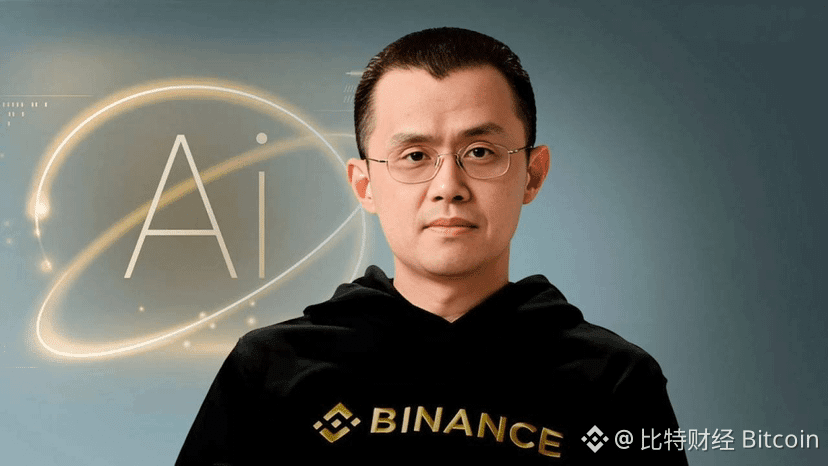
Apa yang dilakukan #赵长鹏 bahkan belum pernah terjadi di dunia keuangan tradisional.
Kalau sebuah bank tradisional bangun suatu pagi dan mendapati sistemnya telah dibobol hingga kehilangan 6,3 miliar dolar AS.
Apa yang akan terjadi selanjutnya? Rapat dewan direksi darurat. Regulator turun tangan. Investigasi. Kekhawatiran soal likuiditas. Pemegang saham mempertanyakan manajemen. Nasabah mengantre untuk meminta penjelasan.
Beberapa tahun kemudian, uang yang semula ada lenyap tanpa sisa. Tak ada tempat untuk mencari keadilan. Berani bikin keributan? Langsung diproses karena dianggap mengganggu ketertiban.
Sekarang lihat Binance, setelah insiden dengan skala yang sama:
→ Berkomitmen menanggung seluruh kerugian pengguna yang telah terkonfirmasi.
→ Mengumumkan penggunaan dana sendiri dan SAFU, dengan mengalokasikan cadangan sebesar 6,34 miliar dolar AS.
→ Menurut laporan, aset terkait kasus senilai hampir 3 miliar dolar AS telah dibekukan di blockchain.
→ Berkomitmen menerbitkan tinjauan teknis pascainsiden dan memperbarui bukti cadangan.
Ada satu perbedaan penting di sini: bank tradisional memiliki asuransi simpanan dan kerangka penanganan yang sudah mapan, tetapi semua itu tidak otomatis menanggung setiap kasus pencurian siber.
Di Amerika Serikat, asuransi FDIC pun tidak menanggung kerugian akibat pencurian dan penipuan.
Pelajaran yang lebih besar bukanlah «kripto lebih aman daripada keuangan tradisional».
Melainkan, kripto tengah membangun model akuntabilitas keuangan yang sama sekali berbeda.
Transparansi on-chain, pelacakan aset secara real-time, mekanisme pembekuan yang dapat diprogram, serta sebuah bursa yang menggunakan modalnya sendiri untuk mengganti kerugian pengguna.
Bayangkan jika seluruh industri keuangan hanya dibandingkan berdasarkan satu indikator ini:
Saat miliaran dolar lenyap, seberapa cepat sebuah lembaga keuangan dapat mengembalikan uang setiap nasabah?
#BINANCE