
Setelah laporan keuangan Alphabet dirilis, harga sahamnya anjlok 12,6% dalam sehari dan hampir US$500 miliar nilai pasarnya menguap.
Saya menelaah laporan keuangannya, dan ada beberapa angka yang layak dilihat secara bersamaan.
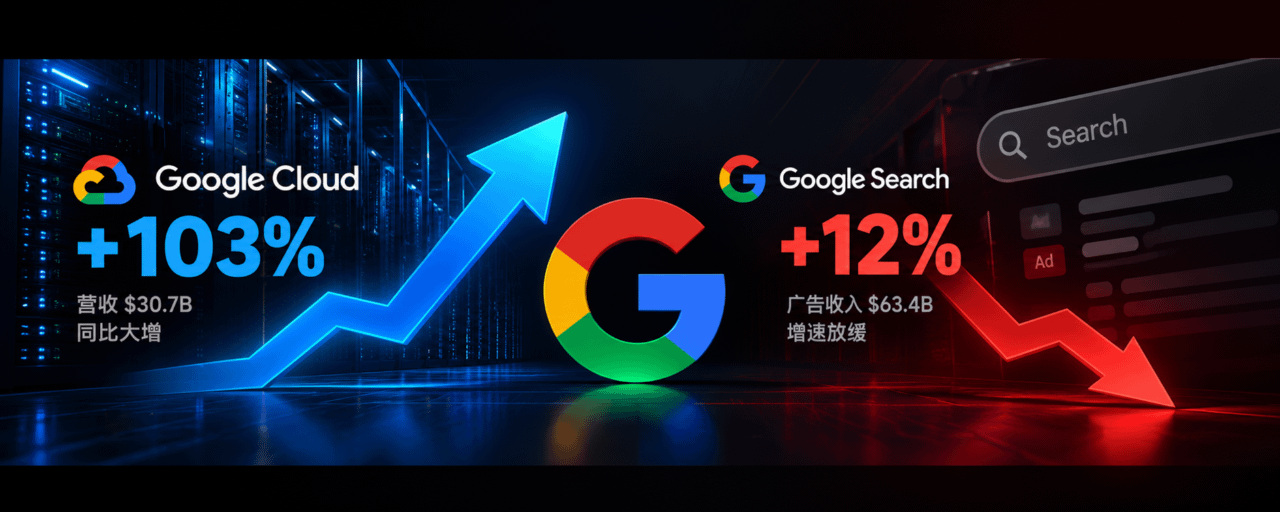
Total pendapatan US$127,58 miliar, naik 25% dibandingkan tahun sebelumnya. Pendapatan Google Cloud US$30,71 miliar, naik 103% dibandingkan tahun sebelumnya. Laba operasional US$40,58 miliar, naik 30% dibandingkan tahun sebelumnya.
Jika hanya melihat tiga angka ini, laporan keuangan Google sebenarnya cukup mengesankan.
Namun, beberapa angka lainnya tidak begitu menggembirakan.
Laba bersih US$26,17 miliar, turun 25% dibandingkan tahun sebelumnya. Belanja modal kuartalan US$51,36 miliar. Arus kas bebas minus US$9,07 miliar.
Mengapa perusahaan yang laba operasionalnya masih tumbuh 30% mengalami aksi jual yang begitu besar?
Menurut saya, masalahnya terletak pada penilaian pasar terhadap cara Google menghasilkan uang di masa depan.
──── ✦ ────
Mari kita lihat Google Cloud terlebih dahulu. Bisnis ini memang sangat kuat.
Pendapatannya naik dua kali lipat dibandingkan tahun lalu, mencapai 30,7 miliar dolar AS, sementara laba operasionalnya juga melampaui 11,1 miliar dolar AS.
Permintaan komputasi AI terus meningkat, perusahaan masih membeli layanan cloud, dan TPU buatan Google sendiri mulai menyumbang semakin banyak pendapatan.
Ini menunjukkan bahwa sebagian investasi Google dalam infrastruktur AI sudah berubah menjadi pendapatan nyata.
Namun, ada satu masalah.
Semakin banyak kapasitas komputasi AI yang dijual Google, semakin banyak pula server, chip, pusat data, dan listrik yang dibutuhkan.
Semua investasi ini membutuhkan uang sungguhan.
Pada kuartal ketiga saja, belanja modal mencapai 51,36 miliar dolar AS, naik sekitar 114% dibandingkan tahun lalu.
Yang lebih penting, manajemen memperkirakan belanja modal pada 2027 akan terus meningkat tajam.
Bisnis cloud tumbuh pesat, tetapi pengeluarannya juga meningkat dengan sangat cepat.
Kini pasar mulai serius memperhitungkan biaya ini.
──── ✦ ────
Selanjutnya, mari kita lihat bisnis penelusuran. Inilah yang paling saya perhatikan.
Pendapatan Google Search mencapai 63,35 miliar dolar AS, naik 12% dibandingkan tahun lalu.
Pertumbuhannya masih dua digit, jadi belum bisa disebut sedang merosot.
Namun, iklan penelusuran selalu menjadi sumber kas terpenting Google dan juga menjadi modal yang memungkinkannya terus berinvestasi dalam bisnis baru.
Kini AI sedang mengubah cara orang menggunakan mesin pencari.
Dulu, saat mencari jawaban atas suatu pertanyaan, saya mungkin akan membuka beberapa situs, membandingkan informasi, lalu mengeklik iklan secara tidak sengaja.
Sekarang, banyak pertanyaan langsung saya ajukan kepada Gemini atau alat AI lainnya, dan dalam hitungan detik saya mendapatkan jawaban yang sudah dirangkum.
Google tentu juga sedang mengembangkan penelusuran berbasis AI, dan mereka bergerak cepat.
Namun, ketika pengguna semakin bergantung pada AI, di mana iklan sebaiknya ditempatkan? Bagaimana perubahan rasio kliknya? Dan siapa yang harus menanggung biaya komputasi untuk menghasilkan jawaban AI?
Pada akhirnya, semua pertanyaan ini akan berdampak pada laba.
Menurut saya, yang dikhawatirkan pasar adalah Google harus mengeluarkan dana besar untuk mengembangkan AI sekaligus melindungi sumber laba dari iklan penelusuran.
Padahal, iklan penelusuran justru merupakan salah satu sumber dana penting untuk mendukung investasi AI.
Inilah masalah yang paling perlu diselesaikan Google dalam beberapa tahun ke depan.
──── ✦ ────
Ada satu detail lain yang mudah terlewat: laba bersih turun 25%, tetapi laba operasional naik 30%.
Kedua angka ini tampak sangat bertolak belakang.
Setelah menelaah laporan keuangannya, saya melihat bahwa penurunan laba bersih sangat dipengaruhi oleh perubahan laba dan rugi investasi nonoperasional.
Jadi, tidak tepat jika langsung mengatakan bahwa laba dari bisnis utama Google ambruk.
Bisnis intinya masih tumbuh, dan Google Cloud juga semakin mampu menghasilkan laba.
Hal yang benar-benar perlu diwaspadai adalah arus kas bebas.
Dulu, Google mampu menghasilkan banyak uang tunai setiap kuartal untuk membeli kembali saham, berinvestasi dalam riset dan pengembangan, serta mengembangkan bisnisnya. Kasnya sangat berlimpah.
Sekarang, belanja modal dalam satu kuartal saja sudah melampaui 50 miliar dolar AS, sehingga arus kas bebas menjadi negatif.
Jika tingkat investasi seperti ini terus berlanjut selama beberapa kuartal ke depan, meskipun pendapatan tumbuh, imbal hasil tunai yang benar-benar bisa diterima pemegang saham mungkin akan tertekan.
Itulah sebabnya pasar kini semakin sensitif terhadap belanja modal para raksasa AI.
──── ✦ ────
Jadi, apakah Google kali ini benar-benar dihukum pasar secara berlebihan?
Untuk saat ini, saya belum ingin langsung mengambil kesimpulan.
Dari sisi bisnis, Google masih memiliki daya saing yang sangat kuat.
Iklan penelusuran masih memiliki basis pengguna yang sangat besar, Google Cloud tumbuh pesat, Gemini sudah memiliki 1 miliar pengguna, dan TPU memberi Google jalur teknologinya sendiri dalam persaingan infrastruktur AI.
Semua ini benar-benar nyata.
Namun, pasar modal melihat ke masa depan.
Jika investasi AI terus berlipat ganda sementara pertumbuhan iklan penelusuran melambat secara bertahap, pertumbuhan tinggi saat ini belum tentu bisa menghasilkan arus kas bebas yang sama tingginya di masa depan.
Sebaliknya, jika Google Cloud terus tumbuh pesat, monetisasi penelusuran AI semakin efektif, dan pertumbuhan belanja modal mulai melambat, pasar mungkin akan menilai kembali nilai Google.
Jadi, ada tiga hal utama yang akan saya pantau selanjutnya.
Pertama, apakah Google Search mampu mempertahankan pertumbuhan dua digit.
Kedua, apakah pertumbuhan pendapatan Google Cloud bisa terus menghasilkan laba.
Ketiga, dan yang paling penting, kapan belanja modal mulai melambat dan kapan arus kas bebas kembali pulih.
Saya masih cukup optimistis terhadap daya saing AI Google dalam jangka panjang, tetapi apakah harga sahamnya bisa stabil dalam jangka pendek masih bergantung pada valuasi dan pergerakan teknikal.
Setelah kejatuhan tajam ini, saya justru bersedia meluangkan lebih banyak waktu untuk mempelajarinya.
Bagaimanapun, perusahaan dengan pendapatan bisnis cloud yang berlipat ganda dan laba operasional yang tumbuh 30% layak dianalisis secara cermat untuk melihat prospeknya dalam beberapa tahun ke depan.
Data mengacu pada laporan keuangan resmi Alphabet Q3 2026. Ini hanya catatan riset pribadi dan bukan merupakan saran investasi. DYOR