
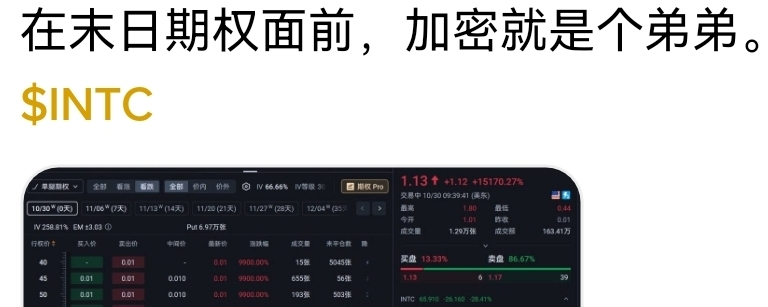
Pada 30 Oktober, saham Intel anjlok hampir 30% dalam sehari. Sebelum laporan keuangan dirilis, seseorang mengeluarkan US$13.000 untuk membeli opsi Put dengan harga kesepakatan US$68 dan tanggal kedaluwarsa pada hari itu. Harga per opsinya hanya 3 sen. Keesokan harinya, harga saham turun hingga separuh dan harga opsi itu langsung naik menjadi lebih dari US$4—untung 135 kali lipat, dari US$13.000 menjadi US$1,8 juta.
Banyak orang mengira volatilitas kripto sudah cukup dahsyat—naik atau turun 20% dalam sehari saja sudah terasa ekstrem. Namun, mereka yang benar-benar memahami leverage tahu bahwa opsi yang hampir kedaluwarsa adalah kaca pembesar. Saham mungkin hanya turun 30%, tetapi Put murah yang out-of-the-money bisa berubah dari kertas tak berharga menjadi mesin pencetak uang. Di balik semua itu tersembunyi rahasia paling mendasar dalam opsi—efek Gamma.
1. Memahami Gamma secara tuntas
Sensitivitas harga opsi terhadap harga saham disebut Delta.
Sedangkan Gamma adalah seberapa cepat Delta berubah.
Semakin dekat dengan tanggal kedaluwarsa, Gamma opsi di sekitar harga at-the-money akan meningkat tajam. Sedikit saja harga saham bergerak, Delta langsung melonjak besar. Opsi out-of-the-money bisa seketika menjadi sangat in-the-money; harganya tidak lagi naik perlahan, tetapi melonjak drastis. Sebaliknya, jika arah pergerakannya salah, nilainya juga bisa menjadi nol dalam waktu yang sangat singkat.
Itulah sebabnya opsi yang hampir kedaluwarsa bisa menghasilkan imbal hasil yang fantastis, hingga ratusan kali lipat. Opsi ini memperbesar “fluktuasi kecil harga saham” menjadi “lonjakan harga opsi yang drastis”. Seberapa volatil pun kripto, jarang sekali aset itu bisa mencapai kelipatan ekstrem seperti ini dalam semalam di tingkat kontrak.
2. Lebih dalam: bagaimana para pemain profesional menghasilkan uang dari Gamma
Orang awam melihat kisah keuntungan seratus kali lipat lalu iri. Namun, para ahli sejati melakukan hal lain—Gamma Scalping (scalping Gamma).
Mereka secara aktif membeli opsi agar berada dalam posisi Long Gamma, sembari terus membeli dan menjual saham untuk menjaga Delta keseluruhan posisi sedekat mungkin dengan 0.
Saat harga saham naik dan Delta membesar, mereka menjual saham;
Saat harga saham turun dan Delta mengecil, mereka membeli saham.
Hasilnya: mereka menjual saat harga saham naik dan membeli saat harga turun. Selama pasar bergerak naik-turun, mereka bisa terus “mengambil” keuntungan dari aset dasarnya.
Inti strategi ini adalah bertaruh bahwa volatilitas terealisasi lebih besar daripada volatilitas tersirat.
Di sisi opsi, Anda membayar premi dan terus menanggung penurunan nilai akibat berlalunya waktu. Di sisi saham, Anda menghasilkan uang dengan menjual saat harga tinggi dan membeli saat harga rendah. Ketika keuntungan dari sisi saham melebihi kerugian dari sisi opsi, strategi secara keseluruhan menghasilkan laba.
Semakin dekat dengan tanggal kedaluwarsa, semakin tinggi Gamma dan semakin sering pula penyesuaian lindung nilai perlu dilakukan. Frekuensi dan besarnya keuntungan per transaksi scalping pun meningkat signifikan. Itulah sebabnya para trader profesional sangat memperhatikan pengelolaan Gamma menjelang dan saat 0DTE—Gamma tinggi bisa memperbesar keuntungan sekaligus risiko.
3. Bagaimana cara melakukannya? Tiga contoh umum
Contoh 1: Strategi straddle klasik + lindung nilai dinamis
Misalkan harga saham saat ini 100 yuan. Anda memperkirakan volatilitas akan cukup tinggi dalam beberapa hari ke depan, tetapi tidak tahu arahnya.
Beli 1 kontrak Call at-the-money dan 1 kontrak Put at-the-money untuk membentuk straddle, dengan Delta awal yang mendekati 0. Setelah itu, segera lakukan penyesuaian begitu harga saham bergerak: jika harga naik ke 103 yuan dan Delta keseluruhan menjadi positif, jual sejumlah saham yang sesuai; jika harga turun kembali ke 98 yuan dan Delta menjadi negatif, beli kembali saham.
Saat harga saham bergerak naik-turun, Anda terus menjual saat harga tinggi dan membeli saat harga rendah di sisi saham. Selama volatilitas aktual cukup besar, keuntungan dari sisi saham dapat menutupi penurunan nilai opsi akibat berlalunya waktu.
Contoh 2: Scalping Gamma tinggi menjelang kedaluwarsa
Saat tanggal kedaluwarsa tinggal 1–2 hari lagi, Gamma opsi di sekitar harga at-the-money sudah sangat tinggi. Beli opsi at-the-money atau sedikit out-of-the-money dalam jumlah yang sesuai, sambil mempertahankan posisi Delta netral. Begitu harga saham bergerak sedikit saja, sekitar 1–2%, segera sesuaikan posisi saham ke arah sebaliknya.
Keuntungan membesar lebih cepat, tetapi risikonya juga lebih tinggi. Jika terjadi gap harga atau pergerakan satu arah, keterlambatan melakukan lindung nilai bisa membuat eksposur membesar. Strategi ini cocok bagi mereka yang memiliki perkiraan volatilitas yang jelas dan mampu memantau pasar secara langsung.
Contoh 3: Mengubah posisi opsi yang sudah dimiliki dari “pasif menjadi aktif”
Misalkan Anda sebelumnya sudah membeli beberapa Call dan total Delta saat ini adalah +0,6. Segera jual saham dalam jumlah yang sesuai agar total Delta mendekati 0. Setelah itu, lakukan pengelolaan dinamis: jika harga saham terus naik, terus jual saham; jika harga saham turun, beli kembali saham.
Ubah posisi opsi yang semula memiliki eksposur arah menjadi strategi netral yang berfokus menghasilkan keuntungan dari volatilitas. Banyak trader profesional menerapkan lindung nilai berkelanjutan seperti ini setelah memiliki opsi.
Beberapa hal penting sebelum mengakhiri
Opsi yang hampir kedaluwarsa bisa membuat seseorang kaya dalam semalam, tetapi juga bisa menghapus seluruh nilainya dalam sekejap.
Gamma adalah pedang bermata dua, dan scalping adalah tarian di ujung pisau.
Mereka yang benar-benar menghasilkan uang bukanlah yang paling berani bertaruh, melainkan yang paling memahami volatilitas dan paling disiplin dalam menjalankan lindung nilai.
Di sinilah letak keadilan pasar: keuntungan diberikan kepada mereka yang tahu cara mengelolanya, sedangkan risiko ditanggung oleh mereka yang hanya melihat potensi keuntungan.
Setelah memahami semua ini, barulah Anda mengerti—di dunia keuangan, hal paling mendebarkan bukanlah arah naik atau turunnya harga, melainkan volatilitas itu sendiri.