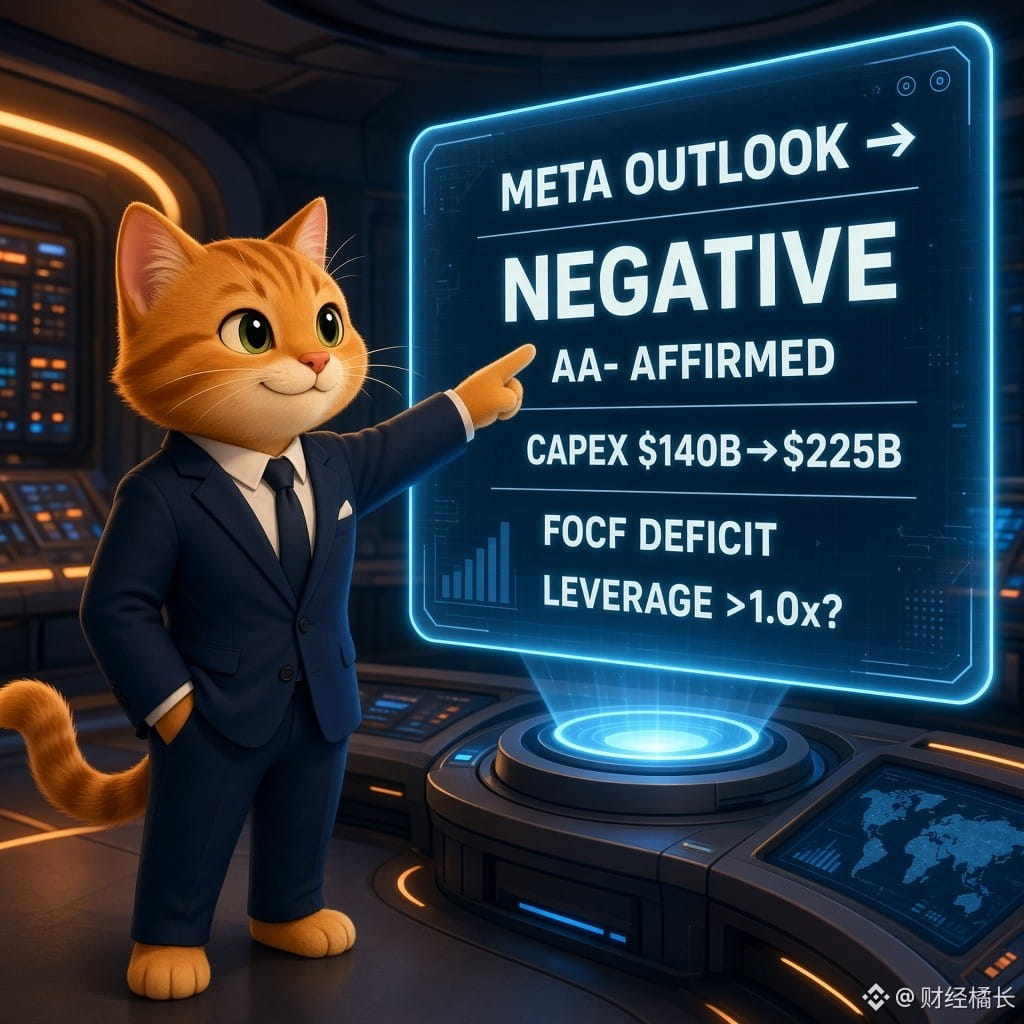
S&P menurunkan prospek Meta menjadi negatif: peringkat AA- dipertahankan, belanja modal AI menjadi variabel terbesar
S&P Global Ratings pada Jumat mengubah prospek Meta dari stabil menjadi negatif, sekaligus mempertahankan peringkat AA-. Lembaga tersebut memperkirakan belanja modal sekitar US$140 miliar pada 2026, lebih dari US$225 miliar pada 2027, dan sekitar US$252 miliar pada 2028; arus kas bebas operasional masing-masing sekitar -US$22 miliar, -US$71 miliar, dan -US$39 miliar pada 2026/2027/2028. Rasio leverage mungkin naik menembus 1,0x paling cepat pada 2027 (sekitar 0,1x pada 2025). Meta menyatakan kemampuan monetisasi AI-nya diremehkan dan menyampaikan ketidaksetujuan atas pernyataan S&P. (S&P/Reuters/CNBC)
【Pandangan】Ini bukan penurunan peringkat secara langsung, tetapi pertama kalinya lembaga pemeringkat secara resmi menuliskan prospek negatif terkait pertanyaan “berapa lama AI harus menghabiskan uang sebelum menghasilkan keuntungan”. Ini sejalan dengan keraguan terhadap arus kas setelah laporan keuangan Alphabet dan Amazon: pasar beralih dari mendengarkan cerita ke menuntut bukti imbal hasil.
【Peluang/Risiko】Jika selisih imbal hasil obligasi teknologi terus melebar, saham bertumbuh dan saham bertema AI dengan valuasi tinggi akan tertekan; yang relatif diuntungkan adalah emiten dengan arus kas lebih stabil dan jalur monetisasi AI yang lebih jelas. Menjelang pemilu sela dan laporan ketenagakerjaan nonpertanian pekan depan, pantau CDS/selisih imbal hasil obligasi Meta dan obligasi teknologi berkapitalisasi besar.
Menurut kalian, apakah prospek negatif ini benar-benar akan menekan biaya pendanaan Meta tahun depan? Atau pasar sudah memperhitungkannya?
#美股 #AI #信用评级 #Meta $BTC $FET
Hanya untuk referensi, bukan merupakan saran investasi