

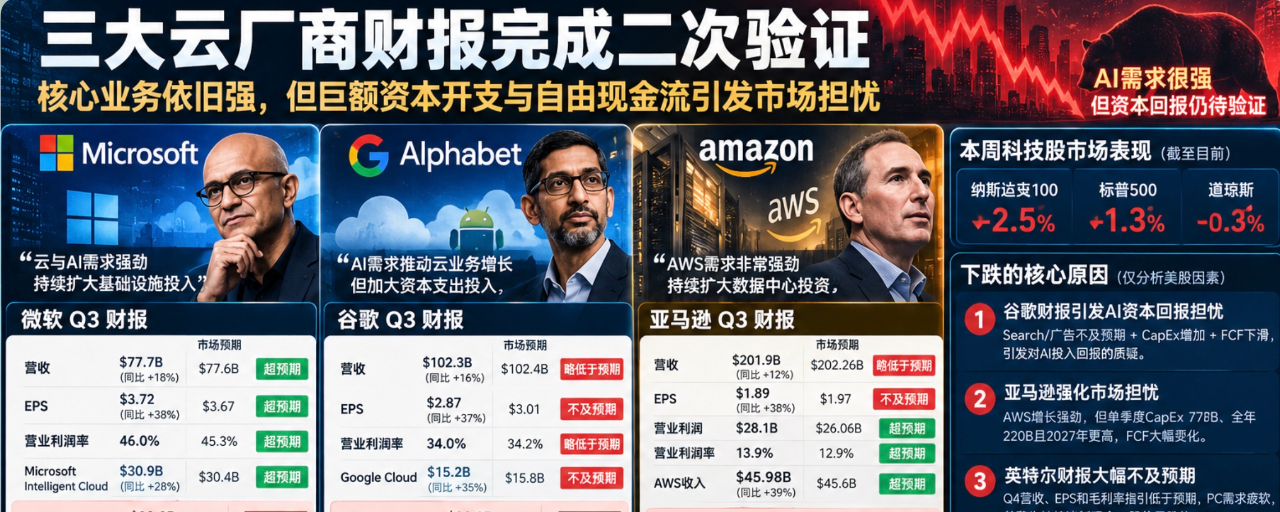

Mari kita ulas laporan keuangan Amazon: bisnis intinya tetap kuat dan profitabilitasnya juga baik, tetapi belanja modal dan arus kas bebas masih menunjukkan kelemahan yang cukup besar!
Seperti yang saya katakan kemarin, minggu ini tiga raksasa cloud—Google, Microsoft, dan Amazon—merilis laporan keuangan. Amazon menjadi yang terakhir, dan laporannya lebih menyerupai validasi kedua atas logika bisnis AI Google dan Microsoft. Hasilnya juga cukup jelas: Amazon pun tidak mencapai target ekspektasi pasar untuk kuartal ini.
Pendapatan: 201,9 miliar, berada dalam kisaran 201–203 miliar, sedikit di bawah ekspektasi pasar—cukup baik. Laba operasional 28,1 miliar dengan margin operasional 13,9%, tertinggi sepanjang sejarah Amazon. Pendapatan secara keseluruhan tumbuh pesat dan laba juga meningkat sangat kuat.
Belanja modal AI: Belanja modal Q3 mencapai 77,26 miliar, jauh melampaui ekspektasi pasar sebelumnya. Belanja modal per kuartal diperkirakan 20 miliar lebih tinggi, dengan total belanja modal yang telah dikomitmenkan mencapai 220 miliar. Perkiraan belanja modal untuk 2027 juga dinaikkan. #亚马逊盘前下跌约7%
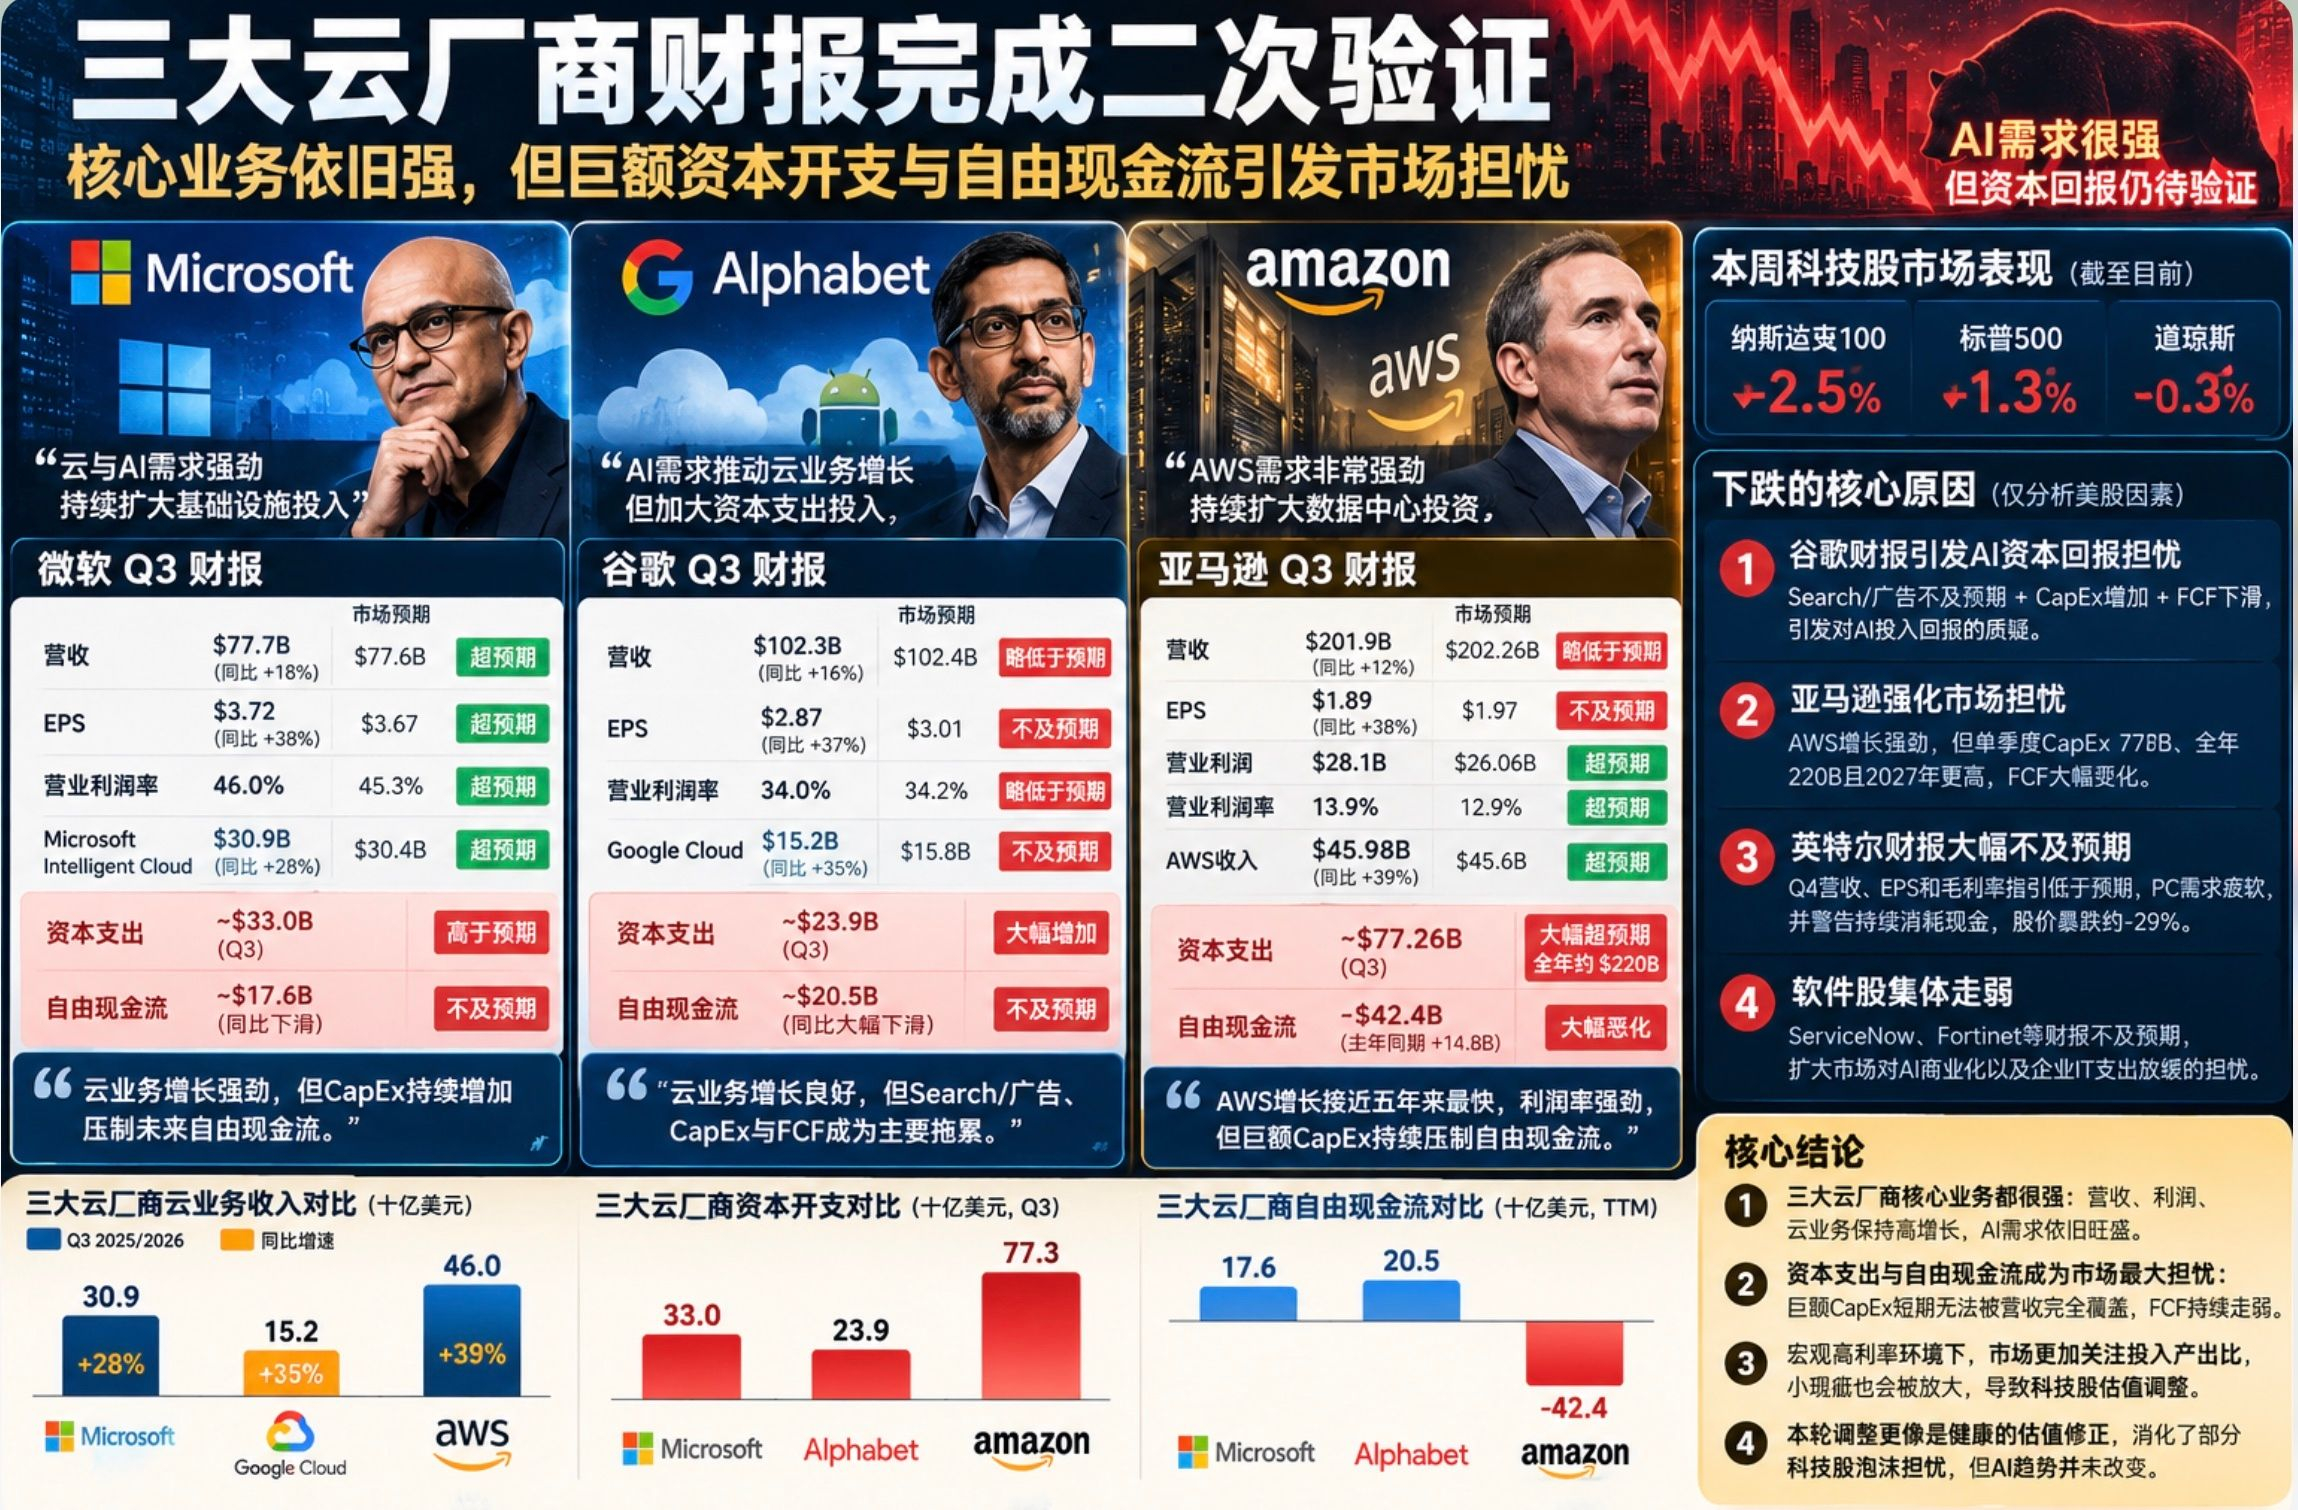
Arus kas bebas: -42,4 miliar, dibandingkan 14,8 miliar pada periode yang sama tahun lalu—memburuk 57,2 miliar dalam setahun. Masalah utamanya bukan arus kas operasional, melainkan arus kas operasional yang tidak mampu mengimbangi belanja modal sehingga arus kas bebas tertekan.
Panduan ke depan: Prospek jangka pendek biasa saja, tetapi prospek jangka panjang sangat agresif. Untuk jangka pendek, pendapatan Q4 diperkirakan 240–247 miliar, tumbuh 12%–16% secara tahunan. Titik tengahnya 243,5 miliar, sedikit di bawah ekspektasi pasar sebesar 244,5 miliar. Namun, panduan laba tetap di kisaran 28,5–33,5 miliar, jauh lebih baik dibandingkan panduan 25 miliar pada periode yang sama tahun lalu. Jelas, Amazon tidak memberi sinyal bahwa profitabilitasnya memburuk. Sementara itu, panduan jangka panjang AWS memperkirakan pertumbuhan lebih dari 40% pada 2027 dan sekitar 40% pada 2028—panduan yang sangat agresif untuk bisnis intinya.
AWS: Angka yang benar-benar mengejutkan dari laporan keuangan ini. Pertumbuhan bisnisnya semakin cepat dan sudah mendekati laju tertinggi dalam lima tahun terakhir. Bisnis teknologi sebesar ini masih bisa tumbuh sekitar 40%, yang menunjukkan bahwa permintaan cloud AI bukan sekadar pertumbuhan dari basis yang rendah, melainkan lonjakan permintaan. Profitabilitasnya juga sangat bagus: pendapatan tumbuh 39% dan laba operasional meningkat 55%.
Kesimpulan:
Laporan keuangan Amazon sebenarnya sama sekali tidak buruk. Jika dibandingkan, kinerjanya bahkan lebih kuat daripada Google. Namun, keduanya menghadapi masalah yang sama: dalam jangka pendek, pendapatan belum mampu mengejar belanja modal di atas kertas, sementara arus kas bebas terus melemah, bahkan memburuk.
Jadi, jika laporan Amazon dianggap sebagai validasi kedua atas kondisi Google dan Microsoft, jelas validasi ini memperbesar kekhawatiran yang muncul dari laporan keuangan Google. Selain itu, Intel juga merilis laporan keuangannya pada waktu yang sama—sejauh ini termasuk yang terburuk pada kuartal ini—dan langsung menyeret pasar turun.
Meninjau laporan keuangan tiga perusahaan cloud minggu ini, bisnis inti mereka tidak bermasalah; pendapatan dan laba sama-sama tumbuh dengan baik. Namun, tekanan lingkungan makro membuat investor semakin khawatir terhadap besarnya belanja modal di masa depan, sehingga valuasi terkoreksi. Sebenarnya, ini juga bisa dianggap sehat karena setidaknya meredakan kekhawatiran akan gelembung saham teknologi.
Terus terang, ketika suku bunga tinggi, uang yang dimiliki semua orang menjadi lebih berharga. Karena itu, kekurangan kecil yang biasanya tak terlalu diperhatikan menjadi lebih kentara pada kuartal ini, dan cacat kecil pun bisa menjadi pukulan fatal bagi harga saham dalam jangka pendek!