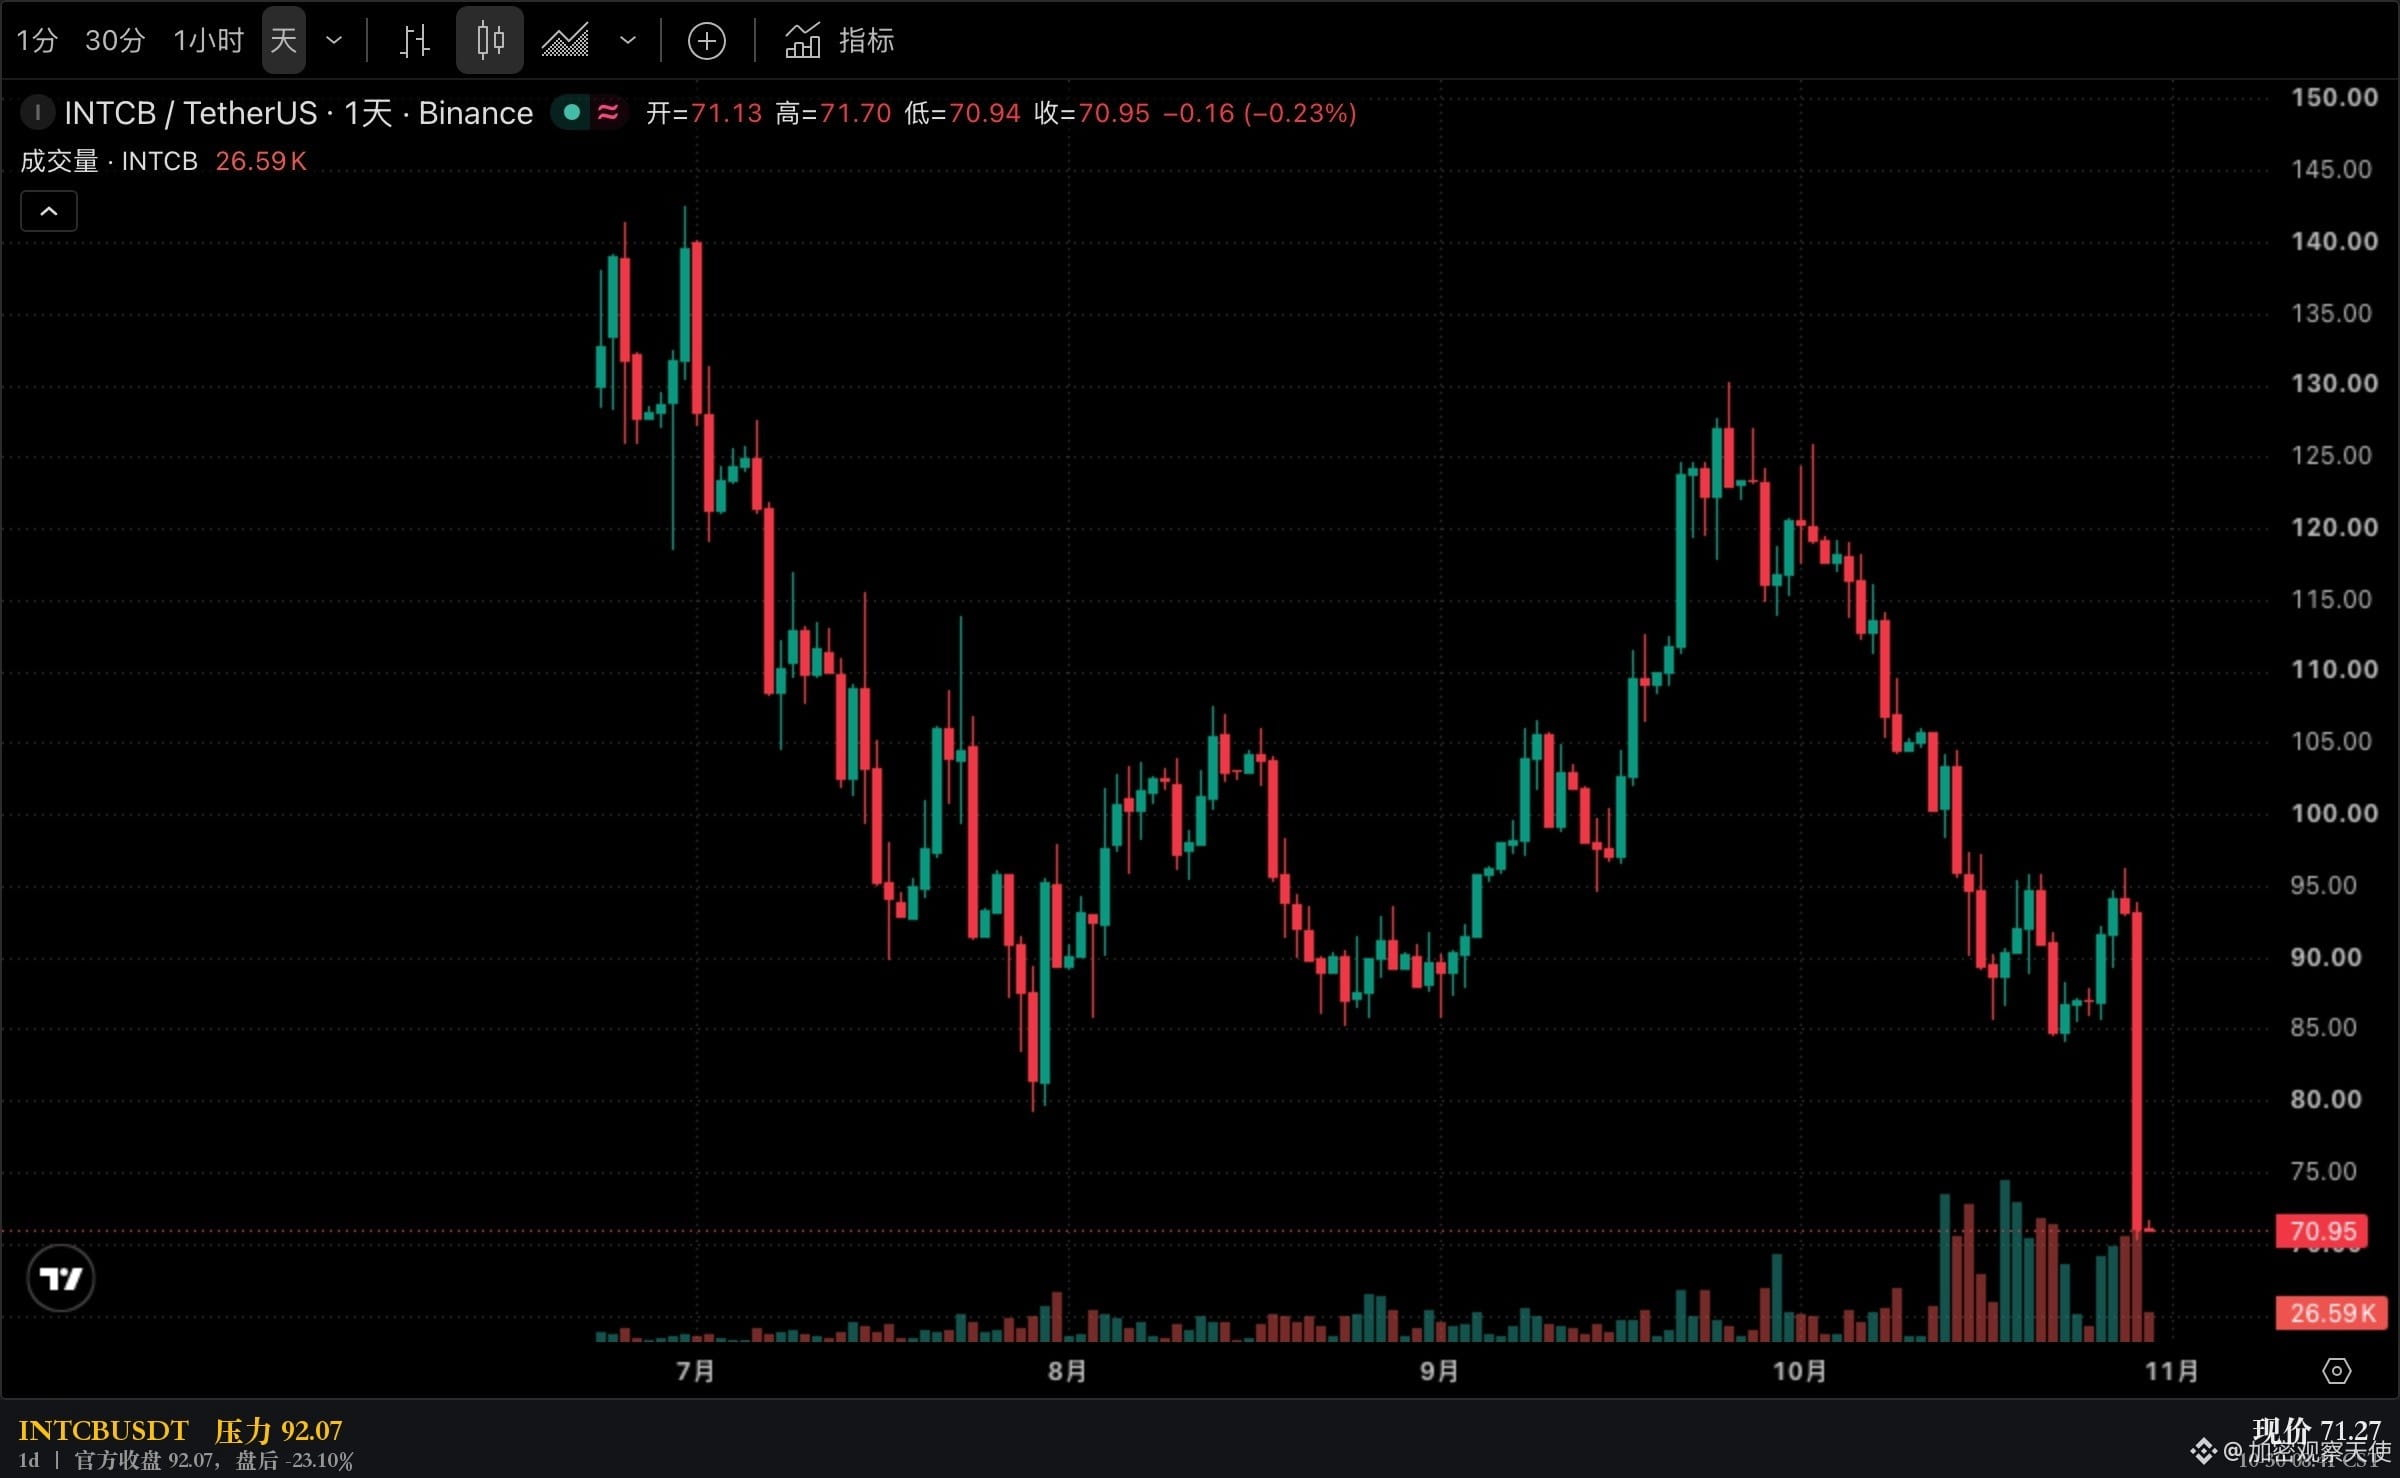
Pendapatan kuartal ketiga sebesar 16,5 miliar dolar AS, naik 21% dibanding tahun lalu. Pendapatan, margin kotor, dan laba per saham semuanya melampaui panduan. Panduan kuartal keempat dipangkas menjadi 15–16 miliar dolar AS, dan saham turun 23% setelah jam perdagangan. Yang dijual pasar bukan kuartal ini, melainkan kuartal berikutnya.
Namun, jika tiga divisinya dipisahkan, arah pemangkasan itu tidak cocok.
Pusat data dan AI mencatat 7,3 miliar dolar AS, naik 78% dibanding tahun lalu—pertumbuhan kuartalan tercepat dalam 15 tahun. Divisi klien mencatat 8,1 miliar dolar AS, turun 5% dibanding tahun lalu. Bisnis foundry mencatat 6,7 miliar dolar AS, naik 58%.
Satu divisi tumbuh dua kali lipat, satu lagi menyusut, tetapi total pendapatan diperkirakan turun 6% secara kuartalan. Ini tidak terlihat seperti permintaan yang sudah mencapai puncak.
Laba operasi sebesar 2,522 miliar dolar AS, dibandingkan 683 juta dolar AS pada periode yang sama tahun lalu—3,7 kali lipat. Arus kas operasi sebesar 5,1 miliar dolar AS.
Kinerja operasional membaik, tetapi harga saham turun. Keduanya bisa terjadi sekaligus.
Panduan laba per saham kuartal keempat adalah 0,10 dolar AS, atau 0,25 dolar AS secara non-GAAP. Pada kuartal ketiga, angkanya 0,60 dolar AS. Perusahaan yang sama, hanya tiga bulan kemudian tinggal seperenamnya. Inilah baris paling mencolok dalam seluruh laporan keuangan.
Perusahaan sendiri juga tidak mengatakan bahwa permintaan telah mencapai puncak. CEO mengatakan bahwa perusahaan perlu menyediakan lebih banyak pasokan untuk memenuhi permintaan luar biasa terhadap lini Xeon. Dalam bagian yang sama, CFO mengakui bahwa perlambatan pasar PC akan berlanjut setidaknya hingga paruh pertama tahun depan.
Jika kedua pernyataan itu dibaca bersama, jelas apa yang menjadi penyebab revisi turun pada panduan: PC menjadi hambatan, sementara pasokan Xeon terbatas.
Hitung-hitungannya juga cocok. Titik tengah panduan sebesar 15,5 miliar dolar AS, atau 1 miliar dolar AS lebih rendah daripada kuartal ketiga. Jika divisi klien juga turun 5% secara kuartalan, nilainya hanya 400 juta dolar AS. Sisa kekurangan sebesar 600 juta dolar AS tidak bisa dijelaskan oleh PC.
Jadi, antara pusat data yang tidak lagi tumbuh secara kuartalan atau pasokan yang benar-benar tersendat. Perusahaan memilih penjelasan yang kedua.
Yang belum bisa saya pastikan adalah bahwa tidak ada yang bisa memverifikasi atribusi ini. Ini merupakan pernyataan manajemen, bukan data pihak ketiga. Penjelasannya masuk akal, tetapi tidak bisa dibuktikan.
Yang sebenarnya perlu diingat adalah struktur ini. Saat panduan diturunkan, pertama lihat divisi mana yang sedang turun, lalu lihat kepada siapa perusahaan mengaitkan penyebabnya, dan baru setelah itu lihat seberapa besar penurunan sahamnya.
Setiap kali terjadi “kinerja melampaui ekspektasi, tetapi harga saham anjlok”, pada akhirnya semuanya bermuara pada satu pertanyaan: pasar sedang menetapkan harga untuk kuartal berikutnya, bukan untuk laporan keuangan ini.
Sebab laporan keuangan mencatat masa lalu, sedangkan panduanlah yang menentukan harga.
Intel $INTCB mengikuti saham ini: pada 10-29, harga penutupan resmi 92.07, lalu turun menjadi 70.87 setelah jam perdagangan. Pada musim laporan keuangan #美股 ini, contoh “tiga metrik melampaui panduan, tetapi saham anjlok 20% setelah jam perdagangan” layak disimpan.
Mana yang lebih Anda percaya: kuartal ini, yang melampaui panduan di ketiga metrik, atau kuartal berikutnya yang dipangkas menjadi 15 miliar dolar AS?
Data: SEC EDGAR 8-K, CIK 0000050863, 2026-10-29, teks asli Exhibit 99.1.
Kutipan harga token menggunakan snapshot Binance pada 10-30 08:41 CST; harga penutupan resmi diambil dari CNBC.
Informasi di atas merupakan rangkuman data laporan keuangan publik dan analisis pribadi, bukan merupakan saran investasi.