
#美国中期选举倒计时,美股博弈窗口已开启? Laba meledak, proyeksi ambruk: apa yang terjadi hingga saham Intel anjlok 23%?
Kinerja Intel pada Q3 sebenarnya tidak buruk. Pendapatan mencapai 16,51 miliar, naik 21% dibanding tahun lalu. EPS yang disesuaikan sebesar 0,52, hampir 30% lebih tinggi dari perkiraan 0,41.
Bisnis pusat data dan AI menghasilkan 7,3 miliar, melonjak hampir 80% dibanding tahun lalu—kinerja kuartalan terkuat dalam 15 tahun. Jika tren ini berlanjut, pendapatan DCAI setahun penuh bisa hampir 10 miliar lebih tinggi daripada proyeksi awal tahun.
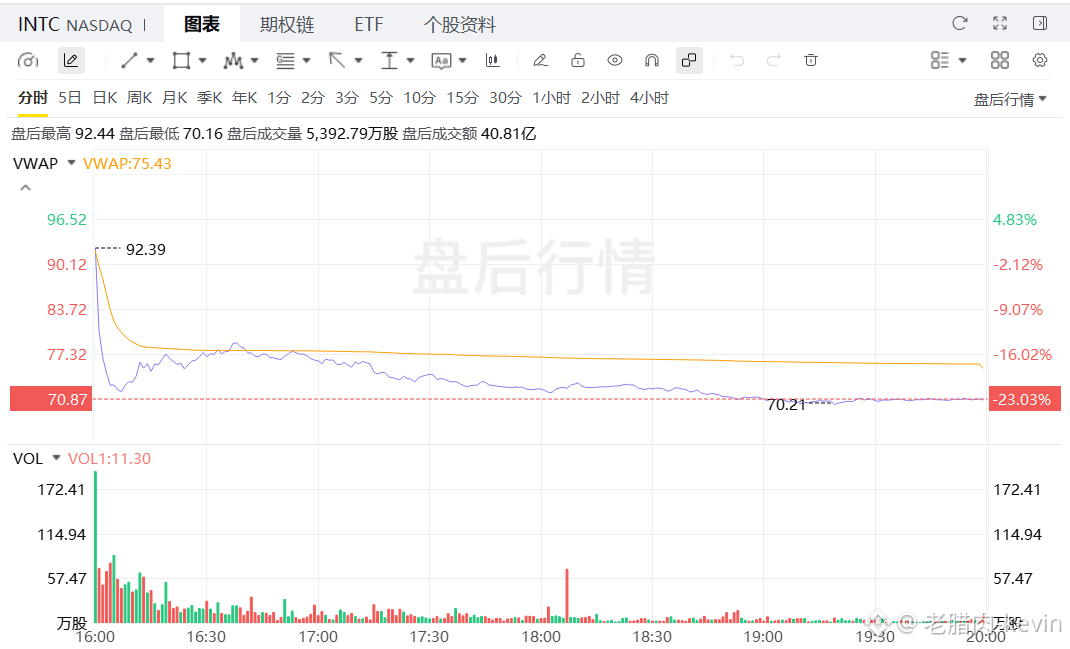
Namun, setelah jam perdagangan saham langsung dihantam turun 23%, dari 92 menjadi 70,89. Kapitalisasi pasar menguap lebih dari 740 miliar yuan. Yang dihukum bukan kinerja Q3, melainkan proyeksi Q4 dan perhitungan keuangan untuk 2027.
Proyeksi margin kotor Q4 turun menjadi 38%. Kecelakaan di Fab 28, Israel, memangkas lagi pendapatan sebesar 300 juta dan margin kotor sebesar 200 basis poin. Kondisi di bisnis PC lebih berat: kenaikan harga memori mendorong harga komputer melambung, perusahaan langsung mengerem belanja TI, dan OEM mati-matian mengurangi persediaan. Manajemen sendiri mengatakan pelemahan PC akan berlanjut hingga 2027.
Kalimat paling menusuk dalam konferensi telepon: belanja modal pada 2027 akan “meningkat tajam”, sementara arus kas bebas diperkirakan negatif. Pesanan pembelian peralatan secara kuartalan sudah naik hampir 40%. Ekspansi Intel 3, peningkatan produksi 18A, dan investasi awal 14A semuanya menumpuk pada tahun yang sama.
Bagaimana pandangan pasar? Perbedaannya sangat besar, tetapi tindakan para pelaku pasar berbicara jujur.
Jefferies memangkas target harga dari 120 menjadi 85, sementara Piper menurunkannya dari 110 menjadi 90. Sebelum laporan keuangan, New Street masih merekomendasikan beli dengan target harga 125, bertaruh bahwa kelangkaan struktural CPU dapat menopang narasi transformasi. Namun, penurunan tajam setelah jam perdagangan ini menunjukkan bahwa untuk saat ini, investor hanya percaya pada arus kas, bukan cerita. $INTC $SOXL $KORU
Kinerja Intel pada Q3 sebenarnya tidak buruk. Pendapatan mencapai 16,51 miliar, naik 21% dibanding tahun lalu. EPS yang disesuaikan sebesar 0,52, hampir 30% lebih tinggi dari perkiraan 0,41.
Bisnis pusat data dan AI menghasilkan 7,3 miliar, melonjak hampir 80% dibanding tahun lalu—kinerja kuartalan terkuat dalam 15 tahun. Jika tren ini berlanjut, pendapatan DCAI setahun penuh bisa hampir 10 miliar lebih tinggi daripada proyeksi awal tahun.
Namun, setelah jam perdagangan saham langsung dihantam turun 23%, dari 92 menjadi 70,89. Kapitalisasi pasar menguap lebih dari 740 miliar yuan. Yang dihukum bukan kinerja Q3, melainkan proyeksi Q4 dan perhitungan keuangan untuk 2027.
Proyeksi margin kotor Q4 turun menjadi 38%. Kecelakaan di Fab 28, Israel, memangkas lagi pendapatan sebesar 300 juta dan margin kotor sebesar 200 basis poin. Kondisi di bisnis PC lebih berat: kenaikan harga memori mendorong harga komputer melambung, perusahaan langsung mengerem belanja TI, dan OEM mati-matian mengurangi persediaan. Manajemen sendiri mengatakan pelemahan PC akan berlanjut hingga 2027.
Kalimat paling menusuk dalam konferensi telepon: belanja modal pada 2027 akan “meningkat tajam”, sementara arus kas bebas diperkirakan negatif. Pesanan pembelian peralatan secara kuartalan sudah naik hampir 40%. Ekspansi Intel 3, peningkatan produksi 18A, dan investasi awal 14A semuanya menumpuk pada tahun yang sama.
Bagaimana pandangan pasar? Perbedaannya sangat besar, tetapi tindakan para pelaku pasar berbicara jujur.
Jefferies memangkas target harga dari 120 menjadi 85, sementara Piper menurunkannya dari 110 menjadi 90. Sebelum laporan keuangan, New Street masih merekomendasikan beli dengan target harga 125, bertaruh bahwa kelangkaan struktural CPU dapat menopang narasi transformasi. Namun, penurunan tajam setelah jam perdagangan ini menunjukkan bahwa untuk saat ini, investor hanya percaya pada arus kas, bukan cerita. $INTC $SOXL $KORU