SanDisk masih akan tumbuh pada kuartal berikutnya, dan margin kotor yang tinggi belum akan berakhir
Dalam laporan keuangan SanDisk ini, bisnis konsumen turun 29% dibandingkan kuartal sebelumnya, tetapi tidak mampu menahan pertumbuhan perusahaan secara keseluruhan.
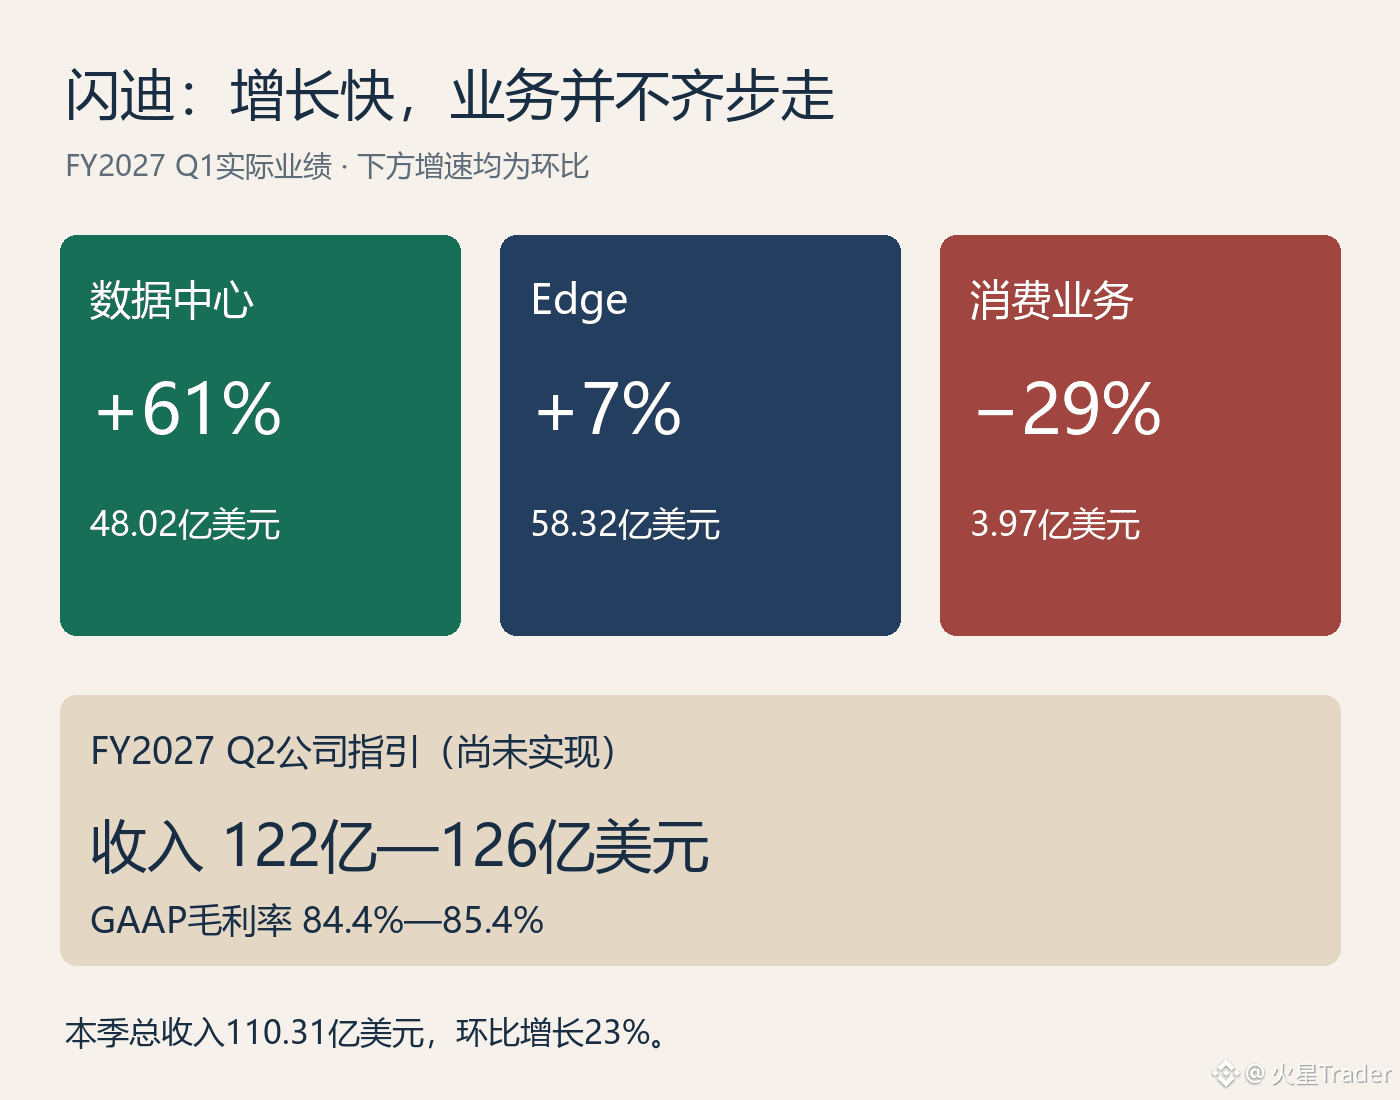
Alasannya sederhana: pendapatan bisnis konsumen pada kuartal ini hanya 397 juta dolar AS, sementara pusat data sudah mencapai 4,802 miliar dolar AS, naik 61% dibandingkan kuartal sebelumnya. Pendapatan seluruh perusahaan mencapai 11,031 miliar dolar AS, naik 23% dari kuartal lalu. Jika hanya berfokus pada penurunan bisnis konsumen, kita akan melewatkan bisnis yang sebenarnya mendorong kinerja perusahaan.
Panduan pendapatan untuk kuartal berikutnya berada di kisaran 12,2 hingga 12,6 miliar dolar AS, dengan perkiraan margin kotor GAAP sebesar 84,4% hingga 85,4%. Margin kotor kuartal ini mencapai 85%, dan perusahaan tidak memperkirakan margin kotor yang tinggi akan segera surut.
Hal ini membuat saya masih cukup optimistis terhadap kinerja operasional SanDisk. Pertumbuhan pusat data sudah mencapai skala yang berarti, dan panduan pendapatan untuk kuartal berikutnya juga terus meningkat. Lemahnya bisnis konsumen memang nyata, tetapi saat ini belum cukup untuk menyimpulkan bahwa pertumbuhan SanDisk akan berbalik arah.
Ada penurunan pada arus kas: arus kas operasional kuartal ini sebesar 6,363 miliar dolar AS, turun dari 7,126 miliar dolar AS pada kuartal lalu. Perubahan ini perlu dijelaskan dalam beberapa kuartal berikutnya; penurunan selama satu kuartal saja belum cukup untuk menunjukkan adanya masalah penagihan.
Perusahaan juga mengumumkan pemecahan saham dengan rasio 1 banding 8. Saham diperkirakan mulai diperdagangkan dengan basis pascapemecahan pada tanggal 20 bulan depan. Pemecahan saham dapat mengubah harga per saham, tetapi tidak mengubah nilai bisnis. Bobot laporan keuangan ini tetap terletak pada pendapatan pusat data dan panduan margin kotor yang tinggi untuk kuartal berikutnya.
Dalam laporan keuangan SanDisk ini, bisnis konsumen turun 29% dibandingkan kuartal sebelumnya, tetapi tidak mampu menahan pertumbuhan perusahaan secara keseluruhan.
Alasannya sederhana: pendapatan bisnis konsumen pada kuartal ini hanya 397 juta dolar AS, sementara pusat data sudah mencapai 4,802 miliar dolar AS, naik 61% dibandingkan kuartal sebelumnya. Pendapatan seluruh perusahaan mencapai 11,031 miliar dolar AS, naik 23% dari kuartal lalu. Jika hanya berfokus pada penurunan bisnis konsumen, kita akan melewatkan bisnis yang sebenarnya mendorong kinerja perusahaan.
Panduan pendapatan untuk kuartal berikutnya berada di kisaran 12,2 hingga 12,6 miliar dolar AS, dengan perkiraan margin kotor GAAP sebesar 84,4% hingga 85,4%. Margin kotor kuartal ini mencapai 85%, dan perusahaan tidak memperkirakan margin kotor yang tinggi akan segera surut.
Hal ini membuat saya masih cukup optimistis terhadap kinerja operasional SanDisk. Pertumbuhan pusat data sudah mencapai skala yang berarti, dan panduan pendapatan untuk kuartal berikutnya juga terus meningkat. Lemahnya bisnis konsumen memang nyata, tetapi saat ini belum cukup untuk menyimpulkan bahwa pertumbuhan SanDisk akan berbalik arah.
Ada penurunan pada arus kas: arus kas operasional kuartal ini sebesar 6,363 miliar dolar AS, turun dari 7,126 miliar dolar AS pada kuartal lalu. Perubahan ini perlu dijelaskan dalam beberapa kuartal berikutnya; penurunan selama satu kuartal saja belum cukup untuk menunjukkan adanya masalah penagihan.
Perusahaan juga mengumumkan pemecahan saham dengan rasio 1 banding 8. Saham diperkirakan mulai diperdagangkan dengan basis pascapemecahan pada tanggal 20 bulan depan. Pemecahan saham dapat mengubah harga per saham, tetapi tidak mengubah nilai bisnis. Bobot laporan keuangan ini tetap terletak pada pendapatan pusat data dan panduan margin kotor yang tinggi untuk kuartal berikutnya.