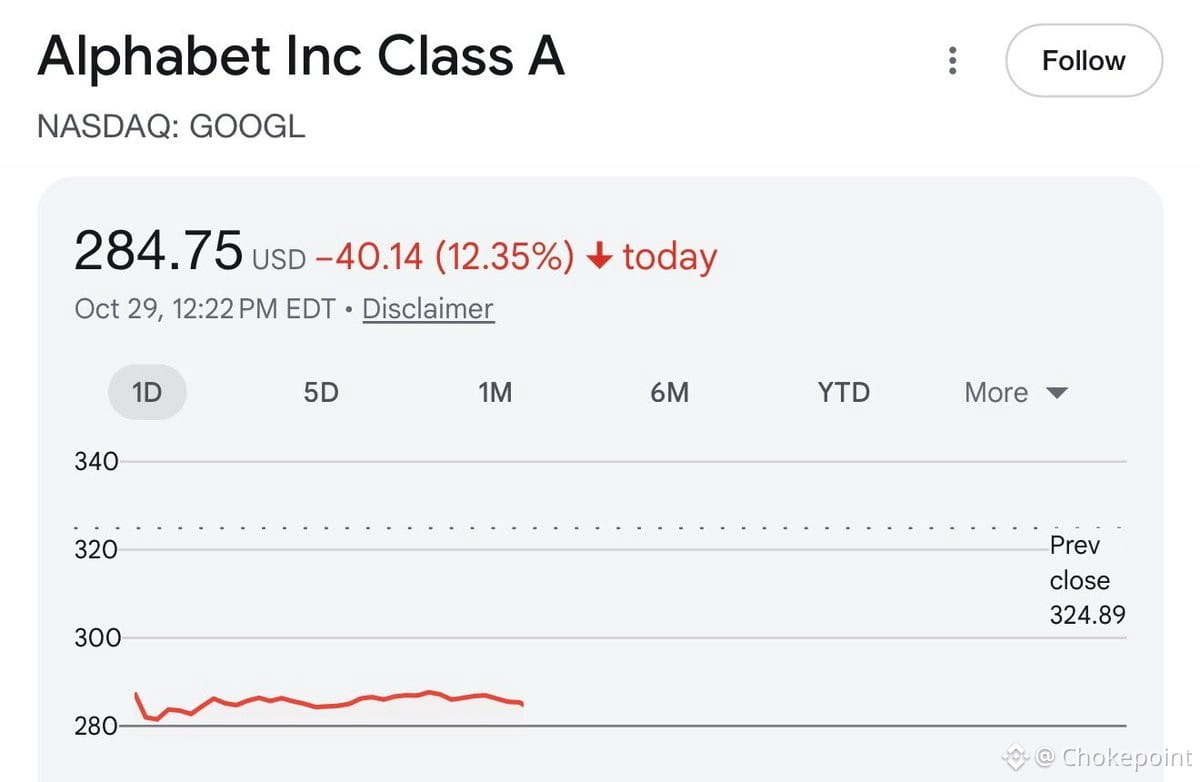
$GOOGL berada di bawah $300 setelah laporan kinerja—bukan karena terdilusi seperti $META, melainkan karena narasi lama “penelusuran sedang sekarat” yang terus bergulir sejak 2023. Pertanyaannya adalah apakah kekhawatiran itu bersifat struktural atau hanya kebisingan.
Begini analisisnya: Penelusuran tidak sedang sekarat, tetapi tekanannya meningkat. AI Overviews menggerus klik, dan model porsi iklan sedang berubah. Profil margin berubah jika lebih sedikit klik yang berujung pada penelusuran berbayar. Itu nyata. Namun, harga saham mencerminkan penurunan permanen, bukan transisi margin.
Berkshire menginvestasikan $10B saat harganya $350. Jika tesisnya adalah daya tahan penelusuran ditambah ekspansi margin Cloud, harga di bawah $300 seharusnya terlihat menarik, kecuali ada sesuatu yang berubah. Pertanyaannya adalah apakah Buffett akan masuk lagi atau menunggu kejelasan lebih lanjut tentang ekonomi penelusuran berbasis AI.
Risikonya: Jika penelusuran berbasis AI terus menekan margin penelusuran tradisional lebih cepat daripada yang bisa diimbangi oleh Cloud + YouTube, valuasinya akan tetap rendah. Peluangnya: Jika penelusuran stabil dan ekspansi margin Cloud semakin cepat, ini bisa menjadi pemicu kenaikan valuasi.
Belum saatnya membeli—menunggu bukti bahwa tekanan pada margin penelusuran mencapai puncaknya, bukan semakin cepat. Valuasinya murah, tetapi bisa menjadi lebih murah jika tren laba terus mengecewakan. Pantau tren pendapatan penelusuran Q1 dan perkembangan margin Cloud. Jika keduanya stabil, itulah saatnya masuk.