分红的走向死亡螺旋,不分红的沦为治理空气:聊聊老牌 DEX 代币的死局
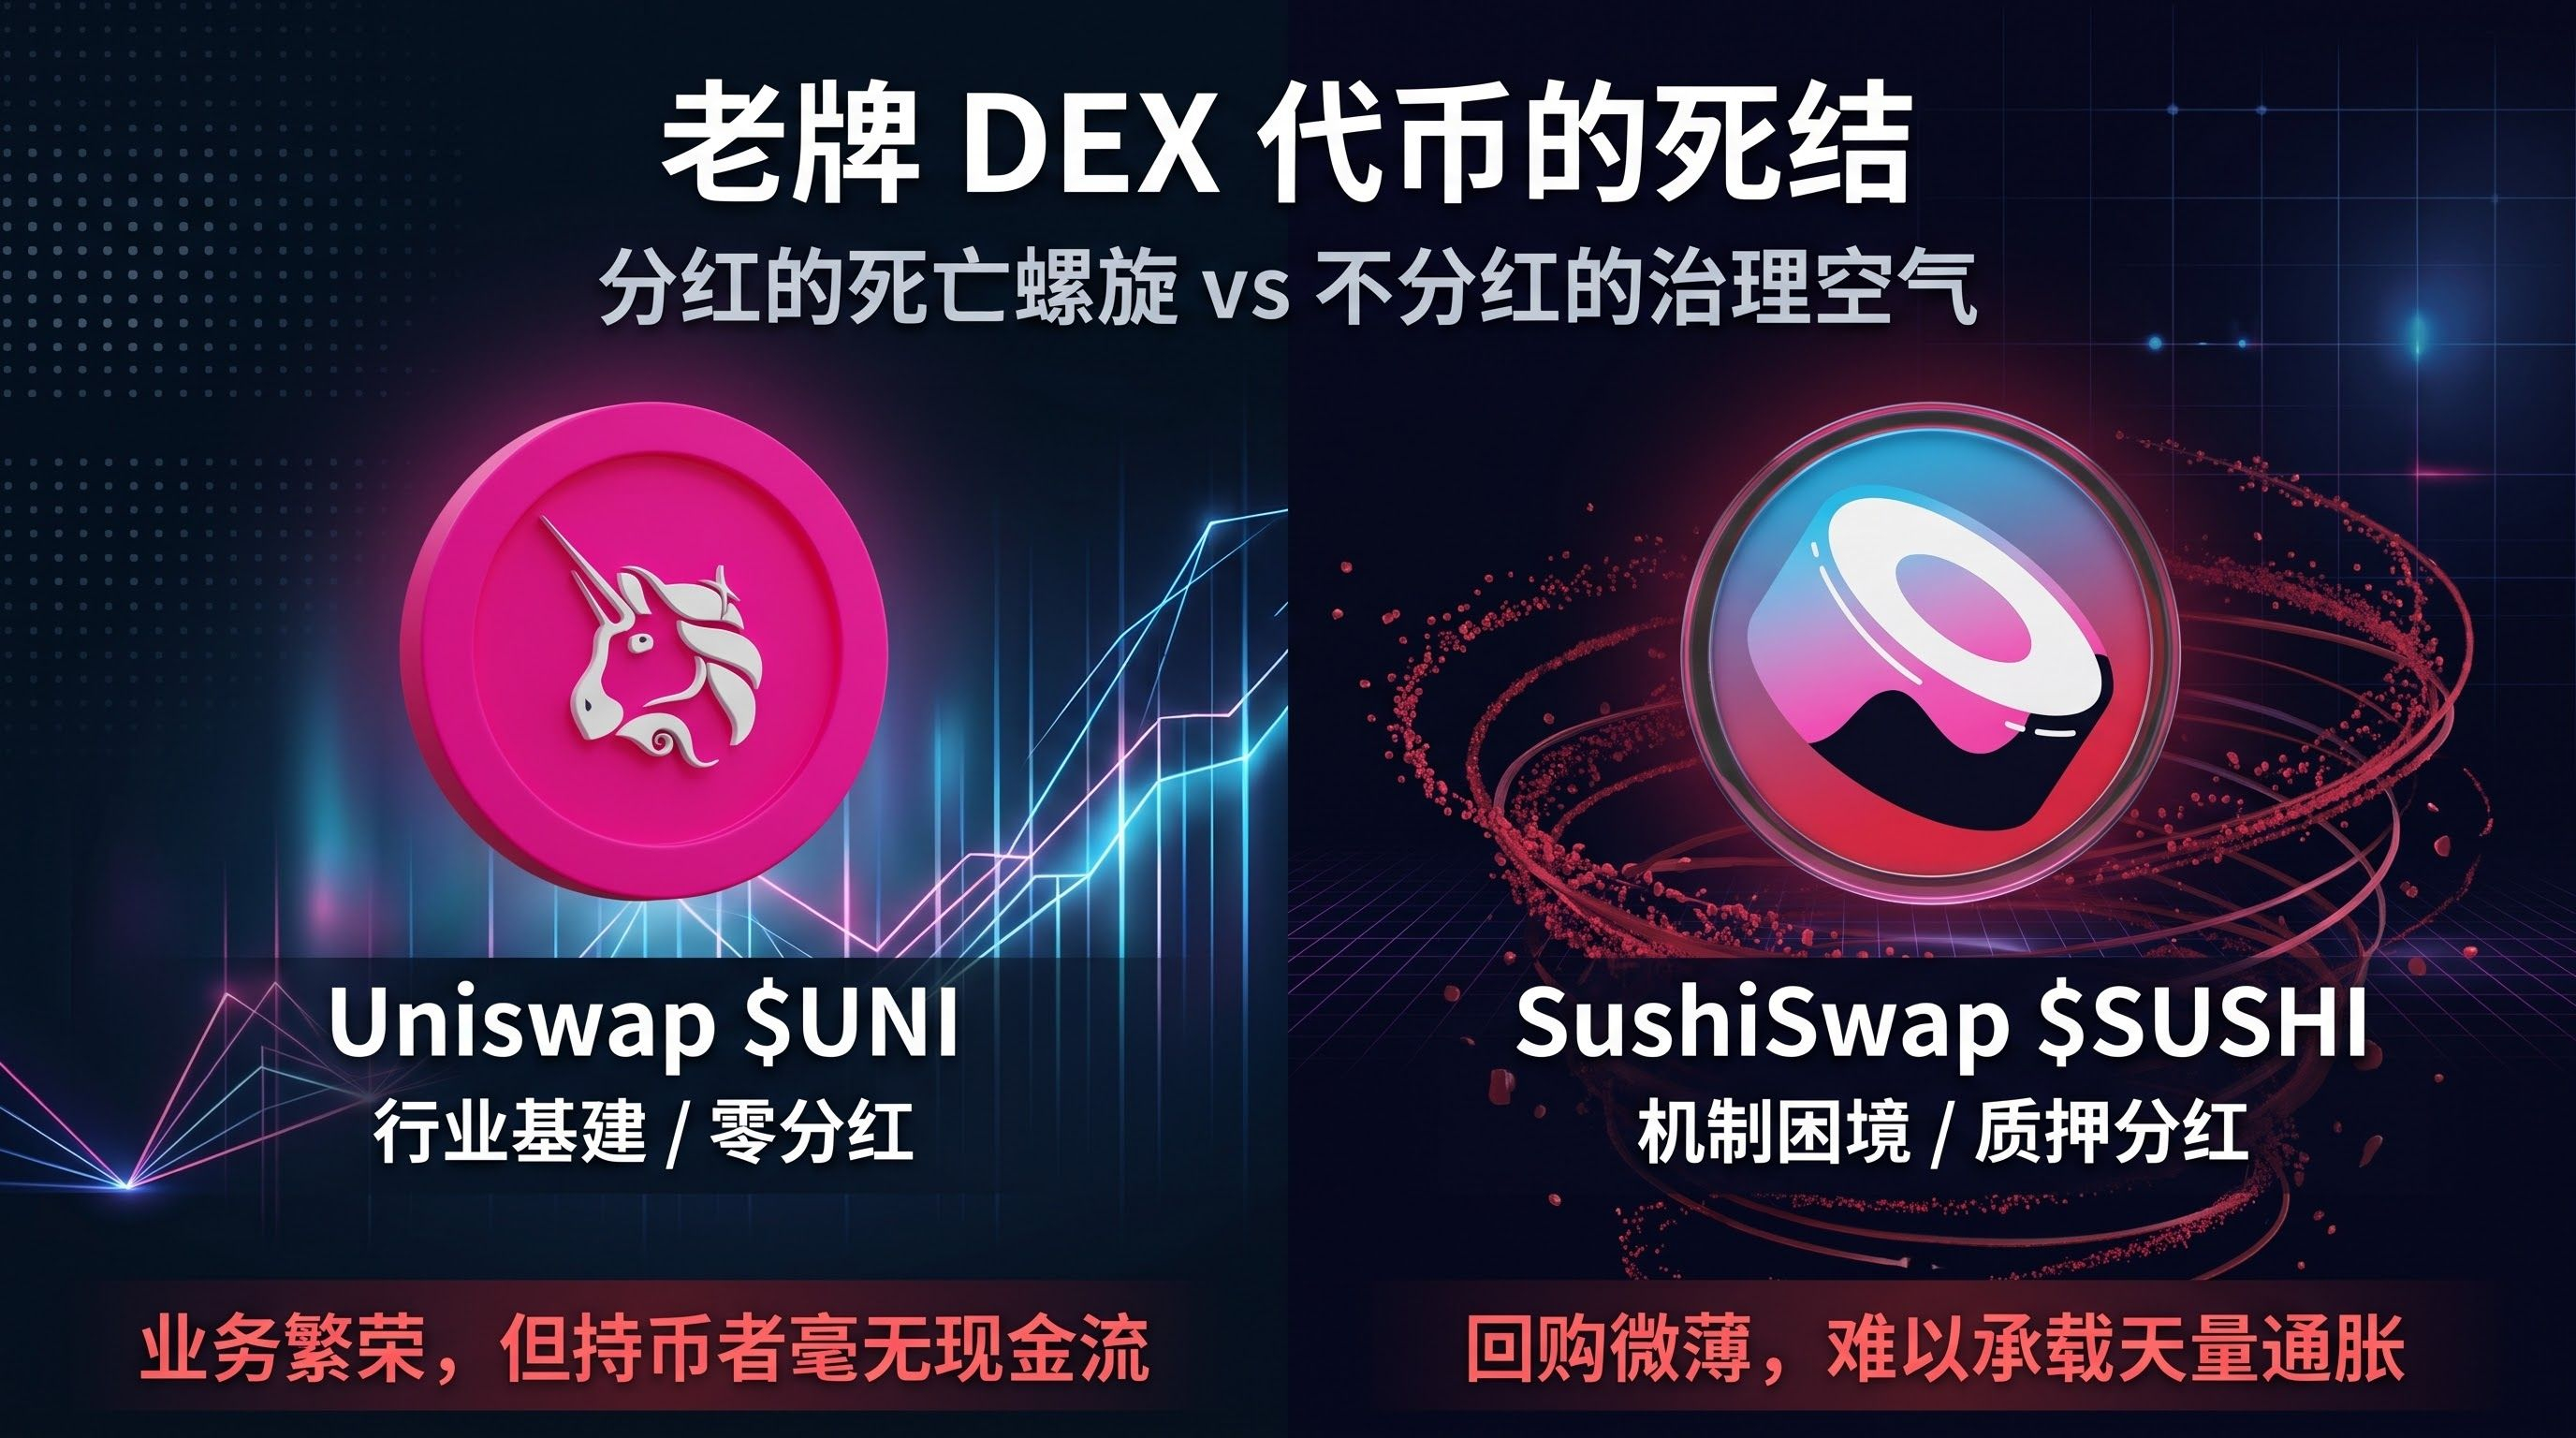
在 DeFi 整个金融积木里,去中心化交易所(DEX)向来被视为流动性最核心的基础设施。但如果把视线聚焦到二级市场代币,以 #UNI 和 #sushi 为代表的老牌 DEX,其代币模型至今都没能真正走通。看似一个成了不可撼动的现货龙头,另一个早已边缘化,抛开底层业务只看代币价值,两者的结局本质上是殊途同归。
当年 SUSHI 试图走“良心分红”路线,推出 xSUSHI 切出 0.05% 交易费回购代币。但这套机制底层有个致命的算术漏洞:为了维持资金池深度,协议必须天量增发代币去补贴矿工。每天抛向市场的流动性挖矿卖盘,手续费那点微薄的回购买盘根本接不住。一旦竞争加剧、真实交易量下滑,分红直接缩水,引发更猛烈的撤资砸盘,分红机制反而成了加速崩盘的催化剂。
那走另一个极端、坚决不分红的 UNI 就破局了吗?现实同样冰冷。Uniswap 靠技术壁垒垄断了链上现货订单路由,成了以太坊不可替代的水电煤,但协议的繁荣跟二级市场持币者毫无数学关系。为了规避合规风险,费用开关长年锁死,底层交易费全归做市商,前端抽成进了商业公司。持币者手里拿着一张既无现金流、也无分红权的无息门票,在熊市里估值重心照样一降再降。
想靠分红托底的,被自己的高通胀反噬;靠垄断活下来的,代币却与商业利润彻底脱节。链上兑换确实是刚需基座,但在代币能合规且真正捕获协议净利润之前,盲目迷信这类资产的长期价值,大多只是一厢情愿。