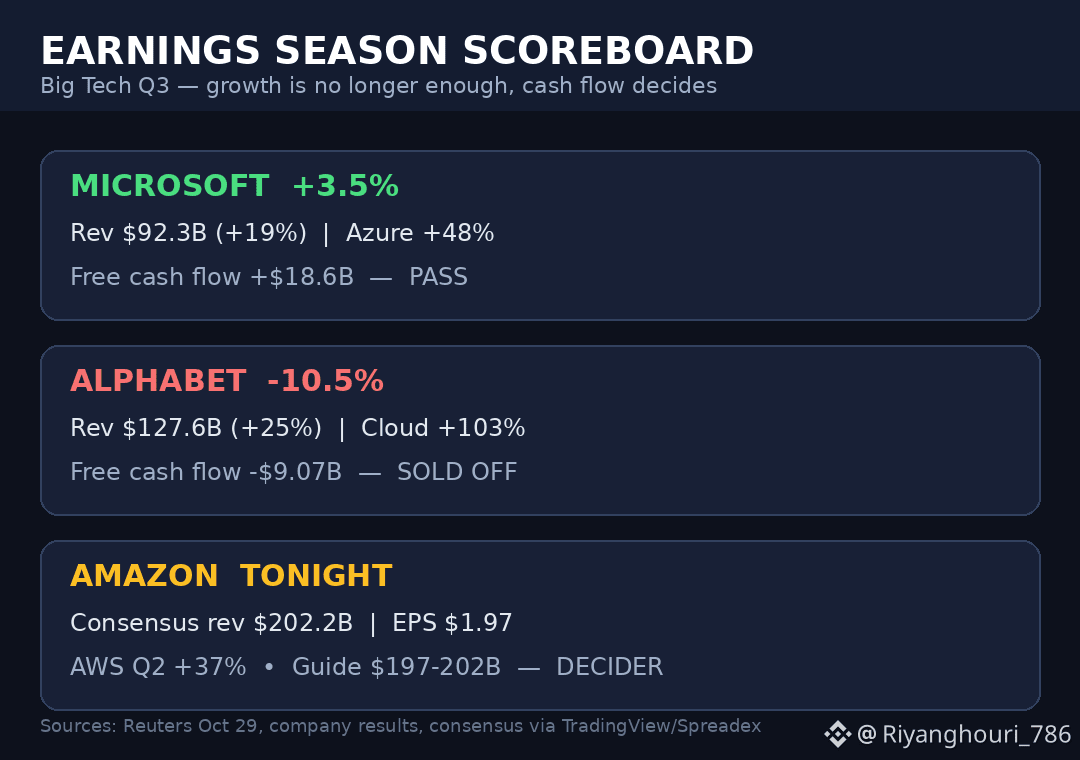
Saya berhenti menilai musim laporan keuangan ini berdasarkan hasil yang melampaui atau meleset dari ekspektasi, karena minggu ini membuktikan bahwa tolok ukur itu sudah tidak relevan. Pendapatan Alphabet tumbuh 25% menjadi $127.6B dan bisnis cloud-nya lebih dari dua kali lipat — tetapi sahamnya tetap anjlok 10.5% dalam perdagangan pra-pasar. Microsoft tumbuh lebih lambat, 19% menjadi $92.3B — tetapi sahamnya naik 3.5%. Perbedaannya bukan soal pertumbuhan sama sekali. Melainkan arus kas.
Azure milik Microsoft tumbuh 48% dan, yang terpenting, perusahaan mencatat arus kas bebas sebesar $18.6B pada kuartal itu, jauh di atas perkiraan analis sebesar $8.5B. Bisnis cloud Alphabet tumbuh 103% menjadi $30.7B, tetapi belanja modal sebesar $51.4B membuat arus kas bebasnya menjadi -$9.07B, sementara manajemen memperingatkan bahwa belanja akan kembali meningkat signifikan pada 2027. Reuters menyatakannya dengan lugas pagi ini: investor tak lagi memberi setiap perusahaan hyperscaler keleluasaan untuk berbelanja tanpa batas. Saham Meta yang turun 7% setelah mencatat arus kas bebas negatif pertamanya sejak IPO menyampaikan kisah yang sama.
Hal itu benar-benar mengubah cara pandang terhadap laporan malam ini. Amazon melaporkan hasil setelah penutupan pasar AS, dengan konsensus pendapatan sekitar $202.2B dan EPS $1.97, dibandingkan panduan perusahaan sendiri sebesar $197-202B — dan AWS yang baru saja mencatat pertumbuhan 37% pada kuartal sebelumnya. Hasil yang melampaui ekspektasi saja kini tak cukup; pasar akan bertanya berapa biayanya. Jika pertumbuhan AWS terus meningkat dan kondisi arus kas tetap terjaga, Amazon mengonfirmasi versi cerita Microsoft. Jika belanja mengalahkan hasilnya seperti yang terjadi pada Alphabet, seluruh perdagangan AI bisa kembali tertekan.
Jadi, pertanyaan saya bukan apakah Amazon melampaui ekspektasi — melainkan apakah Amazon bisa melakukannya tanpa menguras kas. Versi mana dari musim ini yang Anda yakini: Microsoft atau Alphabet? #EarningsSeason $MSFTB $GOOGLB