

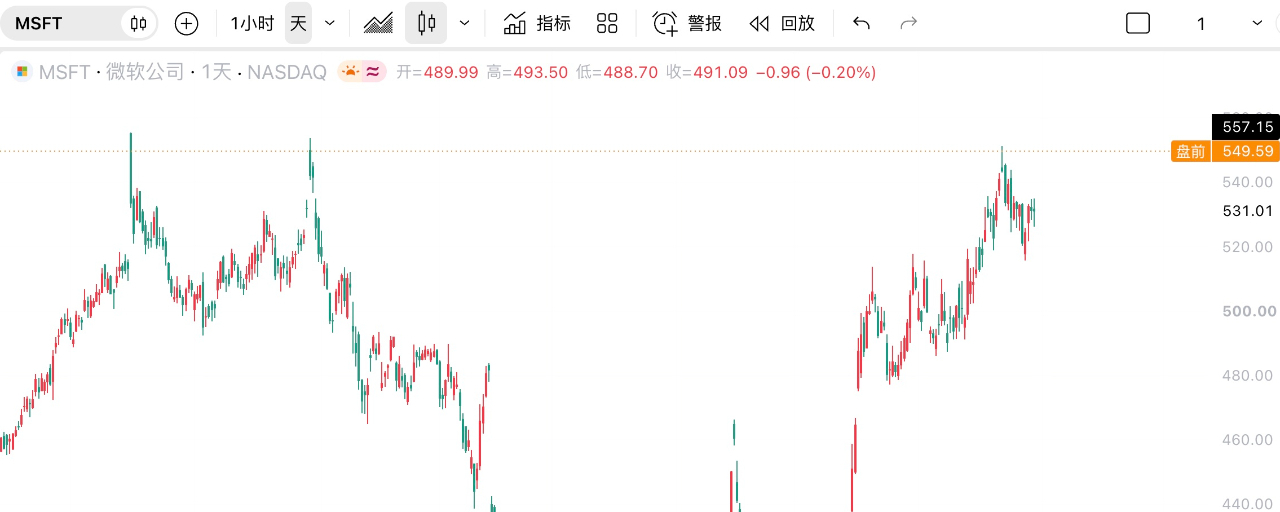

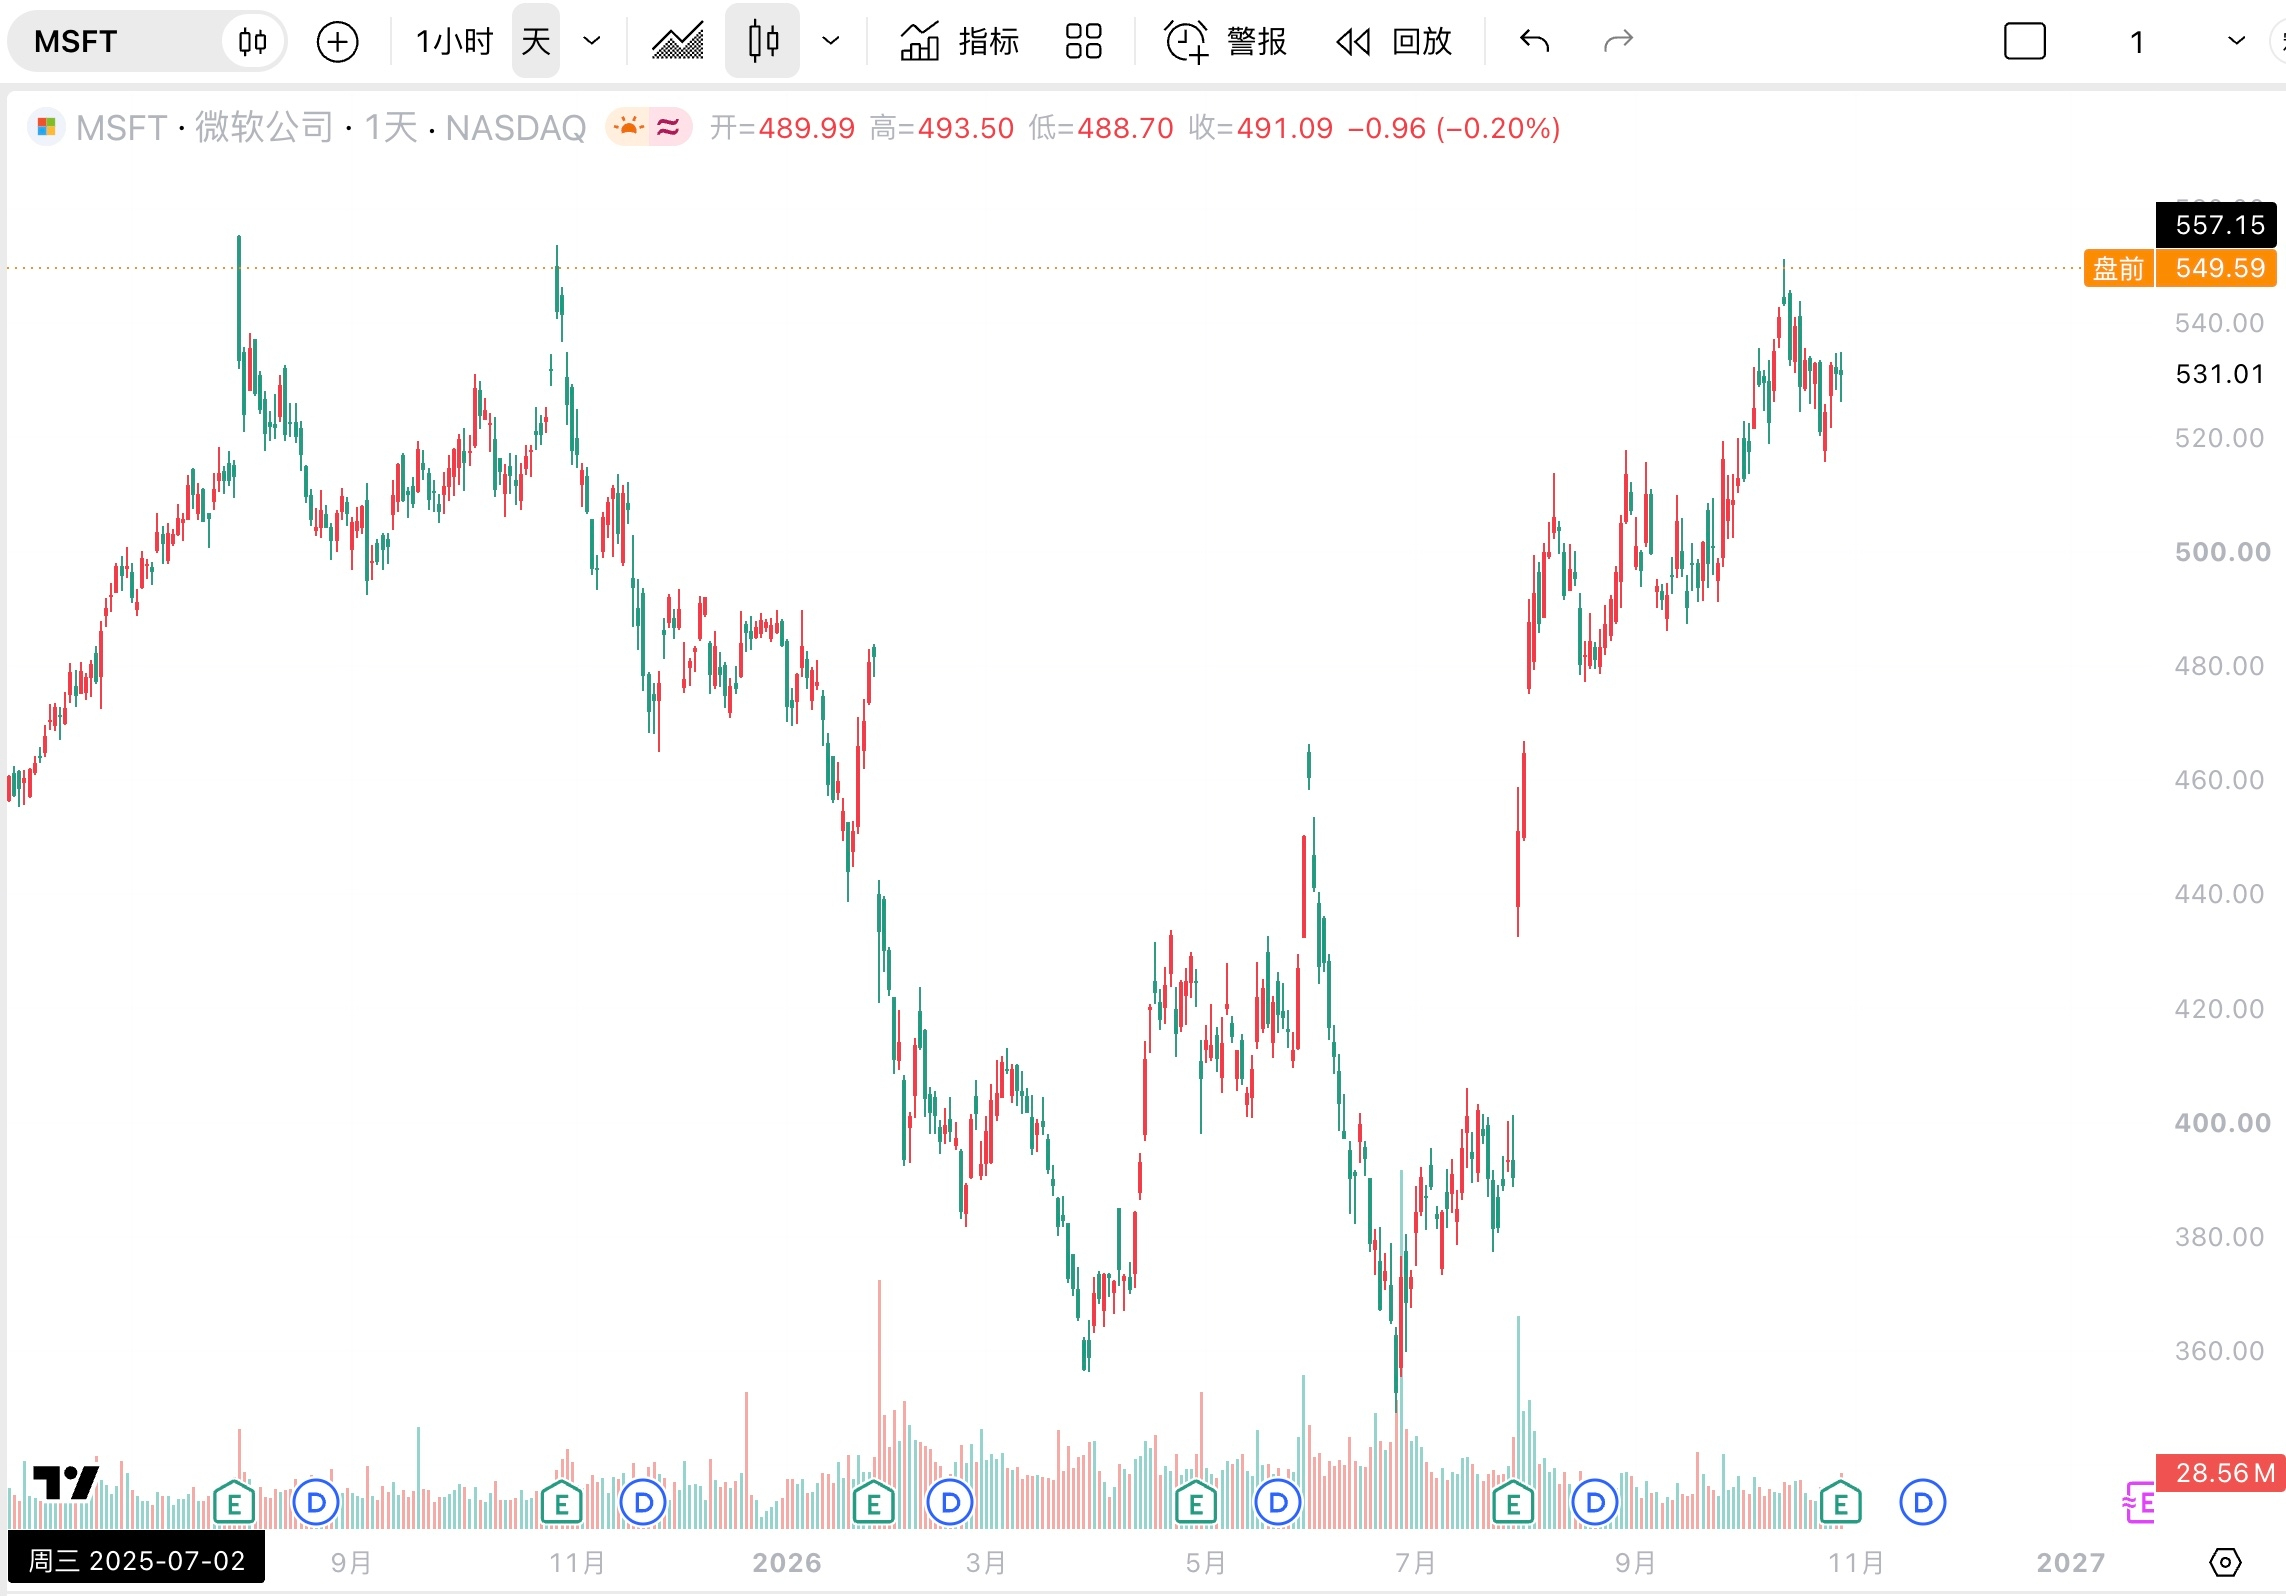
Setelah melihat laporan keuangan Google, kini melihat laporan keuangan Microsoft. Keduanya sama-sama merilis laporan keuangan, tetapi mengapa saham Microsoft bisa naik dalam perdagangan pra-pasar?
Laporan keuangan Microsoft tetap mengikuti kerangka analisis Google, dengan melihat lima faktor utama: pendapatan + belanja modal AI + arus kas bebas + prospek ke depan + monetisasi Azure atau AI
Pendapatan: sangat baik, pertumbuhan kembali meningkat. Pendapatan, laba operasional, laba per saham (EPS), dan kinerja bisnis cloud semuanya melampaui ekspektasi
Belanja modal AI: sangat tinggi, tetapi ekspansi modal ini didukung oleh pertumbuhan pendapatan Azure dan AI. Ini merupakan belanja modal ekspansif yang efektif dan sehat. Dibandingkan belanja modal Google, hal ini membuat pasar lebih percaya diri
Arus kas bebas: tetap tumbuh. Meski investasi infrastruktur AI mencapai lebih dari 100 miliar dalam setahun, FCF tetap positif. Walaupun arus kas bebas masih tertekan oleh belanja modal, kinerja perusahaan memberikan jaminan, sehingga setidaknya arus kas dapat tetap seimbang.
Azure: Bisnis inti ini tetap menjadi angka terkuat dalam laporan keuangan, dengan pertumbuhan tahunan sebesar 48%. Dalam beberapa kuartal terakhir, angkanya terus naik dari 39% hingga mencapai 48% saat ini. Dengan basis pendapatan yang begitu besar, Azure masih kembali mempercepat pertumbuhannya, semakin menegaskan bahwa komersialisasi AI Microsoft semakin matang.
Panduan ke depan: Pertumbuhan Azure berdasarkan kurs konstan diperkirakan meningkat menjadi 49%-50% pada kuartal berikutnya. Jika angka kuartal depan tercapai, ini akan semakin membuktikan bahwa pertumbuhan Azure masih berada dalam fase akselerasi #微软财报能否兑现ai红利
Monetisasi AI: Monetisasi kecerdasan buatan Microsoft tidak hanya berasal dari pertumbuhan Azure sebesar 48%. Pendapatan Foundry tumbuh lebih dari 3 kali lipat secara tahunan, dengan jumlah pelanggan melampaui 120 ribu. Sementara itu, pendapatan dari model sumber terbuka di Foundry tumbuh 10 kali lipat. Ini berarti Microsoft telah membangun platform lengkap yang mencakup model→Agent→komputasi Azure→penerapan di perusahaan.
Selain itu, Copilot juga tumbuh secara stabil. Jika digabungkan dengan Azure dan Foundry, hal ini pada dasarnya membuktikan kemampuan Microsoft untuk menghasilkan keuntungan di tiga lapisan: infrastruktur AI + platform AI + aplikasi AI.
Sebenarnya, setelah melihat unsur-unsur dalam laporan keuangan Microsoft dan membandingkannya dengan Google, jarak antara keduanya tidak sebesar yang dibayangkan. Namun, Microsoft memiliki satu keunggulan utama dibanding Google, yaitu berhasil membuktikan bahwa bisnis AI-nya menghasilkan uang, dan menghasilkan uang di semua lini. Walaupun arus kas bebas belum mengalami akselerasi pertumbuhan, setidaknya kini sudah mencapai keseimbangan sementara. Hasil ini tepat sesuai dengan apa yang paling ingin dilihat pasar.
Namun, seperti yang sudah dikatakan, bisnis cloud inti Google dan Microsoft tetap sangat kuat dan fundamentalnya tidak bermasalah. Hanya saja, dalam jangka pendek, di tengah tekanan makro, pasar lebih bersedia membayar untuk laporan keuangan dan valuasi Microsoft!