Oracle memberikan jadwal arus kas; yang benar-benar perlu dicermati adalah masa transisi
Pada hari investor Oracle kali ini, saya lebih tertarik pada bagaimana perusahaan melewati puncak belanja modal. Target pendapatan jangka panjang bisa sangat besar, tetapi kesenjangan pendanaan antara pembangunan proyek dan penerimaan pembayaran menentukan berapa lama pemegang saham harus menunggu.
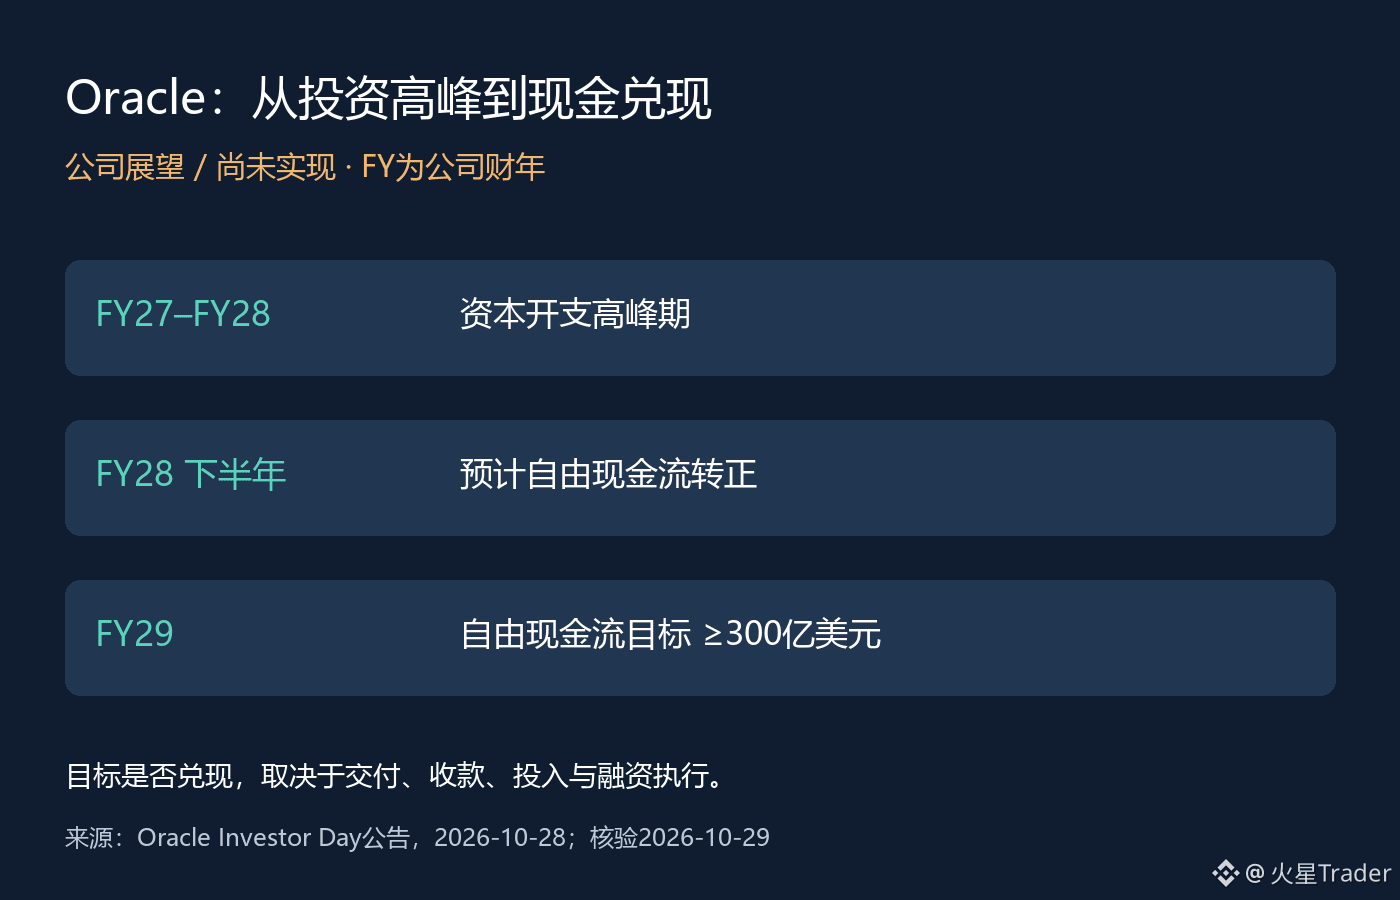
Pengumuman resmi pada 28 Oktober memberikan jalur yang jelas: belanja modal diperkirakan mencapai puncak pada FY27 hingga FY28, arus kas bebas diperkirakan menjadi positif pada paruh kedua FY28, dan target arus kas bebas FY29 setidaknya 30 miliar dolar AS. Perusahaan juga memperkirakan mulai FY29 akan mengandalkan pendanaan sendiri untuk mendukung pertumbuhan. Semua ini merupakan proyeksi manajemen, bukan hasil keuangan yang sudah terealisasi.
Perusahaan juga menyatakan bahwa sebelum FY30, rencana pembiayaan tambahan melalui pasar modal akan dibatasi hingga 20 miliar dolar AS, dengan masing-masing 10 miliar dolar AS dari ekuitas dan total utang. Ada dua batasan yang mudah terlewat: jumlah itu tidak mencakup pembiayaan kembali utang yang sudah ada, dan berlaku di luar pendanaan ekuitas ATM sebesar 20 miliar dolar AS yang telah diselesaikan pada kuartal pertama FY27. Jadi, “tambahan 20 miliar” tidak boleh dipahami sebagai seluruh kebutuhan pendanaan untuk periode ekspansi hanya 20 miliar.
Menurut saya, jadwal ini menggeser pembahasan dari “seberapa besar permintaan AI” menjadi “siapa yang membayar lebih dahulu”. Pembiayaan pemasok, penyediaan perangkat keras oleh pelanggan, dan uang muka dari pelanggan semuanya disebut perusahaan sebagai cara untuk mengurangi kebutuhan kas di muka. Namun, perubahan waktu pembayaran bukan berarti peralatan dan pendanaan tidak memiliki biaya; dampak berbagai pengaturan terhadap utang, kewajiban masa depan, dan laba perlu diperiksa satu per satu.
Hal yang paling perlu diwaspadai pemegang saham adalah menganggap arus kas yang diproyeksikan berbalik positif di masa depan seolah-olah perusahaan sudah mampu membiayai dirinya sendiri hari ini. Selama pengeluaran pembangunan mendahului pembayaran pelanggan, penundaan pengiriman atau perubahan jadwal pembayaran pelanggan dapat mengubah kebutuhan pendanaan selama masa transisi. Sebaliknya, jika uang muka dan pengiriman terealisasi sesuai rencana, tekanan pendanaan mungkin lebih ringan daripada yang terlihat jika hanya melihat belanja modal. Kedua kemungkinan ini perlu diverifikasi melalui pengungkapan berikutnya.
Selanjutnya, saya akan memantau tiga hal: apakah belanja modal mencapai puncak sesuai rencana, apakah arus kas operasional mampu mengimbanginya, dan apakah pembiayaan tambahan tetap berada dalam batas yang ditetapkan perusahaan. Jika waktu berbaliknya arus kas menjadi positif mundur atau skala pembiayaan meningkat, biaya dari jalur pertumbuhan ini perlu dievaluasi kembali. Jika target tercapai, barulah target jangka panjang secara bertahap menjadi kemampuan operasional yang dapat diverifikasi.
Sumber: pengumuman Oracle Investor Day pada 28 Oktober 2026, diverifikasi pada 29 Oktober waktu Beijing. Ilustrasi merupakan rangkuman proyeksi perusahaan dan bukan arus kas yang telah terealisasi; FY merujuk pada tahun fiskal perusahaan.
https://investor.oracle.com/investor-news/news-details/2026/Oracle-Investor-Day-2026-Accelerating-Value-Creation/default.aspx
Pada hari investor Oracle kali ini, saya lebih tertarik pada bagaimana perusahaan melewati puncak belanja modal. Target pendapatan jangka panjang bisa sangat besar, tetapi kesenjangan pendanaan antara pembangunan proyek dan penerimaan pembayaran menentukan berapa lama pemegang saham harus menunggu.
Pengumuman resmi pada 28 Oktober memberikan jalur yang jelas: belanja modal diperkirakan mencapai puncak pada FY27 hingga FY28, arus kas bebas diperkirakan menjadi positif pada paruh kedua FY28, dan target arus kas bebas FY29 setidaknya 30 miliar dolar AS. Perusahaan juga memperkirakan mulai FY29 akan mengandalkan pendanaan sendiri untuk mendukung pertumbuhan. Semua ini merupakan proyeksi manajemen, bukan hasil keuangan yang sudah terealisasi.
Perusahaan juga menyatakan bahwa sebelum FY30, rencana pembiayaan tambahan melalui pasar modal akan dibatasi hingga 20 miliar dolar AS, dengan masing-masing 10 miliar dolar AS dari ekuitas dan total utang. Ada dua batasan yang mudah terlewat: jumlah itu tidak mencakup pembiayaan kembali utang yang sudah ada, dan berlaku di luar pendanaan ekuitas ATM sebesar 20 miliar dolar AS yang telah diselesaikan pada kuartal pertama FY27. Jadi, “tambahan 20 miliar” tidak boleh dipahami sebagai seluruh kebutuhan pendanaan untuk periode ekspansi hanya 20 miliar.
Menurut saya, jadwal ini menggeser pembahasan dari “seberapa besar permintaan AI” menjadi “siapa yang membayar lebih dahulu”. Pembiayaan pemasok, penyediaan perangkat keras oleh pelanggan, dan uang muka dari pelanggan semuanya disebut perusahaan sebagai cara untuk mengurangi kebutuhan kas di muka. Namun, perubahan waktu pembayaran bukan berarti peralatan dan pendanaan tidak memiliki biaya; dampak berbagai pengaturan terhadap utang, kewajiban masa depan, dan laba perlu diperiksa satu per satu.
Hal yang paling perlu diwaspadai pemegang saham adalah menganggap arus kas yang diproyeksikan berbalik positif di masa depan seolah-olah perusahaan sudah mampu membiayai dirinya sendiri hari ini. Selama pengeluaran pembangunan mendahului pembayaran pelanggan, penundaan pengiriman atau perubahan jadwal pembayaran pelanggan dapat mengubah kebutuhan pendanaan selama masa transisi. Sebaliknya, jika uang muka dan pengiriman terealisasi sesuai rencana, tekanan pendanaan mungkin lebih ringan daripada yang terlihat jika hanya melihat belanja modal. Kedua kemungkinan ini perlu diverifikasi melalui pengungkapan berikutnya.
Selanjutnya, saya akan memantau tiga hal: apakah belanja modal mencapai puncak sesuai rencana, apakah arus kas operasional mampu mengimbanginya, dan apakah pembiayaan tambahan tetap berada dalam batas yang ditetapkan perusahaan. Jika waktu berbaliknya arus kas menjadi positif mundur atau skala pembiayaan meningkat, biaya dari jalur pertumbuhan ini perlu dievaluasi kembali. Jika target tercapai, barulah target jangka panjang secara bertahap menjadi kemampuan operasional yang dapat diverifikasi.
Sumber: pengumuman Oracle Investor Day pada 28 Oktober 2026, diverifikasi pada 29 Oktober waktu Beijing. Ilustrasi merupakan rangkuman proyeksi perusahaan dan bukan arus kas yang telah terealisasi; FY merujuk pada tahun fiskal perusahaan.
https://investor.oracle.com/investor-news/news-details/2026/Oracle-Investor-Day-2026-Accelerating-Value-Creation/default.aspx