

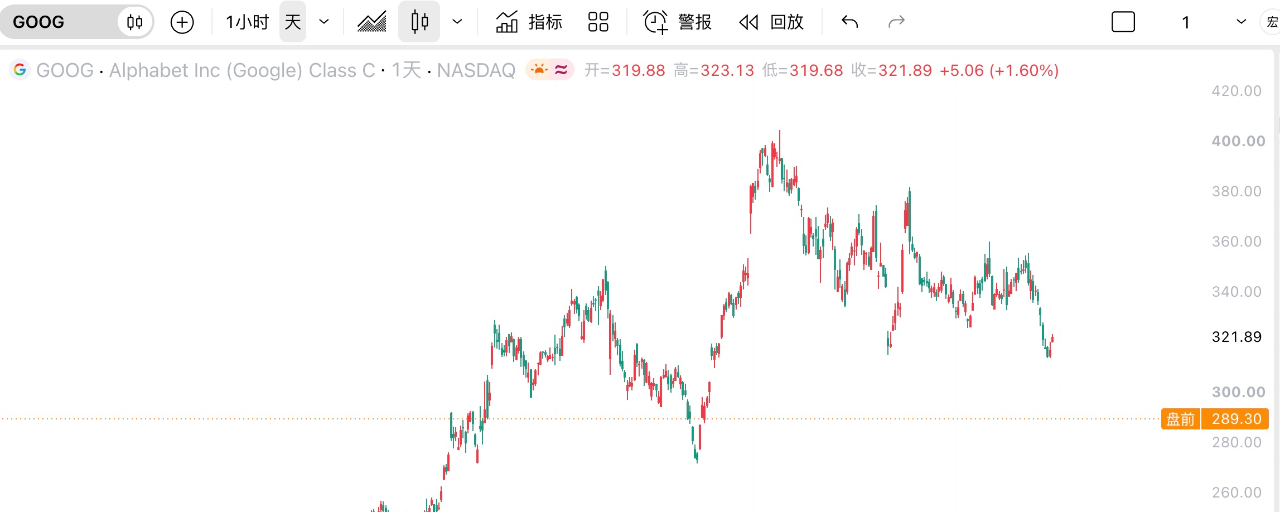

Mari kita tinjau laporan keuangan Google. Meski tidak bisa dibilang istimewa, mengapa harga sahamnya “anjlok”?
Dalam rangkuman makro hari Senin pekan ini, saya menjelaskan empat faktor yang perlu diperhatikan dari tiga penyedia cloud besar: pendapatan + belanja modal AI + arus kas bebas + prospek ke depan
Untuk Google sendiri, ada lima faktor yang perlu diperhatikan: pendapatan + belanja modal AI + arus kas bebas + prospek ke depan + Google Cloud
Lalu, apa jawaban yang diberikan oleh laporan keuangan Google?
Pendapatan: sedikit di bawah ekspektasi. Bukan berarti buruk, tetapi hasilnya bermasalah. Pertumbuhan absolutnya sangat kuat, tetapi ekspektasi pasar lebih tinggi. Angkanya sedikit di bawah ekspektasi, dan faktor utamanya adalah pendapatan iklan yang sedikit di bawah ekspektasi.
Belanja modal AI: Secara keseluruhan, perusahaan tetap mempertahankan belanja modal yang tinggi, dengan total investasi sebesar 200 miliar dolar AS sepanjang tahun. Hal ini menegaskan validasi permintaan bagi seluruh rantai infrastruktur AI pusat data, termasuk pemasok hulu seperti Nvidia, Broadcom, HBM, modul optik, server, dan listrik.
Arus kas bebas: -9,1 miliar dolar AS. Arus kas bebas negatif pada kuartal kedua tahun ini karena belanja modal terlalu besar, sementara pendapatan belum mampu mengejar.
Google Cloud: Tetap menjadi angka terkuat dalam laporan keuangan, dengan pendapatan 30,71 miliar dolar AS dan pertumbuhan sebesar 103%. Lebih dari 55% pendapatan akan diakui dalam 24 bulan ke depan. Angka ini membuktikan bahwa pembangunan infrastruktur AI Google mulai menghasilkan pendapatan dalam skala besar.
Prospek ke depan: Belanja modal diperkirakan meningkat signifikan pada 2027, dan sistem TPU akan mengalami peningkatan volume yang jelas pada tahun tersebut. Namun, karena pasokan komputasi AI terbatas, Google mulai menggunakan kapasitas komputasi pihak ketiga. Manajemen memperingatkan bahwa laba bisnis Google Cloud akan tertekan dalam jangka pendek.
Secara keseluruhan, dari lima faktor utama, selain masalah arus kas bebas dan prospek ke depan yang mengindikasikan tekanan pada laba bisnis cloud, angka-angka lainnya tetap cukup baik. Terutama, bisnis inti Google Cloud sangat kuat, membuktikan bahwa fundamental perusahaan tidak bermasalah.
Namun, diperkirakan saham tetap akan mengalami penurunan cukup besar setelah laporan keuangan dirilis. Penyebab utamanya adalah berbagai faktor belakangan ini: #谷歌财报能否守住基本盘
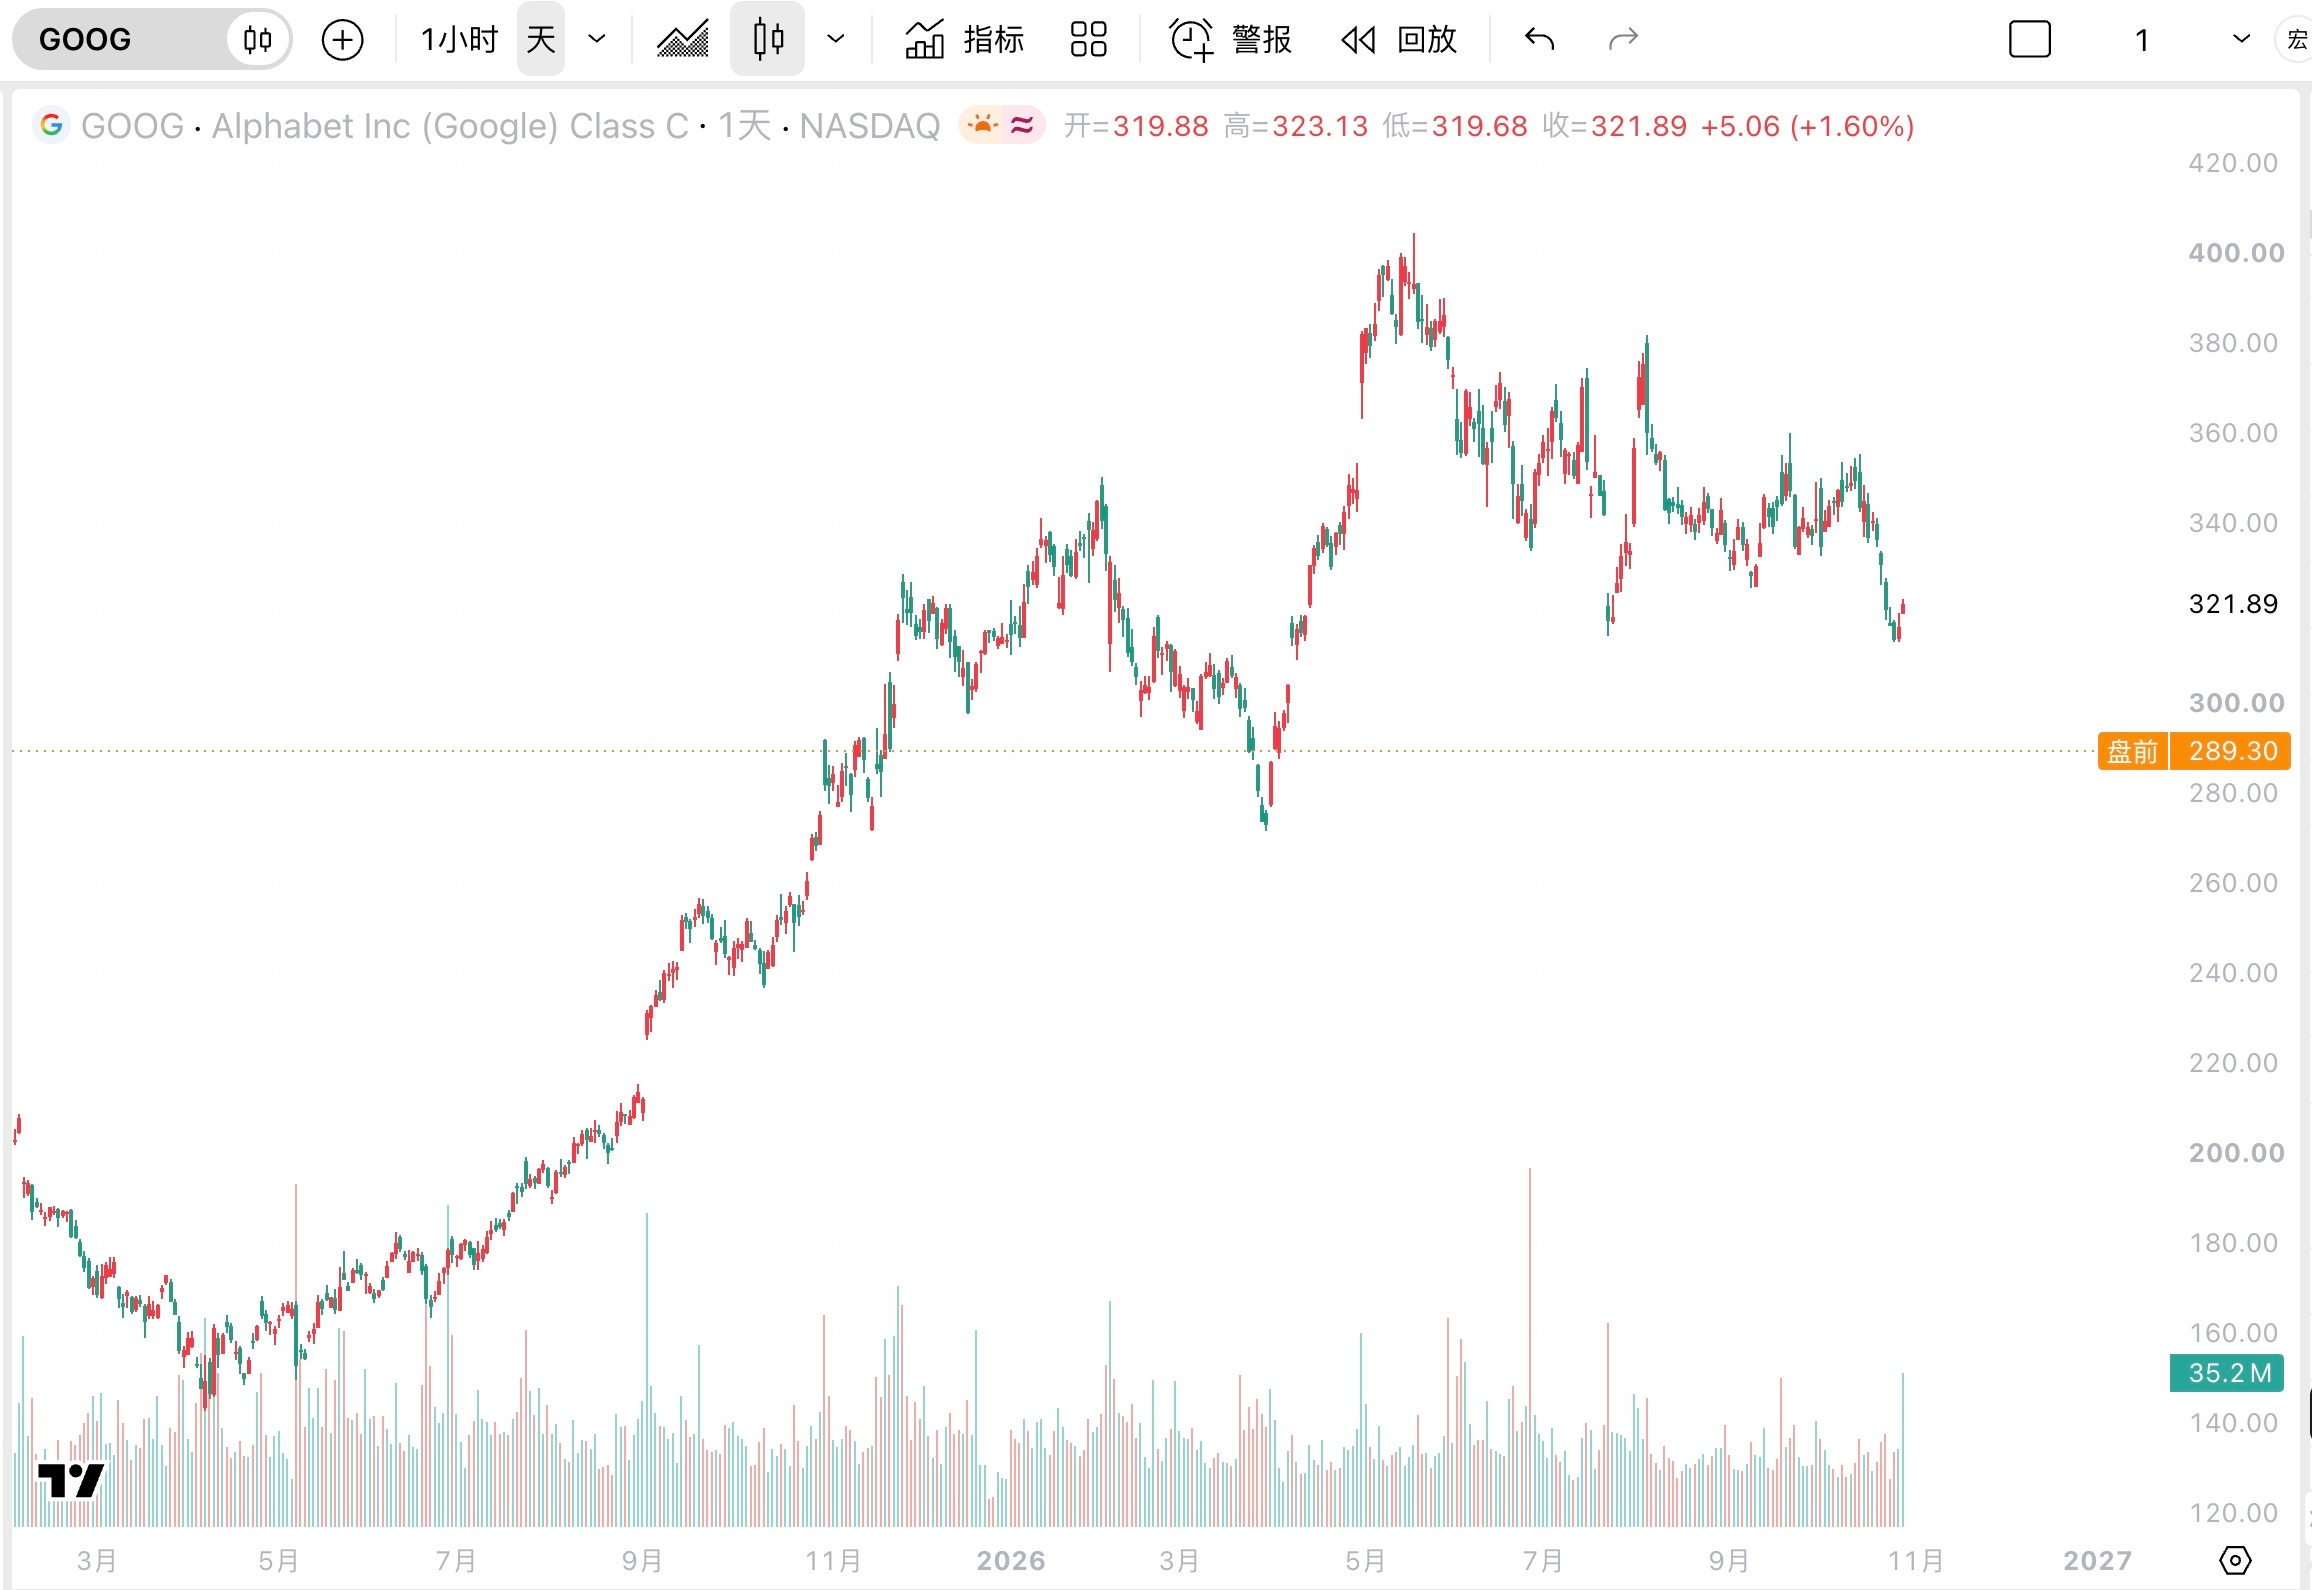
1. Ekspektasi terlalu tinggi. Bahkan laporan keuangan yang sesuai ekspektasi pun bisa memicu aksi “jual saat berita keluar”, apalagi laporan yang memiliki kekurangan? Wajar jika koreksi valuasi menjadi lebih besar.
2. Faktor makro. Suku bunga tinggi menekan sentimen investasi dan memperbesar dampak negatif, sehingga koreksi valuasi juga menjadi jauh lebih besar. Dalam pidatonya dini hari tadi, Warsh secara jelas menyebut bahwa suku bunga tinggi menekan kemampuan perusahaan teknologi untuk memperoleh pembiayaan, sekaligus membuat uang investor lebih mahal sehingga mereka semakin enggan membayar valuasi saat ini.
3. Laporan keuangan SK Hynix yang kuat membuktikan adanya belanja modal yang lebih besar, tetapi penyedia layanan cloud di hilir belum berhasil membuktikan bahwa AI cukup menguntungkan. Logika komersial AI pun dipertanyakan, dan ROI menjadi sorotan. Keraguan = penyesuaian valuasi.
Saya terus menekankan bahwa pada laporan keuangan Q3, logika validasi pasar terhadap perusahaan AI telah resmi memasuki tahap kedua. Tahap pertama melihat siapa yang berani mengeluarkan uang, sedangkan tahap kedua melihat siapa yang mampu menghasilkan uang. Google kebetulan menginjak “ranjau”: semua perusahaan sedang berlomba menghasilkan uang, sementara laporan keuangan Anda masih menunjukkan upaya mengeluarkan banyak uang. Wajar jika pasar tidak menyambutnya dalam jangka pendek.
Bagaimana prospek ke depannya?
Pertama, laporan keuangan menunjukkan bahwa fundamental Google tidak bermasalah. Hanya saja, hasilnya tidak memenuhi ekspektasi pasar saat ini. Karena itu, setelah koreksi tajam, kemungkinan besar akan terjadi rebound teknikal jangka pendek.
Di industri AI, laporan keuangan Microsoft cukup baik. Berikutnya, kita akan melihat laporan keuangan Amazon dini hari nanti. Jika dua dari tiga penyedia layanan cloud besar melaporkan hasil yang baik pekan ini, hal itu pada dasarnya dapat mengimbangi kekhawatiran risiko pasar yang timbul akibat laporan keuangan Google.
Dari sisi makro, malam ini kita terlebih dahulu mencermati apakah PDB dan PCE akan memberi tekanan secara keseluruhan pada saham AS. Setelah pasar mencerna data yang dirilis, perhatian akan kembali tertuju pada laporan keuangan. Menjelang penutupan perdagangan saham AS dini hari nanti, ekspektasi terhadap laporan keuangan Amazon akan menjadi patokan. Karena ada kekurangan dalam laporan Google, pasar mungkin akan lebih berhati-hati. Namun, jika laporan Amazon baik, sentimen pasar akan terdorong.
Dari sisi tren, fundamental AI dan fundamental Google tetap sehat. Faktor makro dan suku bunga memang memberikan tekanan, tetapi tidak menimbulkan ancaman nyata. Dampak terbesarnya hanyalah koreksi valuasi yang dalam. Namun, setelah valuasi terkoreksi, hal itu justru akan menjadi hal yang baik bagi harga saham dan prospeknya ke depan!