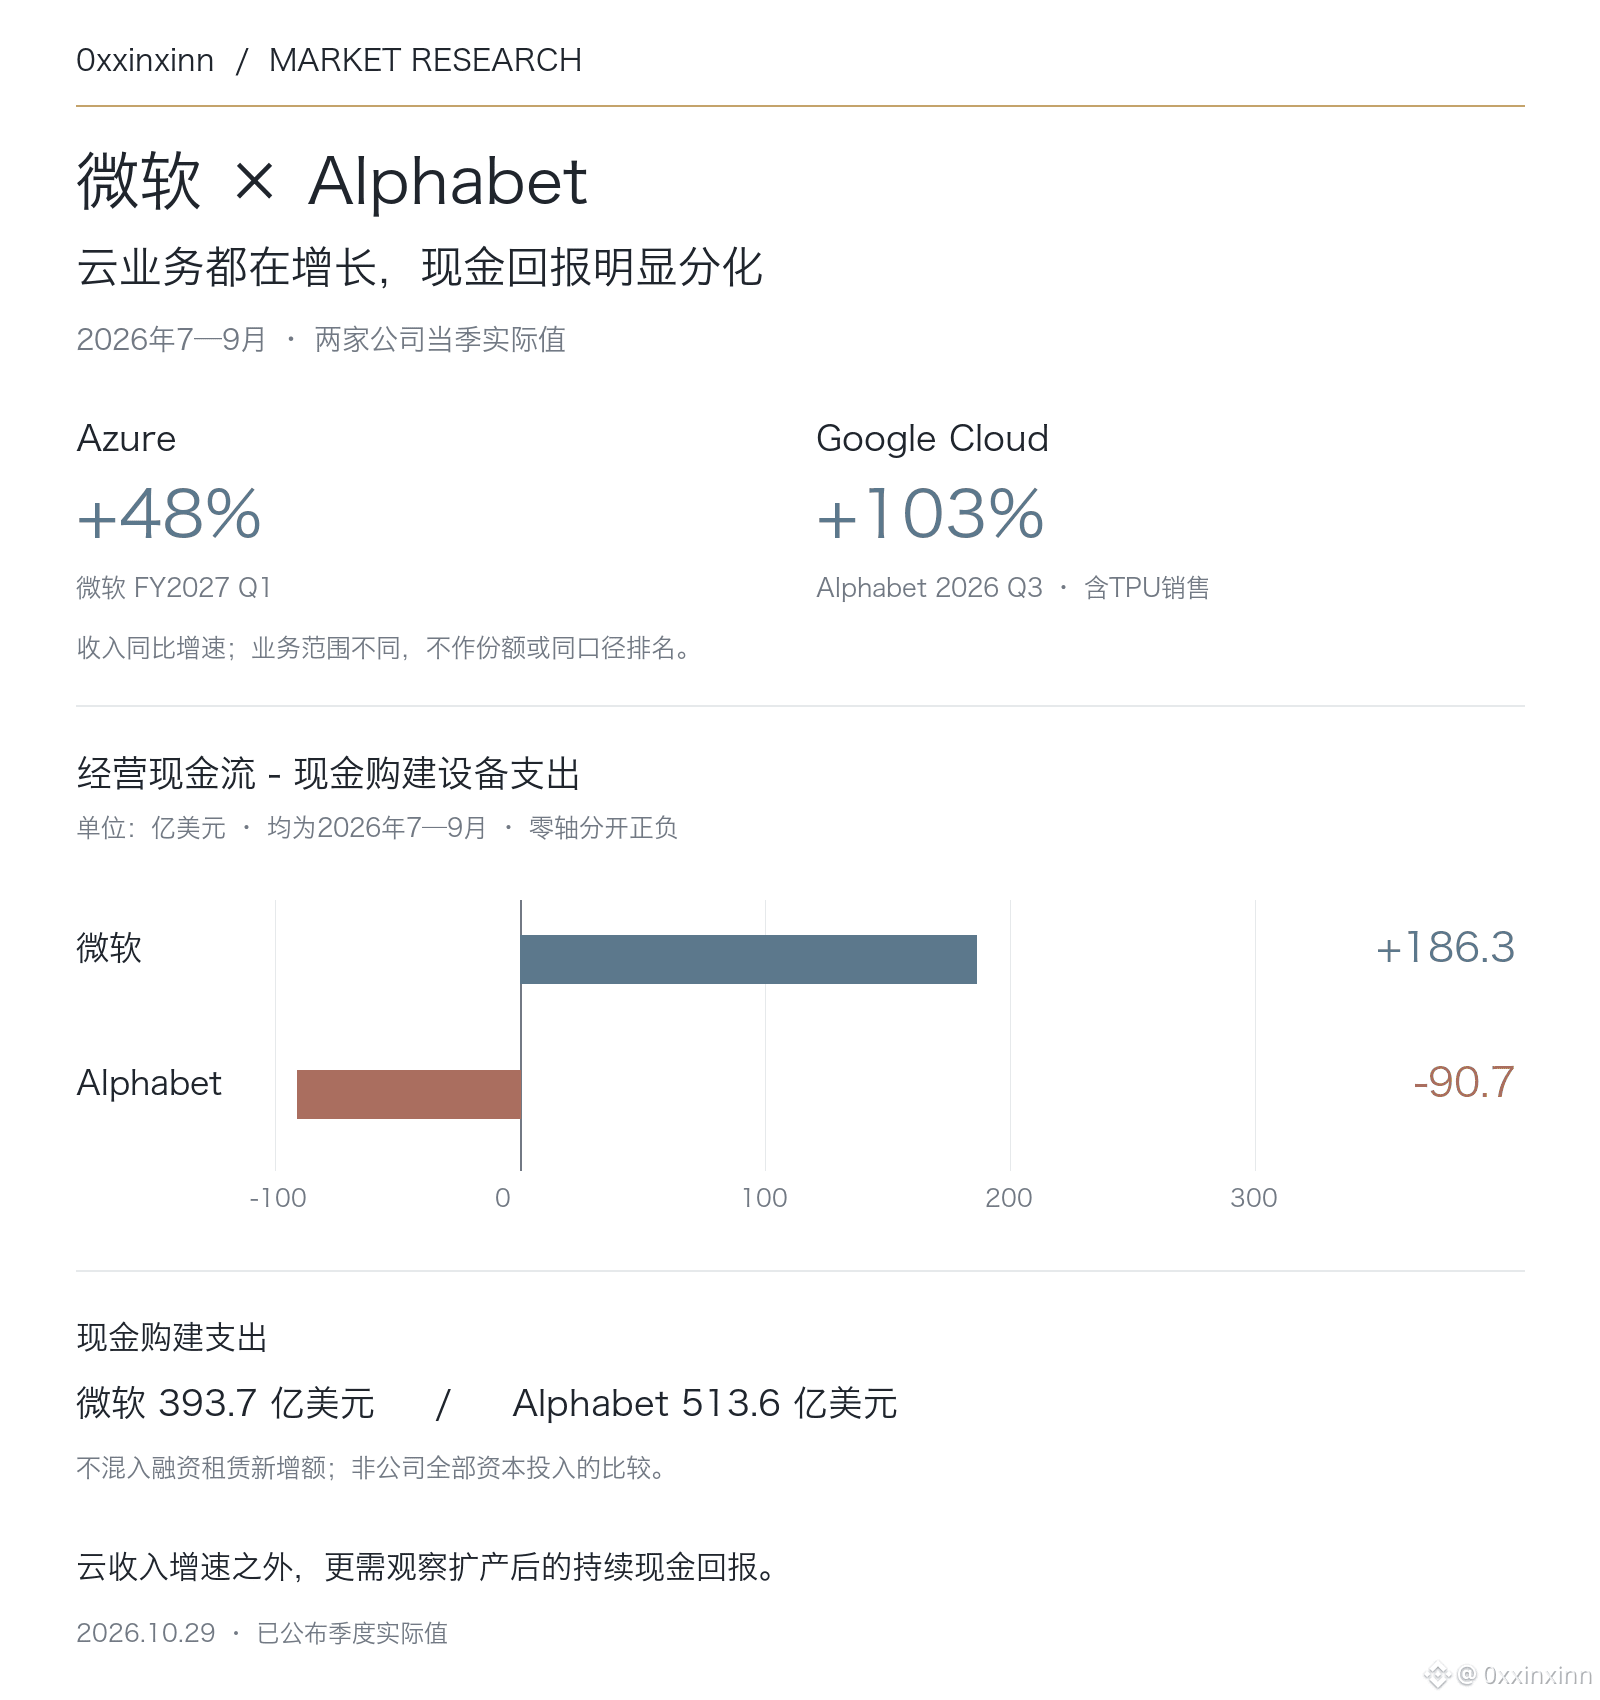
Bisnis cloud Microsoft dan Alphabet sama-sama tumbuh, tetapi imbal hasil kas setelah investasi modal kini menunjukkan perbedaan yang lebar.
Kedua laporan keuangan tersebut mencakup periode Juli–September 2026: pendapatan Microsoft pada kuartal pertama FY2027 mencapai 92,28 miliar dolar AS, dengan pertumbuhan pendapatan Azure sebesar 48%; pendapatan Alphabet pada kuartal ketiga mencapai 127,58 miliar dolar AS, dengan pertumbuhan Google Cloud sebesar 103%, termasuk penjualan sistem TPU. Kedua tingkat pertumbuhan itu tidak bisa langsung dianggap sebagai perubahan pangsa layanan cloud.
Dengan menggunakan ukuran yang sama, yakni arus kas operasi dikurangi belanja pembelian dan pembangunan dalam laporan arus kas, sisa kas Microsoft pada kuartal tersebut mencapai 18,63 miliar dolar AS, sedangkan Alphabet mencatat minus 9,07 miliar dolar AS. Belanja Alphabet untuk pembelian dan pembangunan aset mencapai 51,36 miliar dolar AS, melampaui arus kas operasinya yang sebesar 42,29 miliar dolar AS. Pendapatan cloud yang berlipat ganda tidak berarti ekspansi kapasitas sudah mampu membiayai dirinya sendiri.
Laba juga perlu dilihat berdasarkan ukuran yang berbeda. Laba per saham GAAP Microsoft tumbuh 32%; setelah dampak investasi di OpenAI dikeluarkan, pertumbuhannya 18%. Kerugian dari sekuritas ekuitas Alphabet menekan laba per saham sebesar 0,55 dolar AS. Untung-rugi investasi tidak boleh dianggap sebagai tren bisnis inti.
Ke depannya, hal yang lebih penting untuk dicermati adalah pengoperasian peralatan, penyusutan, dan penerimaan kas. Jika setelah pengiriman dipercepat, pengeluaran kas terus melampaui arus kas operasi, pertumbuhan pendapatan belum tentu cukup untuk menopang valuasi. Perbandingan ini menggunakan hasil kas yang telah diumumkan dan tidak mencampuradukkan belanja pembelian dan pembangunan dengan total investasi modal yang mencakup sewa pembiayaan.
Kedua laporan keuangan tersebut mencakup periode Juli–September 2026: pendapatan Microsoft pada kuartal pertama FY2027 mencapai 92,28 miliar dolar AS, dengan pertumbuhan pendapatan Azure sebesar 48%; pendapatan Alphabet pada kuartal ketiga mencapai 127,58 miliar dolar AS, dengan pertumbuhan Google Cloud sebesar 103%, termasuk penjualan sistem TPU. Kedua tingkat pertumbuhan itu tidak bisa langsung dianggap sebagai perubahan pangsa layanan cloud.
Dengan menggunakan ukuran yang sama, yakni arus kas operasi dikurangi belanja pembelian dan pembangunan dalam laporan arus kas, sisa kas Microsoft pada kuartal tersebut mencapai 18,63 miliar dolar AS, sedangkan Alphabet mencatat minus 9,07 miliar dolar AS. Belanja Alphabet untuk pembelian dan pembangunan aset mencapai 51,36 miliar dolar AS, melampaui arus kas operasinya yang sebesar 42,29 miliar dolar AS. Pendapatan cloud yang berlipat ganda tidak berarti ekspansi kapasitas sudah mampu membiayai dirinya sendiri.
Laba juga perlu dilihat berdasarkan ukuran yang berbeda. Laba per saham GAAP Microsoft tumbuh 32%; setelah dampak investasi di OpenAI dikeluarkan, pertumbuhannya 18%. Kerugian dari sekuritas ekuitas Alphabet menekan laba per saham sebesar 0,55 dolar AS. Untung-rugi investasi tidak boleh dianggap sebagai tren bisnis inti.
Ke depannya, hal yang lebih penting untuk dicermati adalah pengoperasian peralatan, penyusutan, dan penerimaan kas. Jika setelah pengiriman dipercepat, pengeluaran kas terus melampaui arus kas operasi, pertumbuhan pendapatan belum tentu cukup untuk menopang valuasi. Perbandingan ini menggunakan hasil kas yang telah diumumkan dan tidak mencampuradukkan belanja pembelian dan pembangunan dengan total investasi modal yang mencakup sewa pembiayaan.