Pendapatan Google Cloud berlipat ganda, tetapi pahami dulu apa yang dijual
Pertumbuhan Google Cloud kali ini sangat kuat, tetapi saya akan terlebih dahulu menelisik struktur pendapatannya. Layanan cloud dan pengiriman sistem perangkat keras bukanlah hal yang sama dalam hal keterprediksian pendapatan kuartal berikutnya.
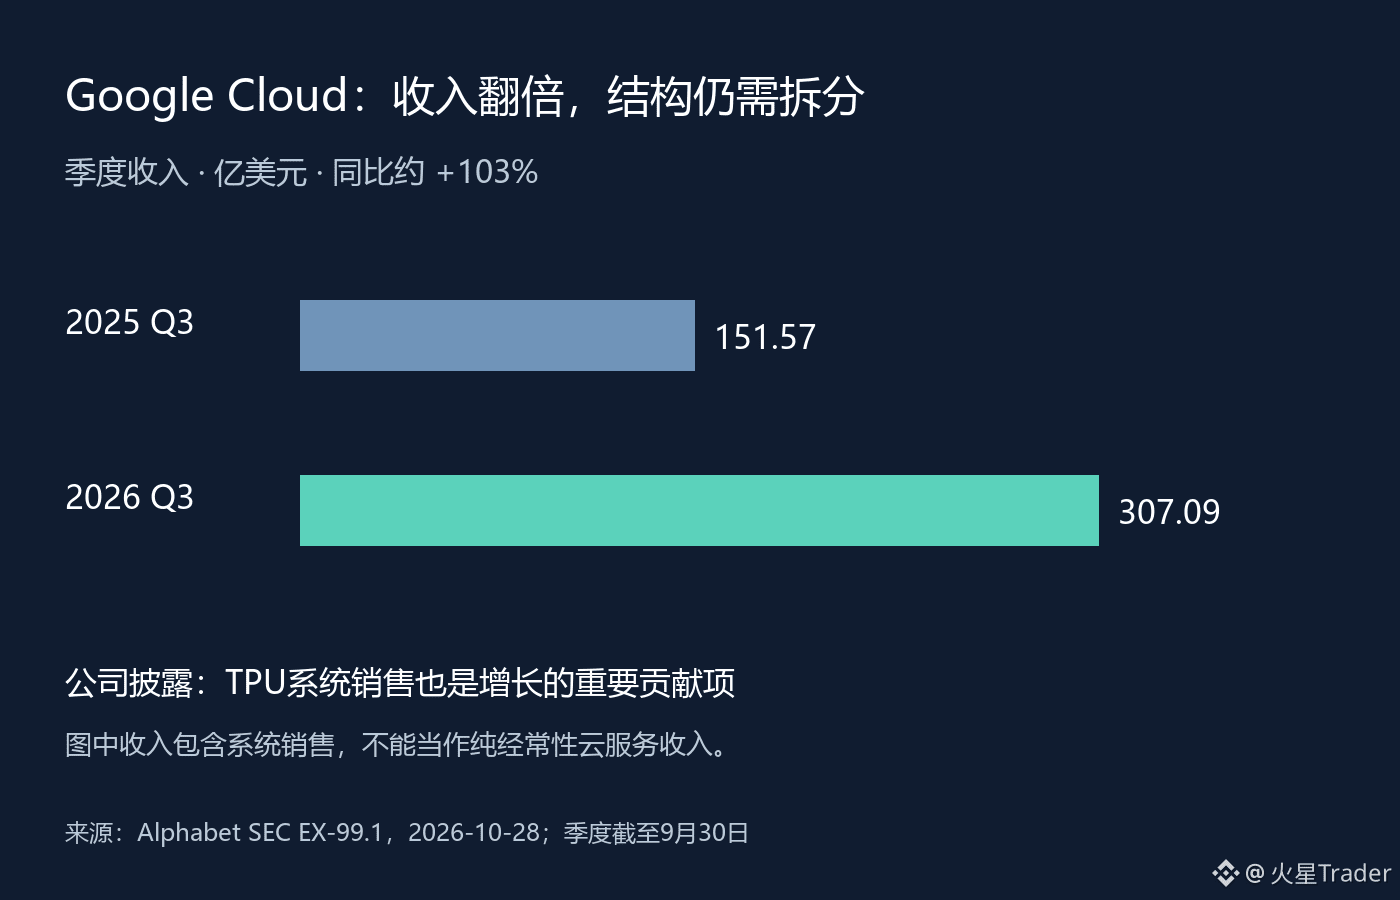
Dalam laporan keuangan kuartal ketiga yang diumumkan Alphabet pada 28 Oktober, pendapatan Google Cloud naik dari US$15,157 miliar pada periode yang sama tahun lalu menjadi US$30,709 miliar, tumbuh sekitar 103% secara tahunan. Perusahaan juga secara eksplisit menyatakan bahwa penjualan sistem TPU turut memberikan kontribusi penting terhadap pertumbuhan pendapatan, selain pertumbuhan infrastruktur AI perusahaan, solusi AI, dan layanan inti GCP.
Artinya, jika angka 103% langsung diartikan bahwa penggunaan cloud berkelanjutan dari semua pelanggan telah berlipat ganda, ada satu variabel penting yang terlewat. Penjualan sistem dapat menghasilkan pendapatan nyata dan menjalin hubungan dengan pelanggan, tetapi waktu pengakuannya mungkin dipengaruhi oleh jadwal pengiriman; sementara penggunaan layanan berkelanjutan lebih bergantung pada pemakaian berikutnya dan perpanjangan kontrak. Kedua jenis bisnis ini sama-sama berpotensi bernilai, tetapi tidak semestinya diproyeksikan dengan cara yang sama tanpa terlebih dahulu memisahkannya.
Pengumuman ini belum memberikan rincian yang cukup bagi saya untuk memisahkan penjualan sistem TPU dan menghitung apa yang disebut sebagai “laju pertumbuhan layanan cloud murni”. Karena itu, saya tidak bisa mengarang angka pertumbuhan setelah mengecualikan perangkat keras, dan saya juga tidak bisa menyimpulkan sebaliknya bahwa seluruh pertumbuhan tinggi kuartal ini hanya berkat perangkat keras. Yang dapat dipastikan adalah perusahaan mengungkapkan beberapa sumber pertumbuhan; bobot masing-masing masih perlu ditelusuri lebih lanjut.
Menurut saya, hal terpenting untuk dicermati berikutnya adalah apakah struktur pendapatan ini dapat berkembang menjadi permintaan berkelanjutan. Setelah pengiriman berskala besar, apakah pelanggan akan terus membeli layanan, apakah penggunaan komputasi berlanjut, dan apakah pertumbuhan pada kuartal-kuartal berikutnya dapat dipertahankan—informasi ini lebih membantu dalam menilai kualitas pendapatan jangka panjang daripada sekadar melihat pendapatan berlipat ganda dalam satu kuartal. Jika pengiriman perangkat keras berfluktuasi tajam, perubahan laju pertumbuhan kuartalan belum tentu berarti permintaan pelanggan tiba-tiba berubah.
Untuk penilaian valuasi, hal yang penting bukan hanya berapa banyak pendapatan tambahan yang diperoleh pada kuartal ini, tetapi juga berapa banyak yang dapat berulang dan berapa banyak investasi tambahan yang diperlukan agar hal itu terulang. Dalam laporan keuangan berikutnya dan penjelasan manajemen, saya akan berfokus mencari informasi tentang kontribusi penjualan sistem TPU, tren penggunaan layanan, serta kinerja laba terkait. Pahami dulu dari mana pertumbuhan berasal, baru kemudian membahas berapa lama pertumbuhan itu dapat bertahan.
Data per 2026-09-30; pengumuman 2026-10-28, diverifikasi pada 29 Oktober waktu Beijing. Gambar dibuat sendiri berdasarkan data laporan keuangan, mencakup penjualan sistem, sehingga tidak dapat dianggap sebagai pendapatan berulang murni.
Sumber: https://www.sec.gov/Archives/edgar/data/1652044/000165204426000080/googexhibit991q32026.htm
Pertumbuhan Google Cloud kali ini sangat kuat, tetapi saya akan terlebih dahulu menelisik struktur pendapatannya. Layanan cloud dan pengiriman sistem perangkat keras bukanlah hal yang sama dalam hal keterprediksian pendapatan kuartal berikutnya.
Dalam laporan keuangan kuartal ketiga yang diumumkan Alphabet pada 28 Oktober, pendapatan Google Cloud naik dari US$15,157 miliar pada periode yang sama tahun lalu menjadi US$30,709 miliar, tumbuh sekitar 103% secara tahunan. Perusahaan juga secara eksplisit menyatakan bahwa penjualan sistem TPU turut memberikan kontribusi penting terhadap pertumbuhan pendapatan, selain pertumbuhan infrastruktur AI perusahaan, solusi AI, dan layanan inti GCP.
Artinya, jika angka 103% langsung diartikan bahwa penggunaan cloud berkelanjutan dari semua pelanggan telah berlipat ganda, ada satu variabel penting yang terlewat. Penjualan sistem dapat menghasilkan pendapatan nyata dan menjalin hubungan dengan pelanggan, tetapi waktu pengakuannya mungkin dipengaruhi oleh jadwal pengiriman; sementara penggunaan layanan berkelanjutan lebih bergantung pada pemakaian berikutnya dan perpanjangan kontrak. Kedua jenis bisnis ini sama-sama berpotensi bernilai, tetapi tidak semestinya diproyeksikan dengan cara yang sama tanpa terlebih dahulu memisahkannya.
Pengumuman ini belum memberikan rincian yang cukup bagi saya untuk memisahkan penjualan sistem TPU dan menghitung apa yang disebut sebagai “laju pertumbuhan layanan cloud murni”. Karena itu, saya tidak bisa mengarang angka pertumbuhan setelah mengecualikan perangkat keras, dan saya juga tidak bisa menyimpulkan sebaliknya bahwa seluruh pertumbuhan tinggi kuartal ini hanya berkat perangkat keras. Yang dapat dipastikan adalah perusahaan mengungkapkan beberapa sumber pertumbuhan; bobot masing-masing masih perlu ditelusuri lebih lanjut.
Menurut saya, hal terpenting untuk dicermati berikutnya adalah apakah struktur pendapatan ini dapat berkembang menjadi permintaan berkelanjutan. Setelah pengiriman berskala besar, apakah pelanggan akan terus membeli layanan, apakah penggunaan komputasi berlanjut, dan apakah pertumbuhan pada kuartal-kuartal berikutnya dapat dipertahankan—informasi ini lebih membantu dalam menilai kualitas pendapatan jangka panjang daripada sekadar melihat pendapatan berlipat ganda dalam satu kuartal. Jika pengiriman perangkat keras berfluktuasi tajam, perubahan laju pertumbuhan kuartalan belum tentu berarti permintaan pelanggan tiba-tiba berubah.
Untuk penilaian valuasi, hal yang penting bukan hanya berapa banyak pendapatan tambahan yang diperoleh pada kuartal ini, tetapi juga berapa banyak yang dapat berulang dan berapa banyak investasi tambahan yang diperlukan agar hal itu terulang. Dalam laporan keuangan berikutnya dan penjelasan manajemen, saya akan berfokus mencari informasi tentang kontribusi penjualan sistem TPU, tren penggunaan layanan, serta kinerja laba terkait. Pahami dulu dari mana pertumbuhan berasal, baru kemudian membahas berapa lama pertumbuhan itu dapat bertahan.
Data per 2026-09-30; pengumuman 2026-10-28, diverifikasi pada 29 Oktober waktu Beijing. Gambar dibuat sendiri berdasarkan data laporan keuangan, mencakup penjualan sistem, sehingga tidak dapat dianggap sebagai pendapatan berulang murni.
Sumber: https://www.sec.gov/Archives/edgar/data/1652044/000165204426000080/googexhibit991q32026.htm