SK 海力士 Q3 财报看点💡
业绩破纪录、行业演变与股价展望
📊 一、 财报要点与资本市场反应
业绩爆表:
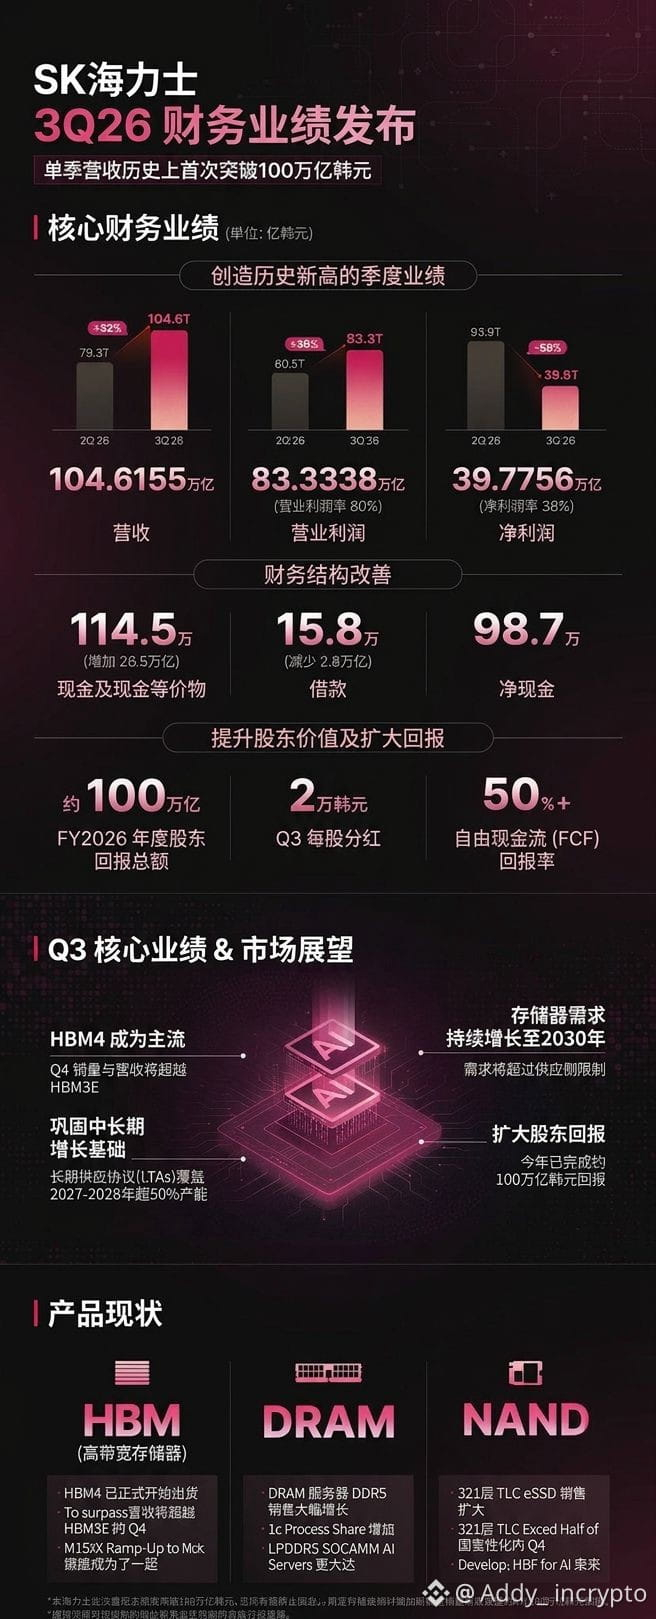
Q3 营收 104.62 万亿韩元(单季首次破百万亿,同比+328%),
营业利润 83.33 万亿韩元(利润率逼近 80%)。
同时宣布今年执行 100 万亿韩元股东回报方案(回购与分红)。
打破周期律:HBM4 将自 Q4 起成为出货主力,且 2027–2028 年超 50% 产能已通过长协(LTA)锁定,大幅缓解了存储芯片暴跌的周期焦虑。
资本共识:韩国 Kospi 大涨超 6.6%;高盛与大摩认为高端 AI 存储正从“大宗商品”蜕变为“高壁垒定制科技品”。
🔮 二、 产业四大趋势
1. 高端存储锁定长协:随波逐流的现货博弈转变为提前多年锁量,龙头企业长效掌握垄断定价权。
2. 消费电子产能承压:晶圆产能优先保障 HBM 和服务器 DDR5,挤压普通 DRAM/NAND 产能,2027 年起 PC/手机面临成本上涨压力。
3. AI 需求延伸至“物理 AI”:增长动力正从软件大模型向自动驾驶、具身智能(机器人)延展,高端存储供不应求预计延续至 2030 年。
4. 倒逼芯片架构迭代:上游存储与代工提价拉高数据中心建设成本,倒逼下游(英伟达、AMD)加速向高带宽闪存(HBF)与先进封装演进。
📈 三、 股价走势预测
> 短期(2026年底):技术面跳空暴涨,冲破强阻力位,美股 ADR 目标价看 $165–$185(韩国本股破 150 万韩元关口),100 万亿韩元分红方案提供强下行保护。
> 中期(2027年):长协锁产能打破传统周期律,资本市场给予“高壁垒科技成长股”估值溢价,1 年期主流目标价对应 20%–30% 的估值修复空间。
*下行风险:需警惕下游云巨头因投资回报率(ROI)受压而阶段性缩减采购,以及三星/美光的产能追赶与汇率波动。
$SKHY
业绩破纪录、行业演变与股价展望
📊 一、 财报要点与资本市场反应
业绩爆表:
Q3 营收 104.62 万亿韩元(单季首次破百万亿,同比+328%),
营业利润 83.33 万亿韩元(利润率逼近 80%)。
同时宣布今年执行 100 万亿韩元股东回报方案(回购与分红)。
打破周期律:HBM4 将自 Q4 起成为出货主力,且 2027–2028 年超 50% 产能已通过长协(LTA)锁定,大幅缓解了存储芯片暴跌的周期焦虑。
资本共识:韩国 Kospi 大涨超 6.6%;高盛与大摩认为高端 AI 存储正从“大宗商品”蜕变为“高壁垒定制科技品”。
🔮 二、 产业四大趋势
1. 高端存储锁定长协:随波逐流的现货博弈转变为提前多年锁量,龙头企业长效掌握垄断定价权。
2. 消费电子产能承压:晶圆产能优先保障 HBM 和服务器 DDR5,挤压普通 DRAM/NAND 产能,2027 年起 PC/手机面临成本上涨压力。
3. AI 需求延伸至“物理 AI”:增长动力正从软件大模型向自动驾驶、具身智能(机器人)延展,高端存储供不应求预计延续至 2030 年。
4. 倒逼芯片架构迭代:上游存储与代工提价拉高数据中心建设成本,倒逼下游(英伟达、AMD)加速向高带宽闪存(HBF)与先进封装演进。
📈 三、 股价走势预测
> 短期(2026年底):技术面跳空暴涨,冲破强阻力位,美股 ADR 目标价看 $165–$185(韩国本股破 150 万韩元关口),100 万亿韩元分红方案提供强下行保护。
> 中期(2027年):长协锁产能打破传统周期律,资本市场给予“高壁垒科技成长股”估值溢价,1 年期主流目标价对应 20%–30% 的估值修复空间。
*下行风险:需警惕下游云巨头因投资回报率(ROI)受压而阶段性缩减采购,以及三星/美光的产能追赶与汇率波动。
$SKHY