Laporan keuangan Q3 Google: bisnis cloud-nya tumbuh dua kali lipat. Mengapa Wall Street tetap menghajarnya?
Pada 28 Oktober, pasar saham AS menyuguhkan kontras yang sangat dramatis. Microsoft dan Google merilis laporan keuangan pada hari yang sama: yang satu naik, yang lain turun.
Yang lebih menarik, saham yang turun itu adalah Google—pendapatan bisnis cloud-nya melonjak 103% secara tahunan, lebih dari dua kali lipat. Sementara itu, pertumbuhan cloud Microsoft yang sahamnya naik justru tak secepat Google.
Menurut logika, pasar modal di era AI seharusnya menyambut gembira pertumbuhan sebesar ini. Namun, reaksi Wall Street justru sebaliknya: saham Google sempat anjlok hampir 10% setelah jam perdagangan, menghapus sekitar 280 miliar dolar AS dari kapitalisasi pasarnya dalam semalam, dengan harga saham merosot dari atas 350 dolar AS ke kisaran 325 dolar AS.
Untuk memahami dari mana pukulan telak ini datang, kita harus terlebih dahulu melihat perubahan mendasar yang sedang terjadi: standar pasar dalam menilai raksasa AI diam-diam telah bergeser dari “siapa yang tumbuh paling cepat” menjadi “siapa yang tumbuh paling cepat tanpa membakar dirinya sendiri”. Kali ini, Google tepat berada di celah standar baru tersebut.
Laporan keuangan yang “tampak sangat bagus”
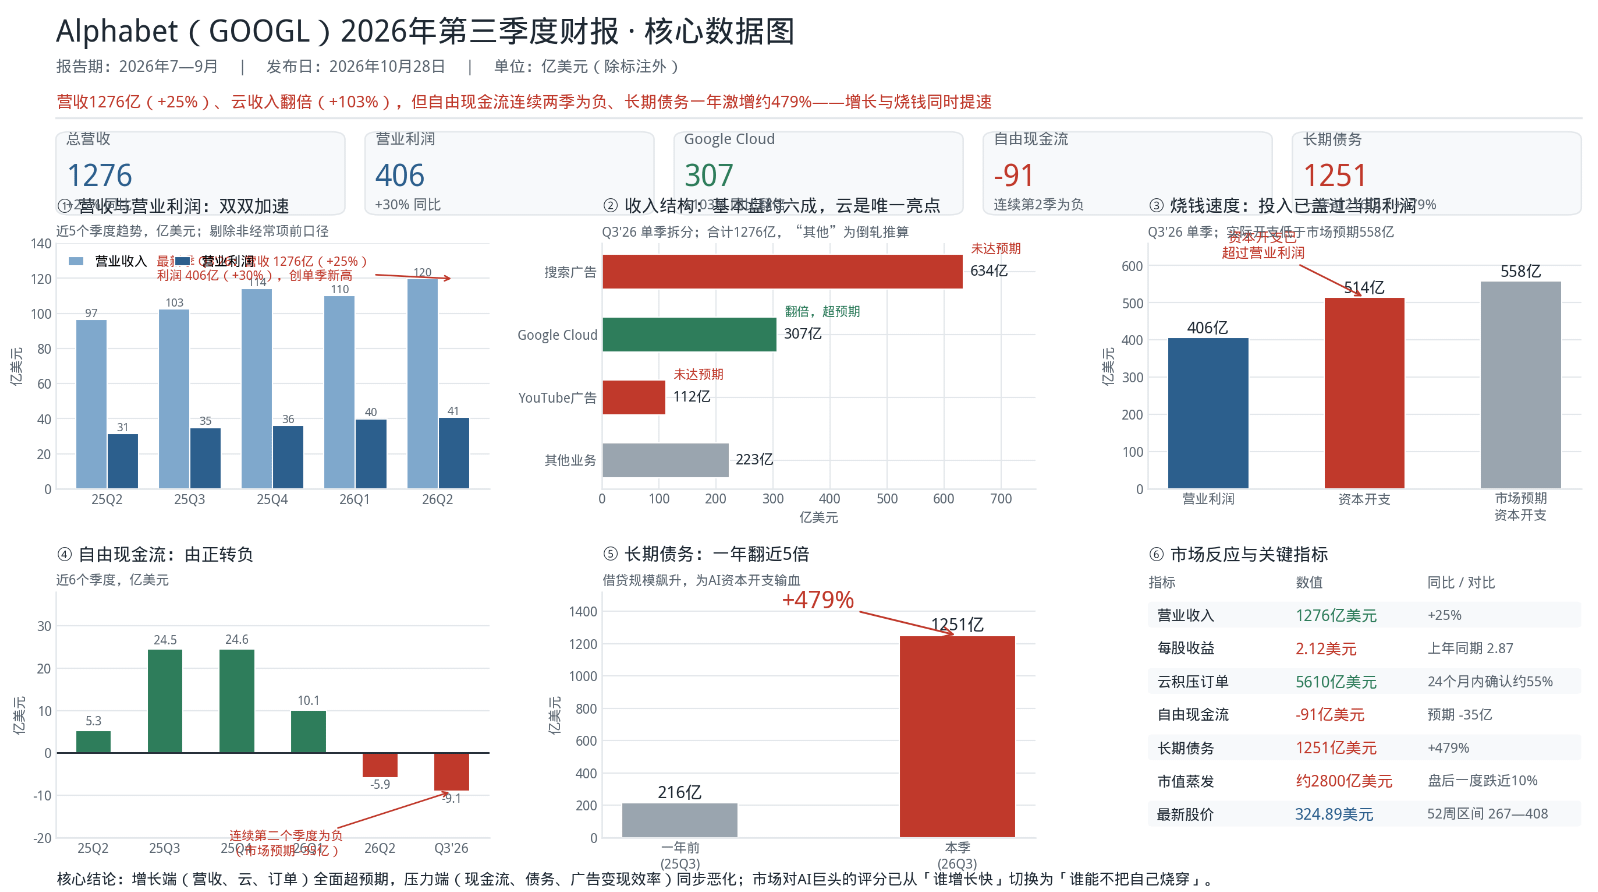
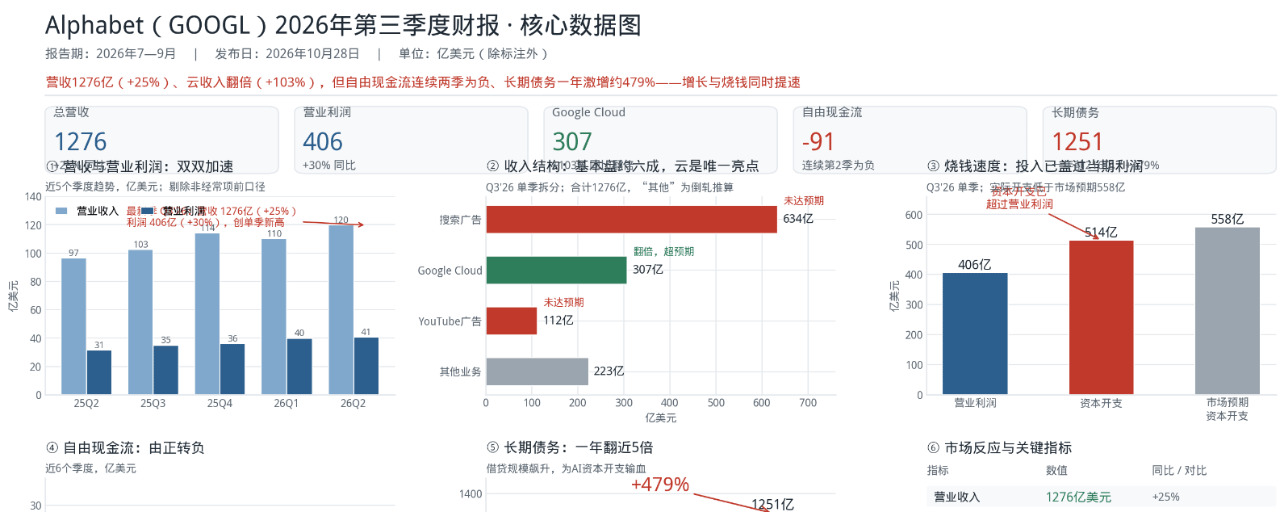
Jika hanya melihat baris-baris teratas, laporan keuangan ini nyaris tanpa cela. Total pendapatan mencapai 127,6 miliar dolar AS, naik 25% dibandingkan tahun sebelumnya; laba operasional 40,6 miliar dolar AS, naik 30%—pertumbuhan laba bahkan melampaui pertumbuhan pendapatan, yang menunjukkan bahwa efisiensi operasional bukan hanya tidak memburuk, tetapi justru meningkat.
Pendapatan Google Cloud pada kuartal ini mencapai 30,7 miliar dolar AS, dua kali lipat dibandingkan tahun sebelumnya. Yang lebih mencengangkan, pesanan tertunda menumpuk hingga 561 miliar dolar AS. Manajemen memperkirakan sedikit di atas 55% dari jumlah tersebut dapat diakui sebagai pendapatan dalam 24 bulan ke depan.
Jumlah pengguna aplikasi Gemini menembus 1 miliar. Di sisi perangkat keras, TPU mulai merambah dari cloud milik Google sendiri hingga ke pusat data pelanggan. Pichai secara gamblang memperkirakan pendapatan penjualan sistem TPU akan meningkat pesat pada 2027.
Jika dilihat satu per satu, setiap angka ini merupakan kabar baik yang bisa mendongkrak harga saham. Itulah sebabnya banyak orang langsung kebingungan: dengan angka sekuat ini, mengapa saham justru anjlok?
Celahnya muncul di bagian yang paling menguntungkan
Jawabannya tersembunyi dalam pernyataan manajemen yang mudah terlewatkan. Google mengakui bahwa jumlah kueri di AI Mode mencapai puncak pertumbuhan dalam lima tahun terakhir, tetapi tingkat monetisasi kueri-kueri baru ini masih sangat rendah. Pengguna memang mulai berinteraksi dengan Google Penelusuran dengan cara yang benar-benar baru. Masalahnya adalah—jumlah kueri meningkat, tetapi uang yang dihasilkan tidak ikut bertambah.
Inilah pertama kalinya Google dengan begitu jelas mengungkap fakta yang canggung: AI sedang menggerus mesin pencetak uangnya yang paling menguntungkan. Terlihat dari angkanya, pendapatan iklan Penelusuran sebesar 63,4 miliar dolar AS dan iklan YouTube sebesar 11,2 miliar dolar AS, keduanya tidak mencapai ekspektasi pasar. Jika digabung, keduanya mencapai 74,6 miliar dolar AS, hampir 60% dari total pendapatan, dan merupakan sumber kas serta laba utama bagi seluruh grup. Bisnis inti belum runtuh, tetapi untuk pertama kalinya efisiensi monetisasinya tertinggal—dan inilah celah yang benar-benar diperhatikan pasar.
Yang benar-benar membuat pasar waspada adalah bagaimana uang itu dibakar
Jika perlambatan iklan hanya berarti “kehilangan satu poin”, maka kinerja arus kas itu sendiri sudah merupakan alarm. Belanja modal kuartal ketiga mencapai 51,4 miliar dolar AS, jauh melampaui laba operasional kuartal itu yang sebesar 40,6 miliar dolar AS. Arus kas bebas negatif 9,1 miliar dolar AS, dan sudah negatif selama dua kuartal berturut-turut—jauh lebih buruk daripada perkiraan pasar, yaitu negatif 3,5 miliar dolar AS.
Utang semakin memperjelas masalah ini. Pinjaman jangka panjang melonjak dari 21,6 miliar dolar AS menjadi 125,1 miliar dolar AS dalam setahun, naik sekitar 479%. Pendapatan dari kontrak komputasi AI yang ditandatangani klien perusahaan harus diakui secara bertahap, tetapi tagihan untuk pusat data, cip, dan listrik harus dibayar sekarang. Maka muncullah gambaran kontras yang sangat mencerminkan zaman ini dalam laporan keuangan—cloud tumbuh, kas menipis.
Berdasarkan proyeksi belanja modal setahun penuh sebesar 195 hingga 205 miliar dolar AS, sekitar 132 miliar dolar AS telah diinvestasikan dalam tiga kuartal pertama. Artinya, 60 hingga 70 miliar dolar AS lagi harus digelontorkan pada kuartal keempat. Laju pembakaran uang masih terus meningkat.
Satu musim laporan keuangan, dua nasib
Jika Microsoft dan Google dibandingkan, logika di balik “penghargaan dan hukuman yang tegas” ini menjadi sepenuhnya jelas. Pasar menilai tiga hal: ekspektasi, bisnis inti, dan laju pembakaran uang.
Azure milik Microsoft tidak hanya melampaui panduannya sendiri, tetapi juga ekspektasi analis—hasilnya jauh di atas perkiraan. Google Cloud memang tumbuh dua kali lipat, tetapi iklan Penelusuran dan YouTube sama-sama meleset dari ekspektasi, sehingga bisnis inti kehilangan satu poin sejak awal. Dari sisi arus kas, cakupan arus kas operasional Microsoft jauh lebih sehat; sementara itu, arus kas bebas Google negatif selama dua kuartal berturut-turut dan utangnya hampir naik lima kali lipat dalam setahun. Dua dari tiga aspek bermasalah, dan pertumbuhan Cloud dua kali lipat pun tak bisa menyelamatkannya.
Dengan kata lain, aturan main sekarang telah berubah: pertumbuhan Cloud yang tinggi hanyalah tiket masuk. Hanya “melampaui ekspektasi + tanpa menguras arus kas” yang bisa menghasilkan valuasi premium. Masa keuntungan dari narasi AI sedang berakhir, dan pasar mulai menghitung dengan serius.
Apa yang sedang dipertaruhkan Google
Dalam panggilan konferensi, manajemen menyebut 2027 sebagai “tahun emas produktivitas yang didorong AI”, sekaligus menyatakan secara terus terang bahwa belanja modal pada tahun itu akan meningkat signifikan. Ini sebenarnya merupakan sebuah pernyataan sikap: Google sangat memahami apa yang sedang dilakukannya—perusahaan menggunakan ekspansi neraca untuk membeli waktu, bertaruh bahwa monetisasi AI benar-benar akan terwujud pada 2027, dan berharap penjualan TPU ke pihak luar bisa mengembalikan dana yang diinvestasikan hari ini.
Taruhan ini bukan tanpa peluang menang. Pesanan tertunda senilai 561 miliar dolar AS, TPU yang mulai digunakan di pusat data pelanggan, serta kebutuhan komputasi dan penyimpanan yang didorong oleh ekosistem Gemini—semuanya merupakan jalur nyata untuk menghasilkan pendapatan. Namun, risikonya juga sama jelasnya: peluang taruhan ini bergantung pada hasil persaingan dua hal—apakah efisiensi monetisasi AI Mode mampu mengejar laju membengkaknya belanja modal.
Apa yang perlu dipantau selanjutnya
Bisnis inti Google tidak akan runtuh dalam waktu dekat. Google tetap menjadi salah satu mesin distribusi konten dan monetisasi iklan terkuat di dunia, dan hal itu tidak berubah.
Ada tiga hal yang benar-benar perlu dipantau: apakah pertumbuhan iklan Penelusuran dapat stabil pada kuartal berikutnya—jika kembali meleset, itu menunjukkan bahwa penggerusan monetisasi oleh AI merupakan tren, bukan fenomena sementara, sehingga bisnis inti benar-benar mulai goyah; kapan arus kas bebas kembali positif dan seperti apa panduan belanja modal untuk 2027—kemampuan menstabilkan utang adalah penentu hidup-mati taruhan besar ini; serta laju peningkatan nyata penjualan TPU ke pihak luar—ini adalah jalur terpenting untuk mengubah “investasi” menjadi “arus kas masuk”.
Mempertahankan bisnis inti dan mampu atau tidak mampu mempertahankannya bukanlah pertanyaan yang sama. Yang saat ini dipertahankan Google adalah model bisnis yang sedang ditulis ulang oleh AI itu sendiri; apakah Google bisa terus mempertahankannya, jawabannya tidak terletak pada angka pendapatan hari ini, melainkan pada persaingan arus kas dan efisiensi monetisasi selama empat kuartal ke depan.#谷歌财报能否守住基本盘 #微软财报能否兑现ai红利