
Memahami BNB Standard: Mengapa melantai di Nasdaq, apa hubungannya dengan Binance, dan apa itu BNCB?
Analisis mendalam · Treasury Aset Digital (DAT) × Saham Tokenisasi
Jawaban singkat: Ini bukan “Binance yang melantai di bursa”, melainkan eksperimen lingkaran tertutup: perusahaan cangkang AS menjadikan BNB sebagai satu-satunya aset inti, dikendalikan oleh modal yang terkait Binance, lalu Binance menokenisasi sahamnya dan menjualnya kembali kepada pengguna kripto. Pembunyian lonceng hanyalah momen pemasaran dalam eksperimen ini, bukan IPO.
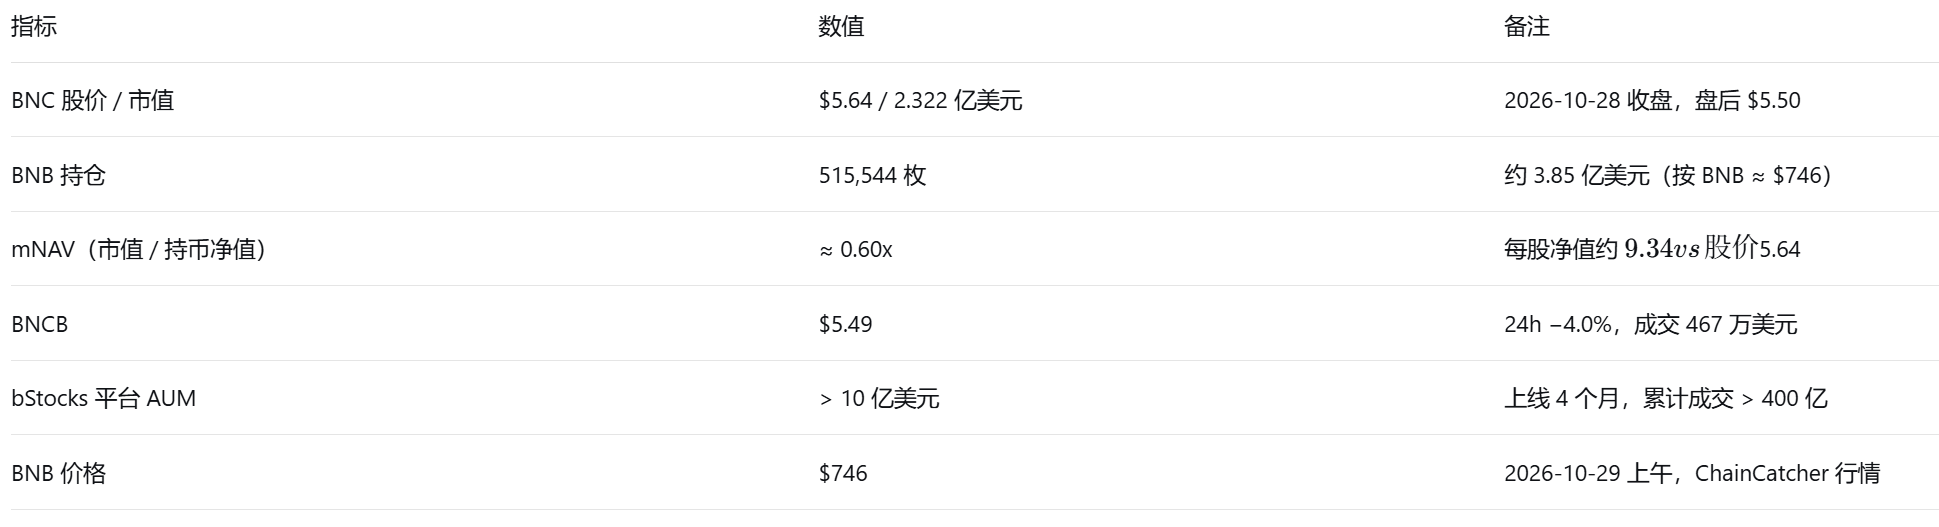
Item | Keterangan | Waktu data: pagi 2026-10-29 (waktu Beijing) | Aset: BNC (Nasdaq) · BNCB (Binance bStocks) · BNB (BNB Chain) | Acuan harga/kapitalisasi pasar: penutupan pasar saham AS 2026-10-28 (16:00 waktu Timur AS / 04:00 10-29 waktu Beijing); BNCB menggunakan harga transaksi spot terbaru Binance | Acuan keuangan: FY2027 Q1 (hingga 2026-07-31)
5 kesimpulan
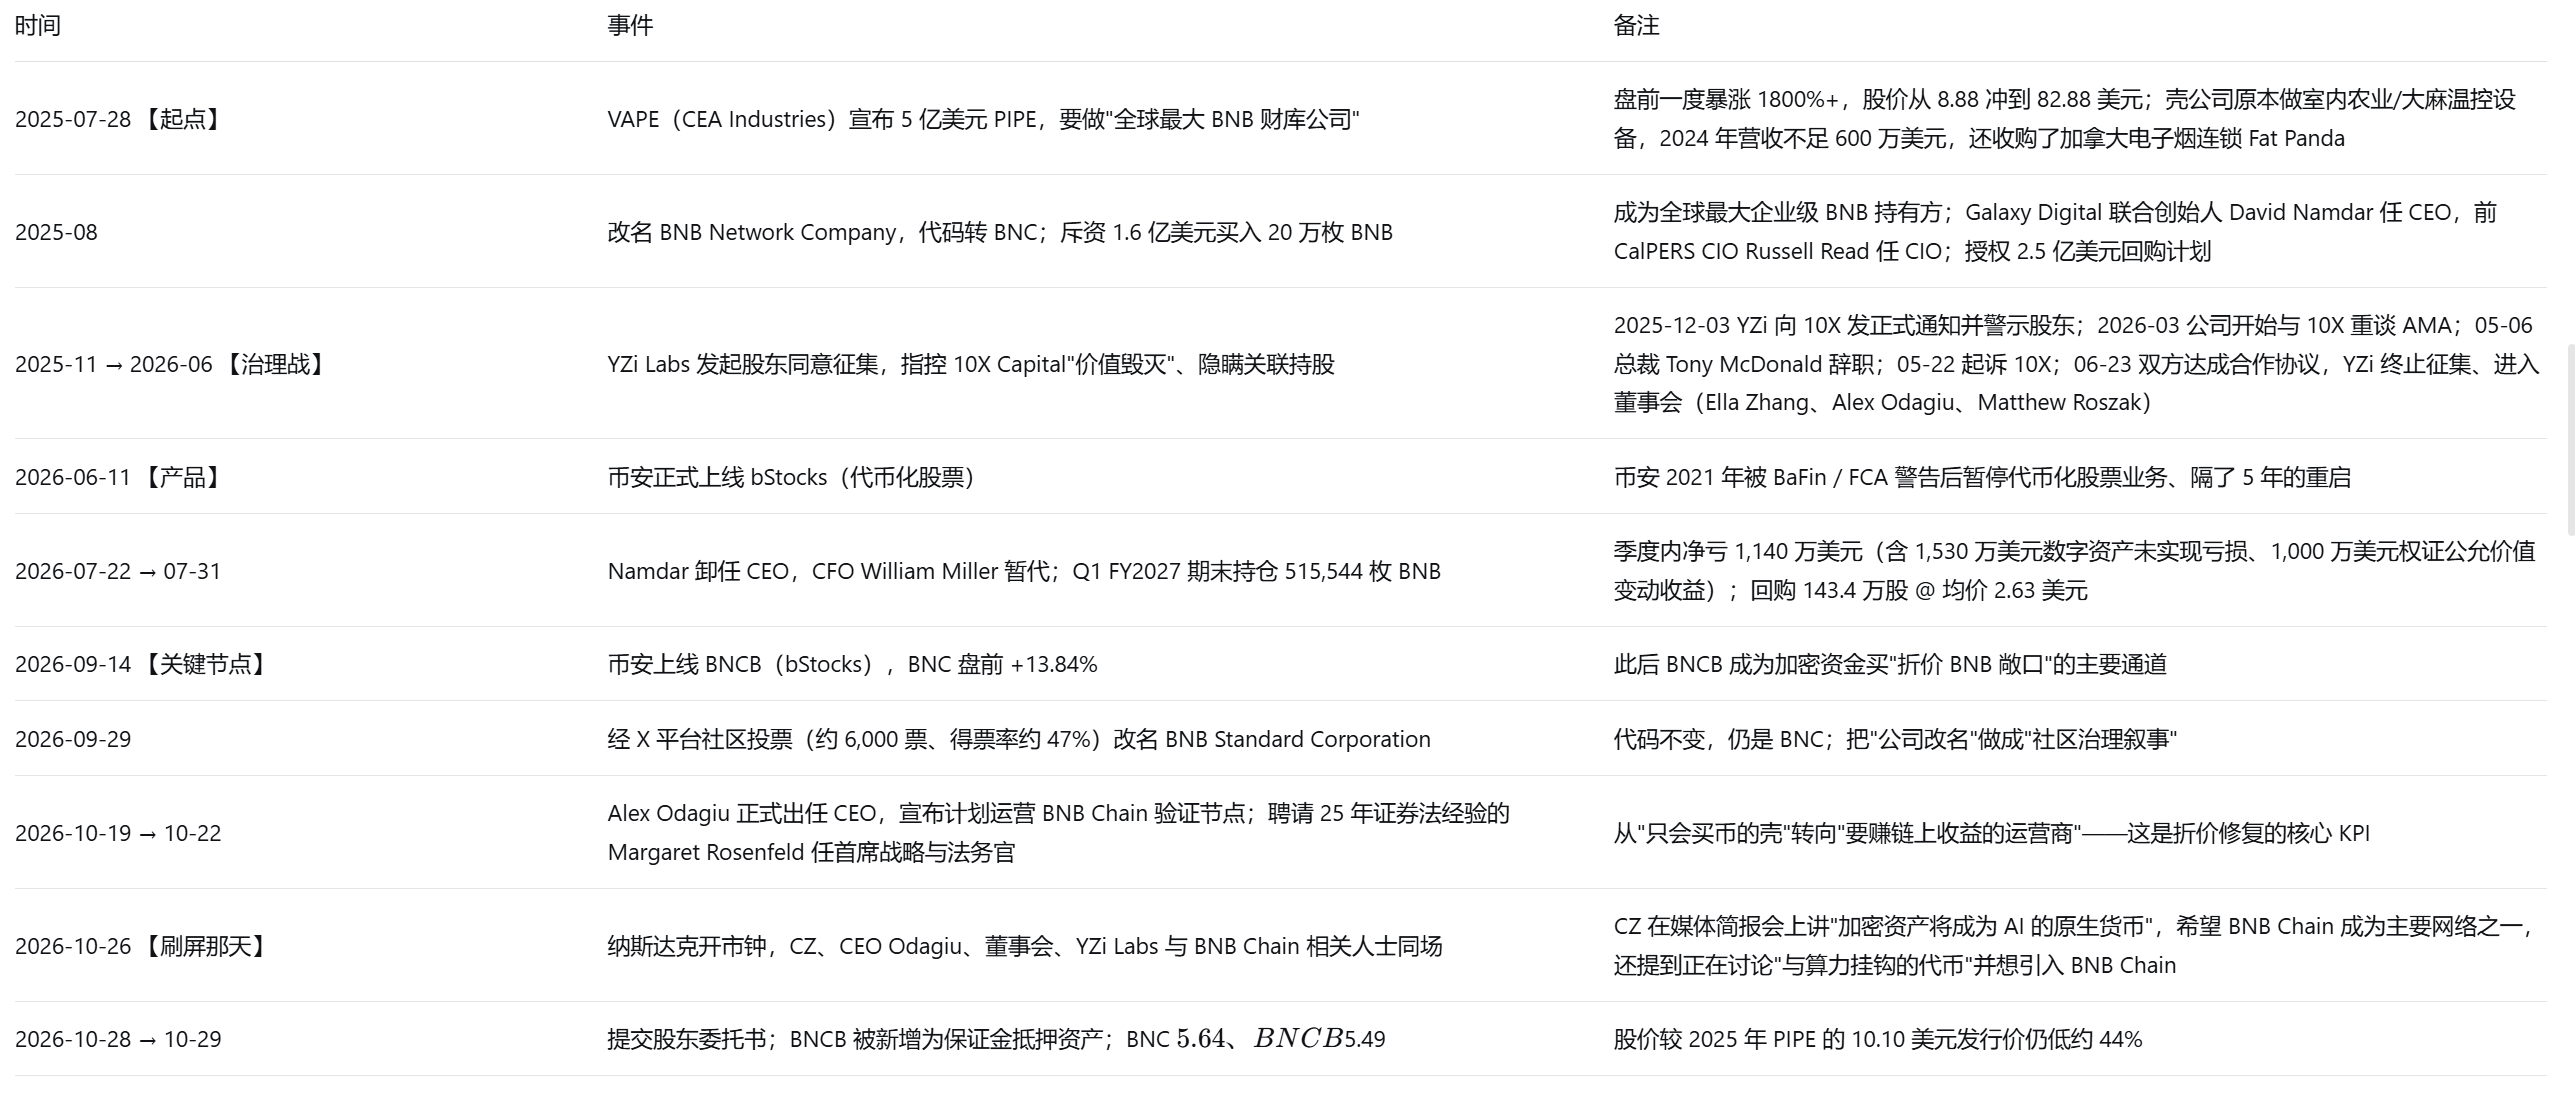
Ini bukan IPO, melainkan seremoni perayaan “ganti nama + ganti pimpinan”. BNC sudah melantai melalui perusahaan cangkang sejak Juli 2025 (sebelumnya CEA Industries, berkode VAPE, perusahaan kecil yang membuat peralatan pengendali suhu untuk pertanian dalam ruangan). Pada Agustus 2025 namanya diubah menjadi BNB Network Company dan kodenya menjadi BNC. Setelah pemungutan suara komunitas pada 2026-09-29, namanya kembali diubah menjadi BNB Standard Corporation, dan pada 10-26 mereka membunyikan lonceng pembukaan pasar.
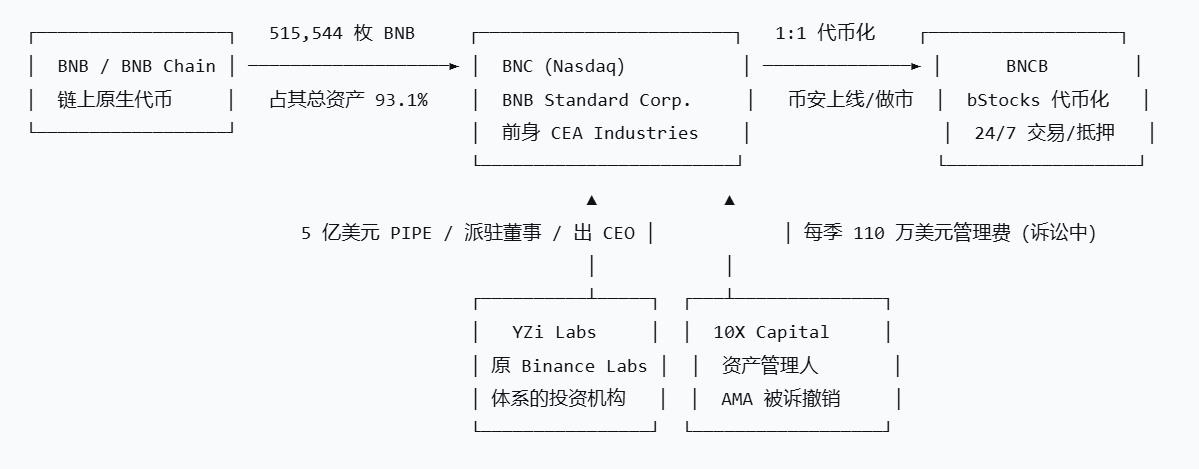
Hubungannya dengan Binance berjalan melalui tiga jalur—“aset + orang + saluran”—bukan hubungan kepemilikan. Asetnya adalah BNB (token asli BNB Chain); orangnya adalah YZi Labs (sebelumnya bagian dari Binance Labs) yang memimpin PIPE US$500 juta, menempatkan anggota dewan, dan menunjuk CEO; salurannya adalah Binance yang menjadikan BNC sebagai token bStocks BNCB, memperdagangkannya 24/7 di platform sendiri, dan menjadikannya agunan. Secara hukum, BNC adalah perusahaan AS yang terdaftar secara independen; Binance tidak mengonsolidasikan laporan keuangannya.
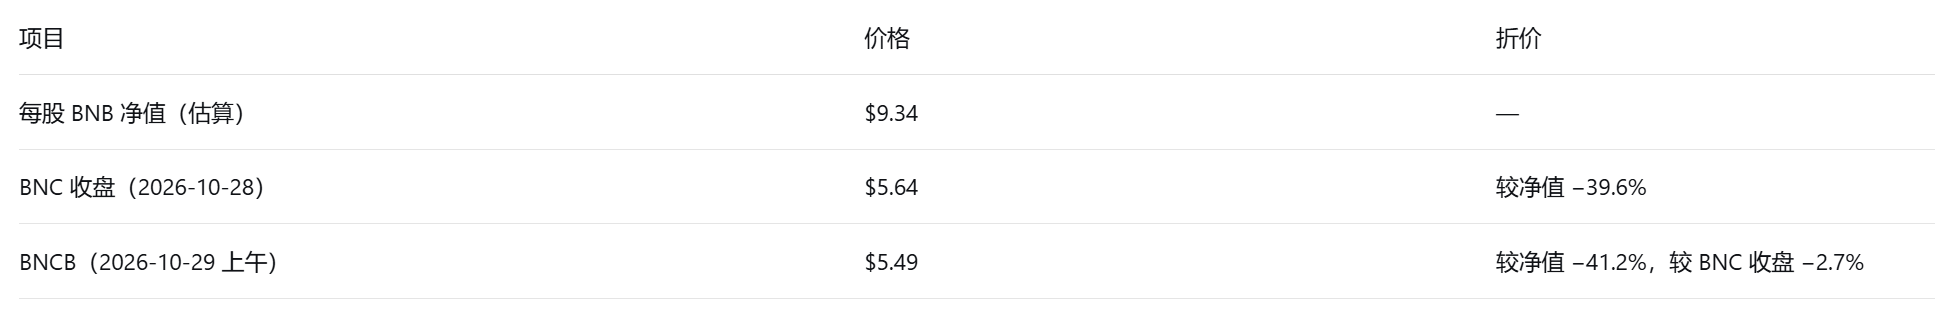
Bisnis BNC adalah “menyimpan BNB”. Perusahaan memegang 515,544 BNB, mencakup 93,1% dari total asetnya; berdasarkan harga saat ini nilainya sekitar US$385 juta, sedangkan kapitalisasi pasar perusahaan hanya US$232 juta—pasar menilainya sebesar 0.60 kali nilai bersih, setara membeli BNB dengan diskon 40%.
**BNCB adalah “saham BNC yang ditokenisasi” dalam lini produk Binance bStocks**, didukung saham BNC yang mendasarinya dengan rasio 1:1 dan dapat dikonversi bolak-balik dengan kepemilikan saham langsung. Nilainya mengikuti harga saham BNC (US$5.49 vs US$5.64), bukan harga BNB; membeli BNCB ≈ membeli eksposur BNB dengan harga sekitar 0,59 kali, dengan konsekuensi menanggung risiko tata kelola perusahaan, litigasi, dilusi, likuiditas, dan regulasi.
Arti sebenarnya bagi industri: DAT meluas dari BTC/ETH ke “koin platform”, dan untuk pertama kalinya muncul lingkaran penuh “ekosistem bursa sendiri membuat perusahaan treasury, lalu menokenisasi sahamnya dan menjualnya kepada pengguna bursa tersebut”. Roda penggerak berputar maju saat saham berpremi (menerbitkan saham untuk membeli koin), tetapi berbalik saat saham didiskon (menerbitkan saham = menghancurkan nilai). Saat ini valuasinya tertahan di 0.6x; hanya pembelian kembali, imbal hasil node validator, dan pemulihan narasi yang dapat membantu.
Ikhtisar angka penting
01 Meluruskan tiga kesalahpahaman
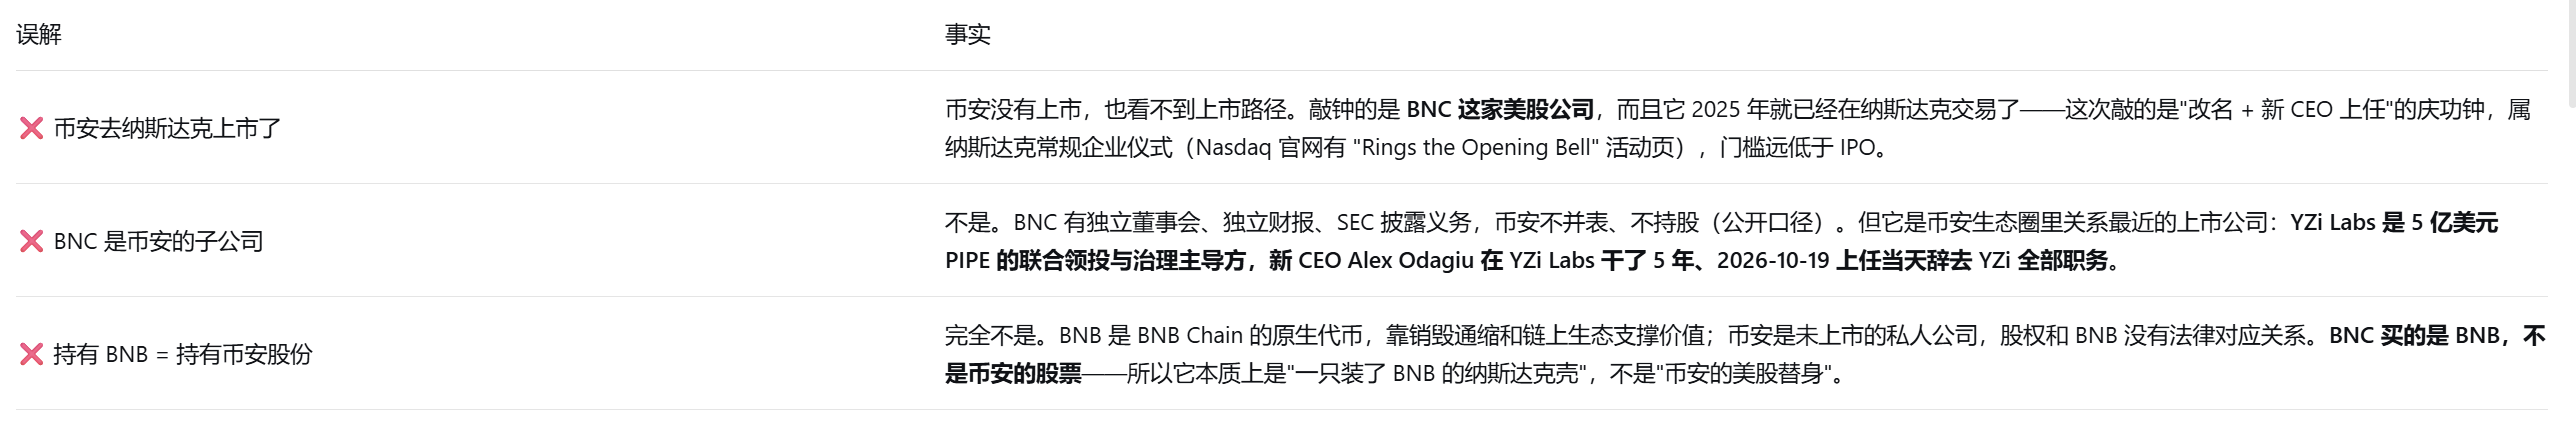
⚠️ Hal soal identitas yang mudah terlewatkan: CZ bukan lagi CEO Binance (ia mengundurkan diri setelah penyelesaian pada akhir 2023 dan hanya mempertahankan status sebagai pendiri). Kehadirannya dalam pembunyian lonceng sebagai pendiri pribadi tidak sama dengan dukungan resmi perusahaan Binance. Dalam komunikasi kepatuhan, Binance pasti akan menegaskan bahwa BNC adalah perusahaan publik independen—ini adalah desain pemisahan standar untuk transaksi semacam ini.
02 Diagram hubungan: tiga jalur yang saling terkait
Jalur pertama · aset (yang paling kuat)
Neraca BNC pada dasarnya adalah “BNB + sedikit bisnis ritel”. Pada 2026-07-31: nilai wajar aset digital sebesar US$304,5 juta, atau 93,1% dari total aset US$327,2 juta; di antaranya, 471.346 BNB tidak terkunci dan 44.198 BNB dijaminkan untuk pinjaman USDC senilai US$15 juta. Perusahaan menyebut dirinya “cadangan BNB korporat terbesar di dunia”; pesaing berikutnya, Nano Labs, memiliki sekitar 128 ribu BNB, atau sekitar seperempat jumlah BNC.
Jalur kedua · modal dan orang
Pada 2025-07-28, perusahaan mengumumkan PIPE senilai US$500 juta (US$400 juta tunai + US$100 juta langganan aset kripto). 10X Capital menyusun struktur transaksi, sementara YZi Labs memimpin dan memberikan dukungan strategis. Lebih dari 140 institusi berpartisipasi; jika seluruh waran dilaksanakan, nilainya dapat meningkat hingga US$1,25 miliar. Pada 2025-11, YZi Labs memulai kampanye persetujuan pemegang saham dan menekan 10X; pada 2026-06-23, kedua pihak mencapai kesepakatan dan tiga orang dari YZi masuk ke dewan direksi; pada Oktober, CEO digantikan oleh mantan mitra investasi YZi. Ini adalah jalur **dari “penyandang dana” menjadi “pengendali de facto”**.
Jalur ketiga · saluran dan produk
Pada 2026-06-11, Binance meluncurkan bStocks; pada 09-14, BNCB dicatatkan untuk perdagangan spot dan konversi cepat (saham BNC naik 13,84% sebelum pasar dibuka pada hari itu); sejak 09-18, jumlah kepemilikan BNCB meningkat pesat; pada 10-28, BNCB dimasukkan ke daftar aset agunan margin bersama AppLovin, GE Vernova, dan lainnya. Binance menggunakan arus pengguna bursanya untuk mengarahkan trafik ke “perusahaan treasury yang dibuat oleh orang-orangnya sendiri”.
Jalur tersembunyi · litigasi
Pada 2026-05-22, BNC menggugat pengelola aset 10X Capital di pengadilan federal Delaware, meminta agar perjanjian pengelolaan aset (AMA) dibatalkan sejak awal. Sebagai alternatif, BNC berargumen bahwa klausul ganti ruginya merupakan “ketentuan penalti yang tidak dapat diberlakukan”. 10X mengajukan mosi untuk membatalkan gugatan pada 07-28, dan perusahaan mengajukan sanggahan pada 08-14. Perjanjian belum diakhiri, dan gugatan masih menggantung.
03 Linimasa: dari perusahaan rokok elektrik menjadi “BNB Wall Street”
04 Sebenarnya, BNC itu bisnis apa?
Menyebutnya “ETF BNB versi saham AS” adalah cara termudah untuk salah memahami BNC. Sebenarnya, ini adalah kendaraan pemegang aset kripto yang memiliki leverage, biaya, litigasi, serta bisnis ritel rokok elektrik. Valuasinya perlu menggunakan kerangka DAT (Digital Asset Treasury), bukan PE/PB:
Penjelasan metode mNAV ① Hanya menghitung nilai pasar kepemilikan BNB ÷ kapitalisasi pasar = 384.7 / 232.2 ≈ 0.60x; ② Jika ekuitas pemegang saham dalam neraca per 7-31 (US$289,4 juta) dihitung ulang berdasarkan harga BNB saat ini, nilainya sekitar US$371 juta, sehingga kapitalisasi pasar / aset bersih yang dihitung ulang ≈ 0.63x; ③ Jika menggunakan nilai asli dalam laporan keuangan per 7-31 (saat itu BNB sekitar US$586), hasilnya 0.80x. Ketiga metode sama-sama menunjukkan “diskon yang signifikan”; perbedaannya berasal dari apakah utang bersih diperhitungkan dan apakah nilai dihitung ulang berdasarkan harga saat ini. Angka seperti PE 2,9 kali dan laba bersih US$105 juta tidak bermakna untuk saham DAT—laba bersih terutama didorong perubahan nilai wajar BNB: harga BNB naik, perusahaan untung; harga turun, perusahaan rugi. Hal itu tidak berkaitan dengan kemampuan operasional.
Mengapa sahamnya terus didiskon: enam sumber diskon 40%
Kebocoran biaya: Berdasarkan perjanjian, pengelola aset 10X membebankan biaya pengelolaan (US$1,1 juta per kuartal). Sementara itu, perusahaan sedang menggugat pengelola tersebut untuk membatalkan perjanjian—uang terus mengalir keluar, bahkan kepada pihak lawan yang sedang digugat.
Diskon tata kelola: CEO sudah berganti tiga kali (Namdar → CFO sementara sebagai pelaksana tugas → Odagiu), 6 dari 7 posisi dewan direksi belum terisi, terdapat kelemahan material dalam pengendalian internal, dan tagihan US$1,4 juta terkait upaya pemegang saham menegakkan haknya.
Overhang dilusi: PIPE disertai waran dalam jumlah besar (bagian Nano Labs yang telah diungkap memiliki harga pelaksanaan US$15.15, jauh di luar harga pasar). Di satu sisi, tekanan dilusi jangka pendek tidak besar; di sisi lain, ini berarti jalur “menerbitkan saham dengan premi untuk membeli koin” tertutup.
Likuiditas rendah: Kapitalisasi pasar hanya US$230 juta, dengan nilai transaksi harian sekitar US$6 juta. Saham ini tidak masuk indeks utama sehingga sulit dialokasikan oleh institusi.
Campuran bisnis: perusahaan juga memiliki jaringan ritel rokok elektrik Fat Panda di Kanada (34 toko, pendapatan kuartalan US$7,2 juta). Perusahaan ini bukan DAT murni maupun saham konsumen murni, sehingga tak satu pun metode valuasi kedua sektor itu cocok.
Refleksivitas: Premi DAT bergantung pada siklus positif “menerbitkan saham untuk membeli koin → jumlah koin per saham meningkat”. Saat saham didiskon, siklus ini berbalik. Perusahaan hanya bisa melakukan pembelian kembali (kas hanya US$7,1 juta dan harus mematuhi kovenan utang), sehingga mesin pertumbuhan mati.
Nilai bersih per saham vs harga di dua pasar (dolar AS)
05 Namun, diskonnya sebenarnya sudah mulai menyusut
Ini fakta paling penting yang paling mudah terlewatkan: selama tiga bulan terakhir, yang naik bukan BNB, melainkan BNC yang diskonnya menyusut.
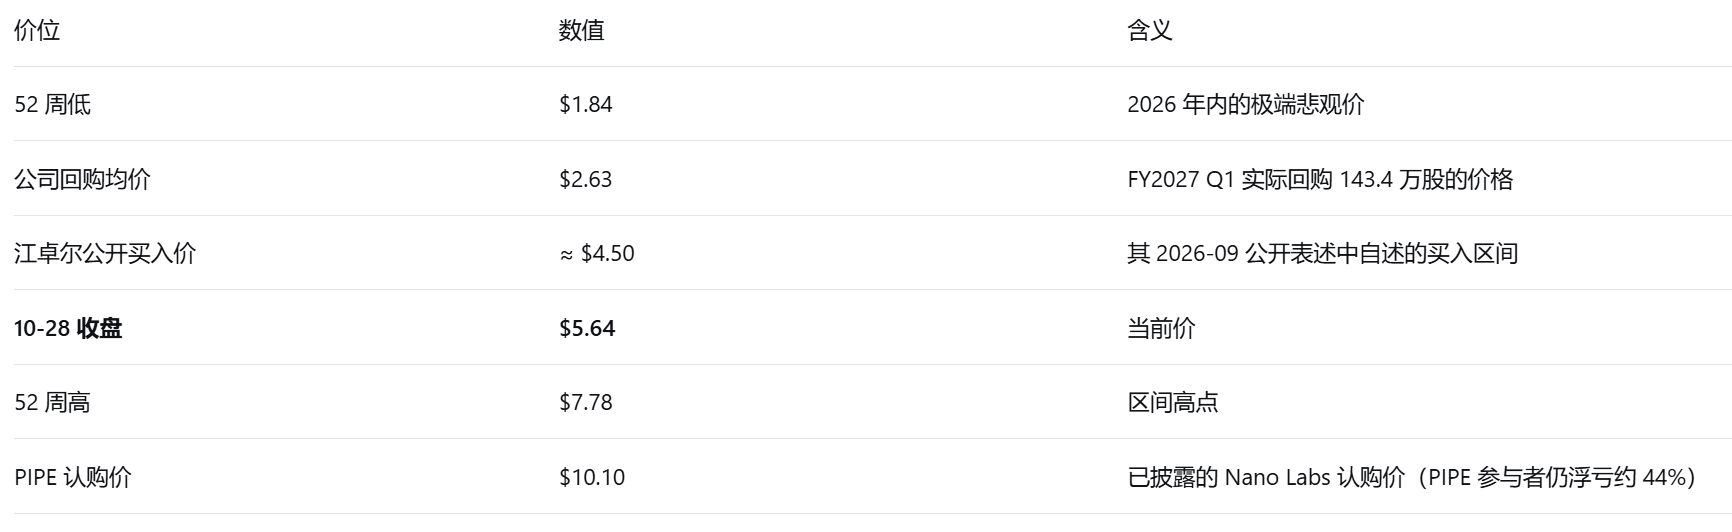
Pada 31 Juli, harga BNB sekitar US$586; harga rata-rata pembelian kembali perusahaan pada kuartal tersebut US$2.63 (digunakan sebagai perkiraan kasar harga saham saat itu) → mNAV saat itu sekitar 0.36x (36% dari nilai aset).
Sekarang BNB sekitar US$746 (+27%), harga saham US$5.64 (+114% dibandingkan harga rata-rata pembelian kembali) → mNAV sekitar 0.60x.
Dengan kata lain, mereka yang membeli BNC selama tiga bulan terakhir meraih keuntungan ganda dari “kenaikan BNB + penyusutan diskon dari 0.36 menjadi 0.60”; sementara institusi yang berpartisipasi dalam PIPE pada Juli 2025 dengan harga US$10.10 masih mengalami kerugian belum terealisasi sekitar 44%.
Jadi, makna sebenarnya dari “membunyikan lonceng” bukanlah merayakan pencatatan saham, melainkan aksi pemasaran untuk memulihkan diskon: membangun “BNB Standard” sebagai merek yang mudah dipahami Wall Street (mengacu pada narasi “Bitcoin Standard” / MSTR), mengubah perhatian pribadi CZ menjadi perhatian institusi, dan mengganti kesan pasar tentang “perusahaan cangkang + kekacauan tata kelola” menjadi “memiliki manajemen yang kredibel, imbal hasil on-chain, dan status Nasdaq”. Pengumuman pengoperasian node validator BNB Chain pada 10-19 dan perekrutan eksekutif hukum sekuritas pada 10-22 sama-sama mendukung narasi ini.
Harga BNC saat ini dan level harga penting (dolar AS/saham)
06 Sebenarnya, apa itu BNCB? Apa bedanya dengan BNB?
Definisi: BNCB adalah salah satu aset dalam lini produk Binance bStocks—“saham tokenisasi BNB Standard Corporation”. Menurut Binance, produk ini didukung saham AS yang mendasarinya dengan rasio 1:1, dapat dikonversi bolak-balik 1:1 dengan kepemilikan saham langsung, diperdagangkan 24/7, diselesaikan on-chain, dapat ditransfer antar-wallet, dan dapat digunakan sebagai agunan dalam kondisi yang memenuhi syarat. Huruf “B” pada namanya adalah akhiran bStocks, **bukan “B” dari BNB**.
⚠️ Catatan metode: Binance hanya mengungkapkan secara lengkap pengaturan kustodian saham dasar, entitas penerbit, dan batasan wilayah dalam FAQ/pengumuman resmi. Laporan ini belum memperoleh naskah aslinya. Untuk hal-hal terkait struktur hukum, silakan merujuk pada FAQ resmi Binance (perlu diverifikasi).
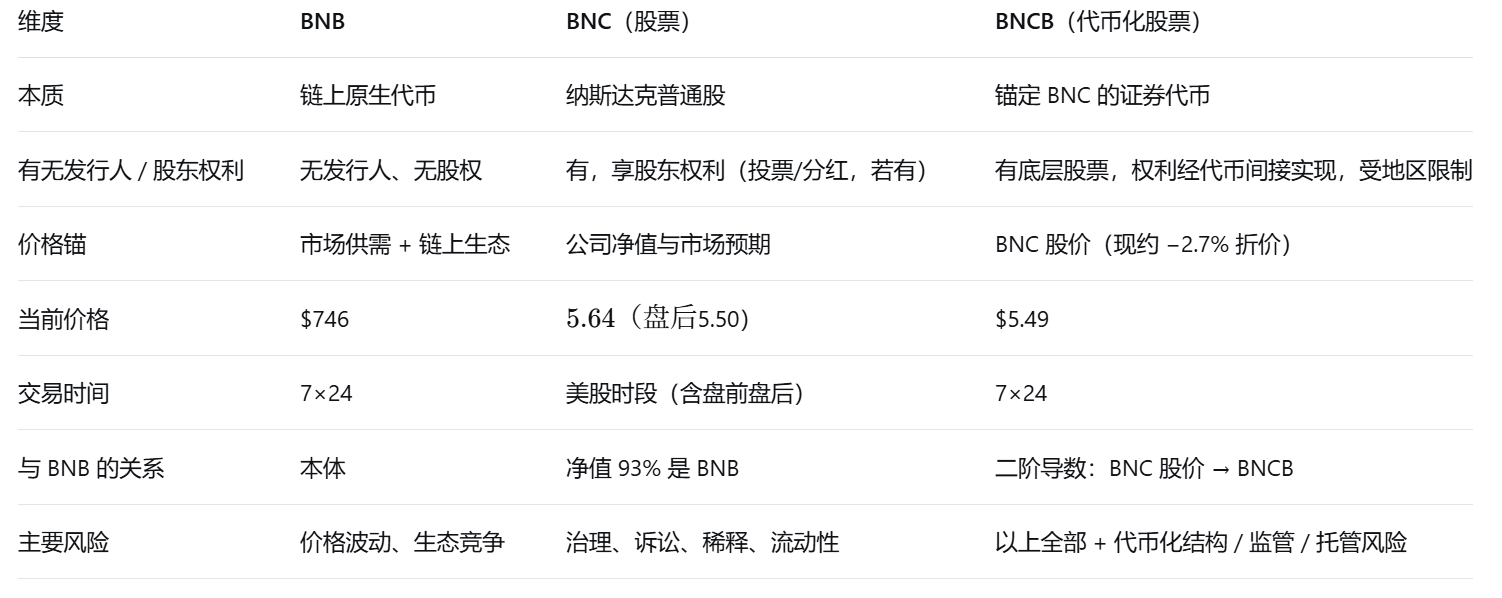
Singkatnya: Membeli BNB berarti membeli aset; membeli BNC berarti membeli “perusahaan yang memiliki BNB”; membeli BNCB berarti membeli “sertifikat saham tokenisasi dari perusahaan yang memiliki BNB”. Risiko bertambah di setiap lapisan, begitu pula diskon harga di setiap lapisan.
Dua “arbitrase” yang benar-benar ada, tetapi sifatnya sangat berbeda
Selisih harga BNCB ↔ BNC (dapat diarbitrase, dan sebagian besar sudah tertutup): Karena tersedia jalur konversi 1:1, selisih harga keduanya menyusut hingga di bawah 3%. Ini adalah “arbitrase jalur konversi”; keuntungan berasal dari friksi konversi dan perbedaan waktu, dengan peluang yang sangat kecil.
Harga saham BNC ↔ nilai bersih BNB per saham (tidak dapat diarbitrase, diskon 40%): Diskon ini tidak dapat dihilangkan melalui arbitrase—Anda tidak bisa menebus BNB milik perusahaan. Diskon hanya bisa menyusut jika tata kelola membaik, likuiditas meningkat, narasi pulih, atau perusahaan membeli kembali dan membatalkan saham. Inti pandangan terbuka Jiang Zhuoer, pendiri Lebit, pada 2026-09-18 adalah bertaruh pada hal ini (ia mengatakan membeli BNC di sekitar US$4.5 dan menganggap US$5.5–5.76 sebagai harga beli yang menarik; alasannya, “pada harga US$5.76, mNAV 61%; jika turun lagi, sama saja membeli BNB dengan harga setengah”).
07 Apa artinya bagi Binance
✅ Apa yang diperoleh
Mengunci pembeli jangka panjang BNB tanpa mengeluarkan uang: PIPE senilai US$500 juta didanai oleh lebih dari 140 institusi eksternal. BNC menggunakan dana tersebut untuk membeli 515 ribu BNB (diperkirakan sekitar 0,4% dari total kapitalisasi pasar BNB, dengan kapitalisasi pasar BNB sekitar US$100 miliar). Menjual BNB akan sama saja dengan menyangkal narasi perusahaan, sehingga secara alami menjadi “kepemilikan institusional yang terkunci”.
Papan iklan permanen di Wall Street: kode Nasdaq, lonceng pembukaan pasar, layar besar Times Square, dan konferensi pers media di New York—semua ini adalah eksposur yang tak bisa dibeli BNB, sekalipun mengeluarkan biaya pemasaran.
Menambahkan aset dengan “kisah sendiri” ke bStocks: Dalam 4 bulan sejak diluncurkan, AUM bStocks menembus US$1 miliar, total nilai transaksi melampaui US$40 miliar, rata-rata harian lebih dari US$300 juta, dengan hampir 100 aset. Konversi saham↔token 1:1 mencapai US$6 miliar. BNCB adalah salah satu aset dengan narasi paling kuat di antaranya.
Meningkatkan narasi BNB: dari “koin platform bursa” menjadi aset yang “dapat dicatat sebagai aset cadangan oleh perusahaan publik, disekuritisasi, dan digunakan sebagai lapisan penyelesaian pembayaran AI”. Pidato CZ pada hari pembunyian lonceng (mata uang asli AI, token komputasi di BNB Chain) adalah bagian dari naskah peningkatan narasi ini.
⚠️ Apa yang dikorbankan / di mana risikonya
Keterikatan reputasi: Pasar sudah menganggapnya sebagai “perusahaan treasury yang dikendalikan Binance” (kutipan Jiang Zhuoer). Ketika harga saham BNC turun dari US$10.10 menjadi US$5.64 dan pemegang BNCB merugi, Binance dan CZ akan ikut dimintai pertanggungjawaban.
Konflik kepentingan karena tiga peran: Bursa menjadi tempat penerbitan/perdagangan token, perusahaan terkait dipimpin dalam tata kelolanya oleh lembaga investasi milik bursa sendiri, dan kustodian saham dasar berada “di dalam ekosistem Binance” (faktor risiko perusahaan sendiri menyebutkan hal ini). Struktur seperti ini belum pernah ada sebelumnya di industri kripto.
Risiko regulator mengulangi tindakan sebelumnya: Pada 2021, bisnis saham tokenisasi Binance dihentikan setelah BaFin dan FCA menyatakan bahwa bisnis tersebut “mungkin melibatkan perdagangan sekuritas tanpa registrasi”. Meskipun pada 2026 SEC membuka jalan bagi perdagangan saham on-chain, token yang sudah beredar belum tentu memenuhi kerangka baru. Saham AS ditokenisasi untuk dijual dan dijadikan agunan—jalur ini dapat sewaktu-waktu dibatasi kembali.
Risiko refleksivitas dengan sumber yang sama: BNB turun → nilai bersih perusahaan turun + nilai 44 ribu BNB yang dijaminkan turun + harga saham turun + BNCB turun. Satu faktor risiko menembus empat lapisan tanpa diversifikasi.
08 Apa artinya bagi industri kripto
Gelombang limpahan DAT keempat: dari BTC → ETH → SOL → koin platform. Tiga gelombang sebelumnya digerakkan oleh institusi eksternal yang meniru MSTR; kali ini ekosistem bursa itu sendiri yang melakukannya, dan untuk pertama kalinya terbentuk lingkaran penuh “bursa — perusahaan treasury — saham tokenisasi”. Kubu BNB didominasi modal Asia (Nano Labs dengan 128 ribu BNB, Huaxing Capital dengan alokasi investasi sendiri US$100 juta, serta GMC Bhutan yang memasukkannya ke dalam cadangan), sedangkan kubu SOL didominasi Wall Street—perbedaan kedua pendekatan ini semakin jelas.
Saham tokenisasi berubah dari “produk broker/penerbit” menjadi “produk bursa”. Kecepatan mencapai AUM US$1 miliar dan total transaksi US$40 miliar dalam 4 bulan tidak sebanding dengan gelombang 2021. Fokus persaingan industri bergeser dari “siapa yang bisa mencatatkan lebih banyak koin” menjadi “siapa yang bisa membawa saham AS ke blockchain dan menjadikannya agunan”. Pencantuman BNCB dalam daftar agunan margin menunjukkan bahwa tujuan akhir jalur ini adalah “saham juga menjadi agunan on-chain”.
Keterkaitan harga saham dan kripto (refleksivitas) menjadi sumber risiko sistemik baru. Ketika aset yang sama hadir sekaligus pada empat lapisan—“token on-chain—perusahaan publik AS—saham tokenisasi—agunan”—likuidasi paksa atau diskon pada salah satu lapisan dapat menyebar balik melalui narasi dan rasio agunan. Risiko semacam ini pernah terlihat dalam bentuk awal pada era GBTC/3AC pada 2022; kini bentuknya telah terlembagakan.
Narasi tata kelola. Penggantian nama diputuskan melalui pemungutan suara komunitas di X (sekitar 6.000 suara, tingkat dukungan 47%)—“tata kelola perusahaan” dijadikan “operasi komunitas”. Ini merupakan inovasi pemasaran, tetapi juga sinyal tata kelola yang kosong: pada saat yang sama, perusahaan masih memiliki kelemahan material dalam pengendalian internal, gugatan terkait perjanjian pengelolaan aset yang belum dibatalkan, dan posisi direktur ketujuh yang belum terisi.
09 Suara kontra: empat asumsi paling lemah
“Diskon pasti menyusut” adalah asumsi, bukan kepastian matematis. Sejumlah saham DAT kecil di AS bertahun-tahun bertahan pada 0.5–0.8x. Penyusutan diskon membutuhkan katalis (masuk indeks, perbaikan tata kelola secara menyeluruh, atau kemampuan menghasilkan arus kas riil); tanpa katalis, diskon bisa terus bertahan.
“Alihkan 1% pembelian BNB ke BNC, diskon akan hilang” melebih-lebihkan efektivitas penyalurannya. Membeli BNCB tidak otomatis berarti ada pembelian bersih BNC (Binance bisa menanganinya dengan persediaan yang ada atau lindung nilai). Selain itu, dana kripto sudah memegang BNCB sekitar US$17,28 juta + BNC4 sekitar US$5,29 juta, atau sekitar 10% dari kapitalisasi pasar BNC—ini merupakan sumber permintaan, tetapi juga menimbulkan pertanyaan “siapa yang akan membeli dari mereka nanti?”.
“CZ tampil = dukungan” mencampuradukkan narasi dengan arus kas. Kehadirannya meningkatkan kredibilitas, tetapi tidak mengubah kerugian kuartalan US$11,4 juta, tidak membatalkan gugatan, dan tidak memperbaiki pengendalian internal. Titik pembuktian nilai yang sebenarnya adalah “apakah node validator dapat menghasilkan imbal hasil on-chain yang berarti”—hal ini baru diumumkan pada 19 Oktober.
Perbandingan dengan MSTR tidak cocok secara struktural. MSTR memiliki arus kas dari bisnis perangkat lunak, masuk indeks, likuiditas opsi yang sangat tinggi, dan roda penggerak premi yang telah dibangun selama bertahun-tahun. Kapitalisasi pasar BNC hanya US$230 juta, nilai transaksi harian US$6 juta, tata kelolanya bergejolak, dan perusahaan juga menjalankan bisnis ritel rokok elektrik. Menilai keduanya dengan model premi yang sama adalah bias persepsi terbesar dalam narasi kali ini.
10 Apa yang perlu dipantau selanjutnya (indikator awal yang dapat diverifikasi)
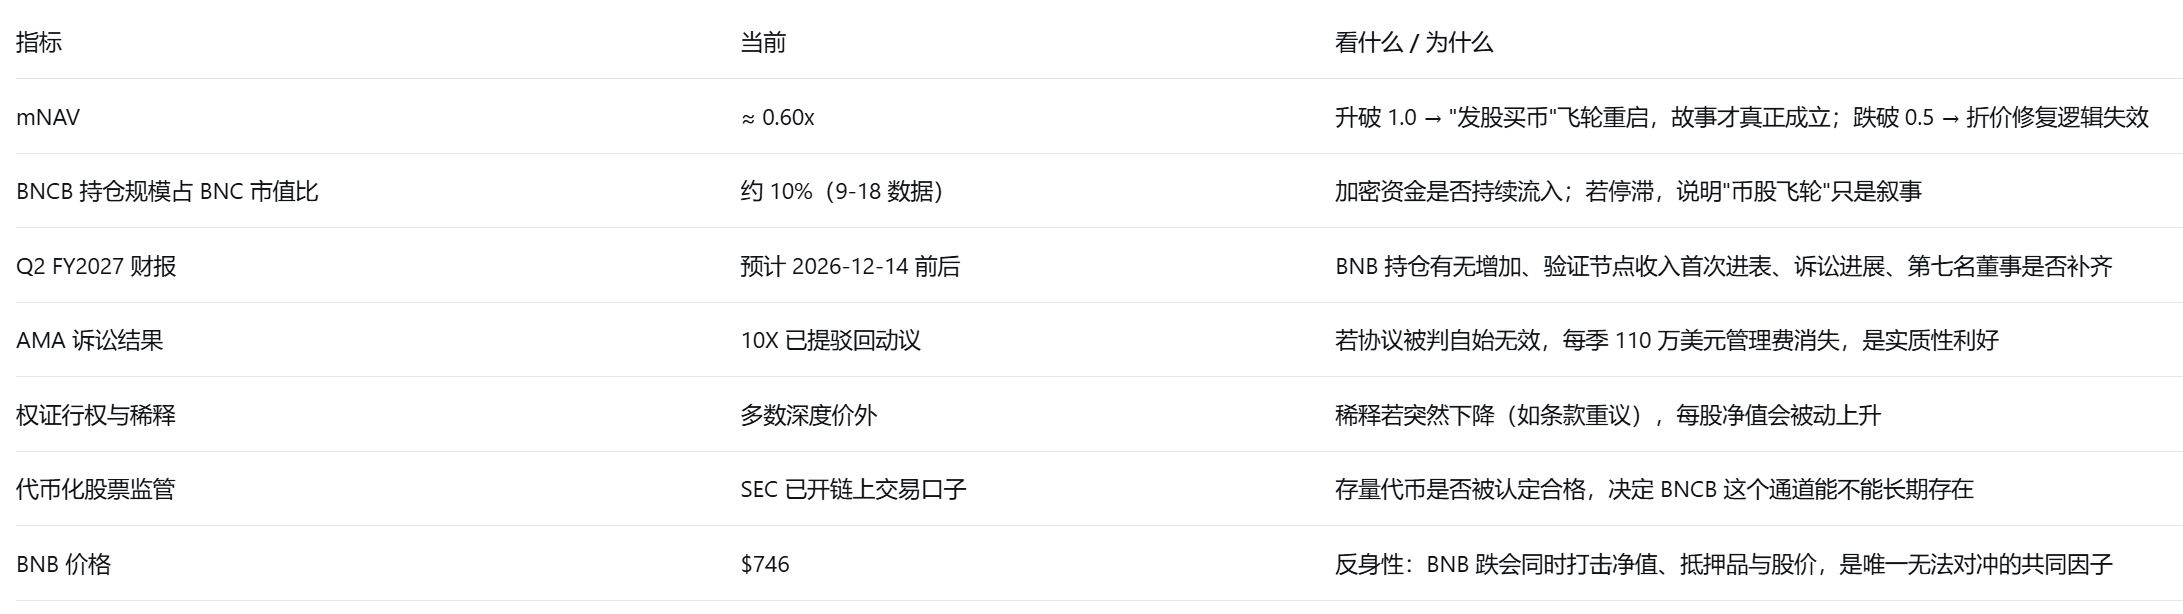
11 Kesimpulan: sebenarnya, apa yang dibeli saat membeli BNC / BNCB?
Anda bukan membeli “Binance yang melantai di bursa”, bukan membeli “pengganti BNB”, dan bukan membeli “MSTR berikutnya”. Intinya, Anda membeli sebuah taruhan: apakah kendaraan BNB dengan nilai bersih 0,6 kali, dibebani kekacauan tata kelola dan litigasi, tetapi baru saja membuktikan dalam tiga bulan terakhir bahwa diskonnya bisa menyusut, mampu mengurangi diskon menjadi 0,8–1,0 kali dalam 12 bulan.
Rasio potensi untung-rugi taruhan ini cukup baik (penurunan harga tertahan oleh bantalan nilai bersih 40%), tetapi peluang keberhasilannya bergantung pada tiga hal yang tidak terkait dengan harga BNB: apakah tata kelola benar-benar menjadi stabil, apakah litigasi dan biaya pengelolaan diselesaikan, serta apakah node validator dapat menghasilkan arus kas nyata. Pembunyian lonceng hanya berhasil menarik “perhatian”; ketiga hal tersebut belum terselesaikan.
Pernyataan penyangkalan: Konten di atas didasarkan pada data publik dan analisis kuantitatif, hanya untuk referensi dan bukan merupakan saran investasi. Pasar mengandung risiko; berinvestasilah dengan hati-hati. Setiap keputusan investasi harus dibuat secara mandiri dengan mempertimbangkan toleransi risiko, kondisi keuangan, dan tujuan investasi pribadi. Jika perlu, konsultasikan dengan lembaga profesional berizin. Kinerja masa lalu tidak menjamin hasil di masa mendatang.
Sumber utama
① Pengungkapan langsung perusahaan
Siaran pers CEA Industries / BNB Standard Corporation (First Quarter Fiscal 2027 Financial Results) (2026-09-11, mencakup kepemilikan 515,544 BNB, aset bersih, utang, pembelian kembali, dan lain-lain)
Faktor risiko dalam 10-Q / 10-K perusahaan
Halaman acara Nasdaq “BNB Standard Corporation Rings the Opening Bell”
② Data pasar dan keuangan
StockAnalysis: harga penutupan BNC, kapitalisasi pasar, jumlah saham, rentang 52 minggu (2026-10-28)
Antarmuka data pasar publik Binance: harga terbaru dan nilai transaksi BNCBUSDT (pagi 2026-10-29)
Data pasar ChainCatcher: BNB US$746 (2026-10-29)
③ Peristiwa dan detail transaksi (media, naskah asli perlu diverifikasi)
ChainCatcher (Changpeng Zhao hadir di acara pembunyian lonceng pencatatan BNB Standard di Nasdaq) 2026-10-26
ChainCatcher (BNB Standard Corporation membunyikan lonceng pembukaan pasar di Nasdaq) 2026-10-26
ChainCatcher (Changpeng Zhao mengatakan aset kripto akan menjadi mata uang asli AI) 2026-10-27
ChainCatcher (bStocks Binance menjadi produk saham tokenisasi tercepat di dunia yang menembus nilai kepemilikan pengguna US$1 miliar) 2026-10-15
ChainCatcher (Binance menambahkan 5 sekuritas tokenisasi bStocks sebagai aset agunan) 2026-10-28
PANews (Perusahaan treasury BNB CEA Industries akan berganti nama menjadi BNB Standard) 2026-09-29
PANews / Wu Shuo Blockchain (Perbandingan perusahaan cadangan BNB dan SOL: kubu Asia dan Wall Street AS masing-masing mengambil posisi)
BlockBeats (BNC menunjuk mantan mitra investasi YZi Labs Alex Odagiu sebagai CEO baru) 2026-10-20
BlockBeats (BNC membeli BNB senilai US$160 juta) 2025-08-10
BlockBeats (Apakah treasury BNB yang dikendalikan taipan Tionghoa dapat terus naik setelah melonjak 600%?) 2025-07-29
Bitu (Jiang Zhuoer: BNCB setara dengan memperoleh eksposur BNB dengan harga diskon)
④ Latar belakang historis dan regulasi
DigitalToday mengutip Cointelegraph (Binance berencana menghidupkan kembali bisnis saham tokenisasi) 2026-01-24 (mencakup latar belakang penghentian oleh BaFin / FCA pada 2021)
FinanceMagnates tentang SEC yang membuka perdagangan saham on-chain dan kemungkinan token yang sudah beredar tidak memenuhi syarat (naskah asli perlu diverifikasi)
⑤ Pengingat waktu data: Semua harga dalam laporan ini adalah harga penutupan 2026-10-28 / data pagi 2026-10-29, bukan data real-time; mNAV, nilai bersih per saham, dan tingkat diskon merupakan estimasi berdasarkan data publik, dengan metode yang dijelaskan dalam laporan.