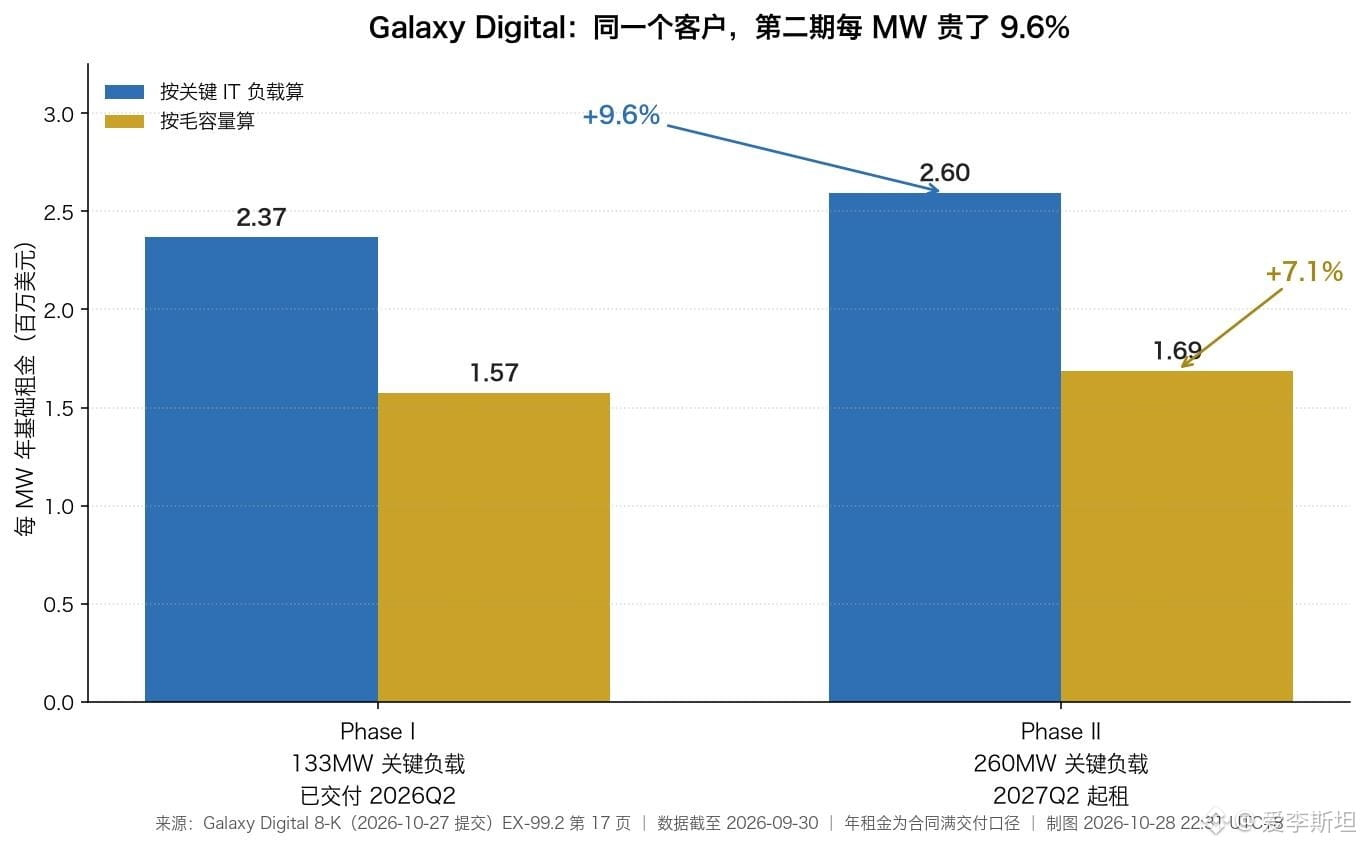
Dalam 8-K yang diserahkan Galaxy Digital kemarin, perusahaan menyewakan pusat data seluas 2.200 acre di Texas kepada CoreWeave dalam tiga tahap. Pelanggan yang sama, lahan yang sama, templat kontrak yang sama—setelah dihitung, sewa tahunan per MW untuk tahap kedua 9,6% lebih mahal daripada tahap pertama.
Banyak orang yang membaca laporan keuangan ini mungkin akan lebih dulu mencari pendapatan dari perdagangan kripto. Padahal, bagian yang paling konkret ada di dalam perjanjian sewanya.
Dokumen halaman 17 menjelaskannya dengan gamblang. Tahap pertama sebesar 133 MW sudah diserahkan pada kuartal kedua tahun ini, dengan sewa dasar tahunan sebesar 315 juta dolar dan biaya pembangunan 1,8 miliar dolar.
Tahap kedua sebesar 260 MW dijadwalkan mulai disewakan pada kuartal kedua tahun depan, dengan sewa tahunan 675 juta dolar dan perkiraan biaya pembangunan 4 miliar dolar.
Berapa selisihnya? Tinggal dibagi untuk mendapatkan harga per unit. Tahap pertama 2,368 juta dolar per MW, tahap kedua 2,596 juta. Kenaikan harga itu nyata.
Kapasitas di sini punya dua definisi, dan hal ini paling mudah terlewatkan.
133 MW adalah beban kritis yang diserahkan kepada pelanggan untuk menjalankan TI, setara dengan kapasitas bruto 200 MW; tahap kedua sebesar 260 MW setara dengan 400 MW.
Jika kapasitas bruto dijadikan penyebut, harga per unit naik dari 1,575 juta menjadi 1,6875 juta, sehingga kenaikannya menyusut menjadi 7,1%.
Kedua cara penghitungan sama-sama menunjukkan kenaikan harga; yang berbeda hanya besar kenaikannya, sebesar 2,5 poin persentase. Jika yang ditanyakan adalah berapa banyak listrik yang bisa disalurkan ke pusat data, gunakan kapasitas bruto; jika yang ditanyakan adalah berapa banyak komputasi yang bisa dijalankan pelanggan, gunakan beban kritis. Dalam laporan keuangan, kedua angka itu dicantumkan berdampingan, tanpa penjelasan mana yang lebih tepat digunakan.
Uangnya belum diterima. Dokumen itu menyebutkan bahwa pendapatan dihitung berdasarkan penyerahan penuh, dan baru diakui setelah setiap data hall dialiri listrik satu per satu. Untuk tahap kedua, hal itu baru akan terjadi pada kuartal kedua 2027. Bagian risiko dalam dokumen yang sama juga mengakui bahwa Helios pernah membukukan penurunan nilai selama peralihan dari penambangan ke AI, dan EBITDA yang disesuaikan negatif selama beberapa kuartal terakhir.
Masa pengembaliannya juga tidak singkat. Biaya pembangunan 1,8 miliar dolar dibandingkan dengan sewa tahunan 315 juta dolar berarti 5,7 tahun; 4 miliar dolar dibandingkan dengan 675 juta dolar berarti 5,9 tahun. Keduanya belum memperhitungkan biaya operasional. Investasi ini perlu waktu untuk kembali.
Yang belum bisa saya pastikan adalah apakah angka 9,6% ini bisa dianggap sebagai tren. Tahap ketiga sebesar 133 MW dijadwalkan pada 2028, tetapi dokumen tidak mencantumkan angka sewanya, hanya menyebutkan bahwa sewa akan mengikuti klausul kenaikan tahunan. Kontraknya memuat eskalator tahunan, dan tahap ketiga sama sekali belum mencapai titik penetapan harga ulang. Jadi, angka 9,6% ini lebih menyerupai selisih harga pada saat kontrak ditandatangani. Masuk akal, tetapi tidak bisa dibuktikan.
Hal yang benar-benar perlu diingat adalah struktur ini. Tolok ukur valuasi Galaxy sedang bergeser dari biaya transaksi ke kontrak sewa pusat data berdurasi 15 tahun: 800 MW sudah disewakan, 1.630 MW telah mendapat persetujuan, 3.600 MW masih sebatas potensi, dan dari total proyek dalam pipeline sebesar 5.730 MW, 4.930 MW belum dikontrak.
Perusahaan mana pun yang menggantungkan arus kasnya pada kontrak jangka panjang dengan satu pelanggan pada akhirnya akan mengikuti jadwal penyerahan dalam kontrak tersebut.
Sebab, kapasitas bisa digambarkan di atas kertas, tetapi pendapatan baru bisa diakui setelah data hall dialiri listrik.
Saat tulisan ini dibuat, $BTC diperdagangkan pada 80.546 dolar AS, dan kumpulan koin yang dimiliki Galaxy dinilai berdasarkan angka tersebut.
Sumber: Galaxy Digital 8-K, diserahkan pada 2026-10-27.
https://www.sec.gov/Archives/edgar/data/1859392/000185939226000108/exhibit992-glxyq32026ove.htm