


回顾一下海力士财报——营收增长不是重点,AI商业逻辑被验证,正好“押中”本季度财报的核心重点!
凌晨的前文中已经明确海力士财报的看点,
看HBM4增长 #股票财报季
看2027年的HBM订单情况
看DRAM价格
再看营业利润里、电话会议2027年的指引以及股东回报等
而海力士的财报基本属于满分答卷
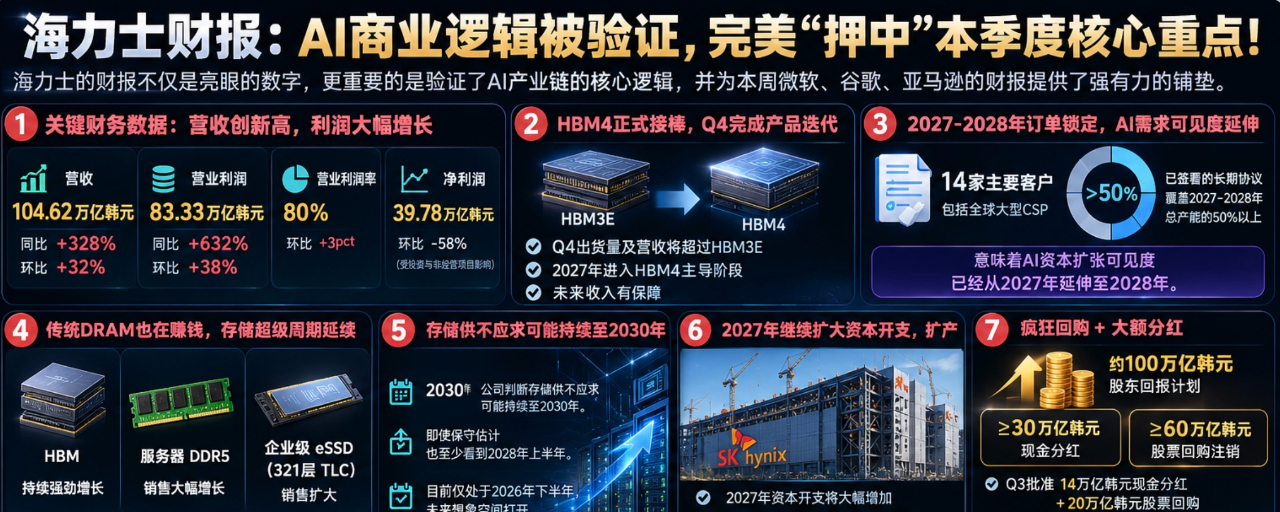
1,HBM4正式接棒HBM3E,Q4出货量以及营收都将会超过前代HBM3E,意味着Q4将会完成产品迭代,同时2027年将会进入HBM4主导阶段,公司未来收入有保障
2,2027-2028年订单被锁定,14家主要客户,签署长期供应协议,包括全球大型GSP,重点是目前签署的订单已经覆盖了2027-2028年总产能的50%以上,这个数据意味着AI资本扩张可见度已经从2027年扩张2028年。
3,传统DRAM 也在赚钱,服务器DDR5销售大幅增长,321层 TLC eSSD销售扩大,存储 超级周期叙事得以延续
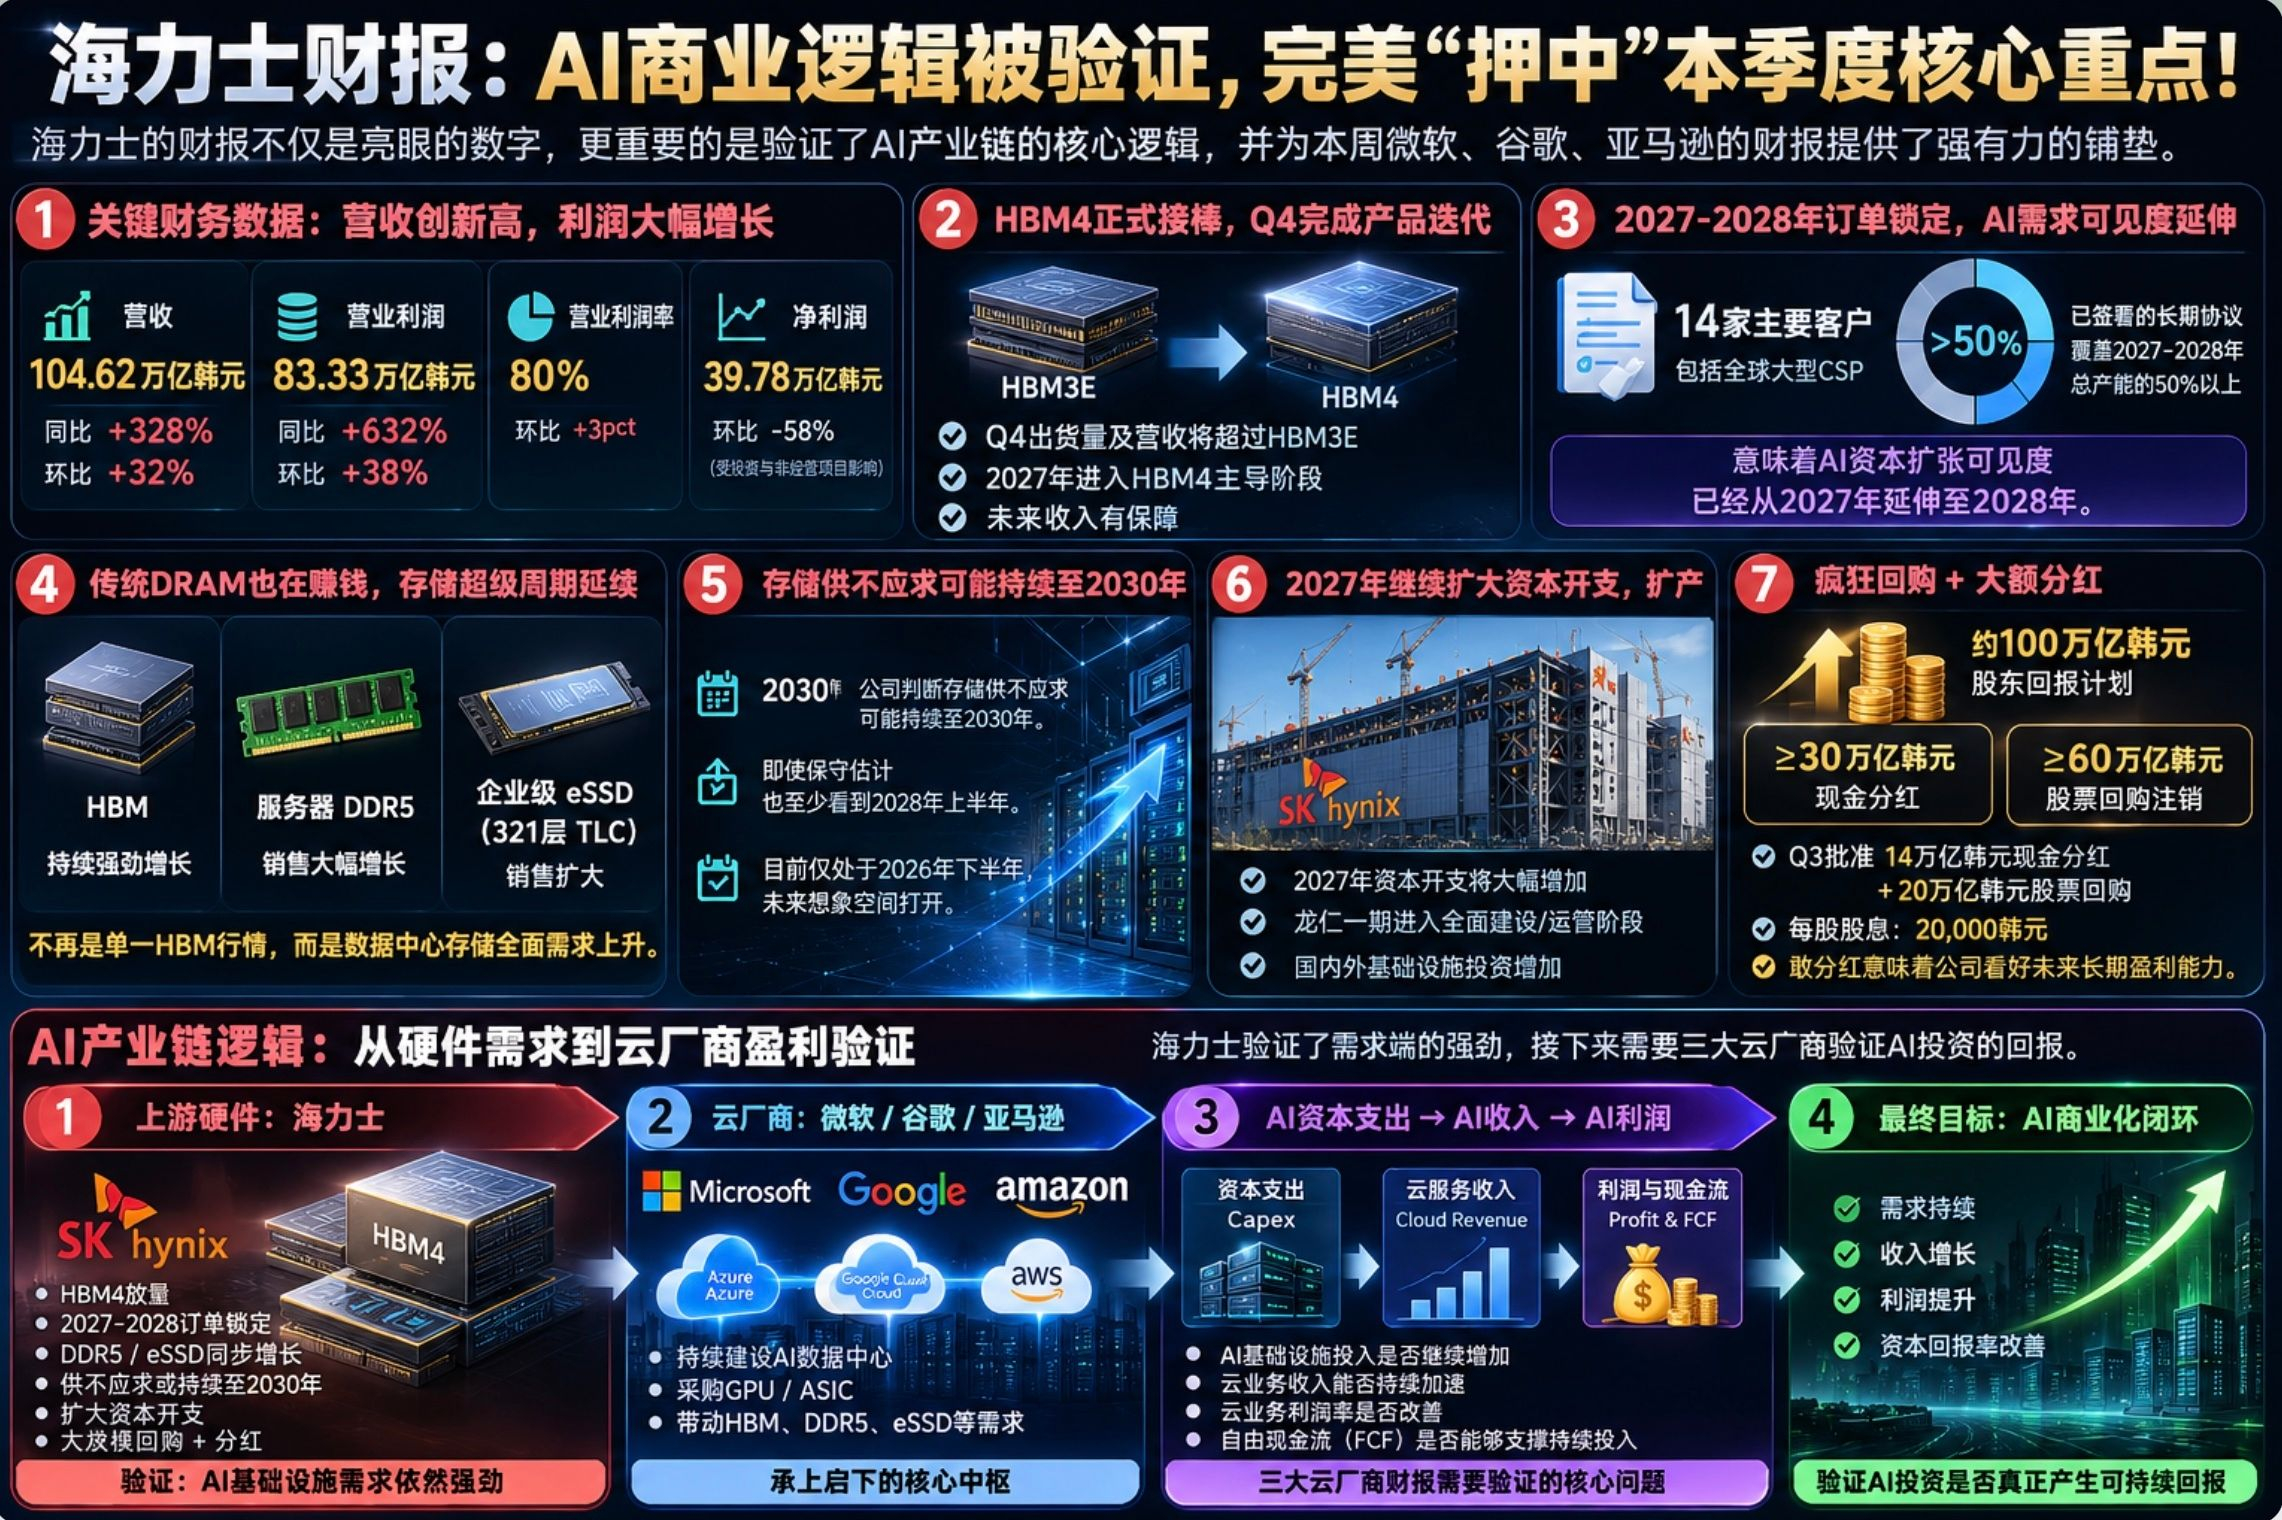
4,公司未来指引,将存储却扩周期看到2030年,如果我们担心这个预期过于夸张,就算是保守也可以看到2028年的上半年,而目前也仅仅处于2026年的下半年,未来想象空间打开
5,2027年继续扩大资本开支,扩产,
6,疯狂回购+分红,约100万亿 韩元股东回报,敢分红意味着海力士认为当前的盈利不是短暂的,而是长期的,且看好未来盈利能力,只有预期未来赚的多,才敢当下大量分红。
7,净利润虽然受损,但是营业利润大幅增长38%,核心经营利润仍然增长,而Q2的净利润受到投资与非经营项目影响,因此Q3的大幅下降不能作为有效参考
整体来看,海力士的财报对于本周关键财报是一个不错的铺垫,昨天我说过,谷歌、微软、亚马逊作为AI产业逻辑链中的核心中枢,起到的是承上启下的作用,而海力士作为上游半导体硬件产业,财报利好反向也进一步给三家财报带来一定的积极作用。
接下里就要看三大云厂商财报能否进一步验证当前的AI产业叙事,相比海力士而言,三家云厂商财报可能需要验证AI 资本支出 → AI 收入 → AI 利润这套逻辑。
海力士财报验证了AI资本开支继续扩张,而接下来三家云厂商就需要验证如此大的投入是否可以形成完整的商业闭环与赚钱效应!