Buffett-nya Tiongkok membeli mainan koleksi, tapi di atas kertas sudah rugi puluhan miliar.
Kita sering mengira, kalau sudah berpegang pada prinsip jangka panjang, kondisi di atas kertas tak akan terlalu buruk. Seolah-olah selama waktu berpihak kepada kita, kerugian sementara saat ini hanyalah rapor yang belum final. Pembelian Pop Mart oleh Duan Yongping sedikit meruntuhkan anggapan itu.
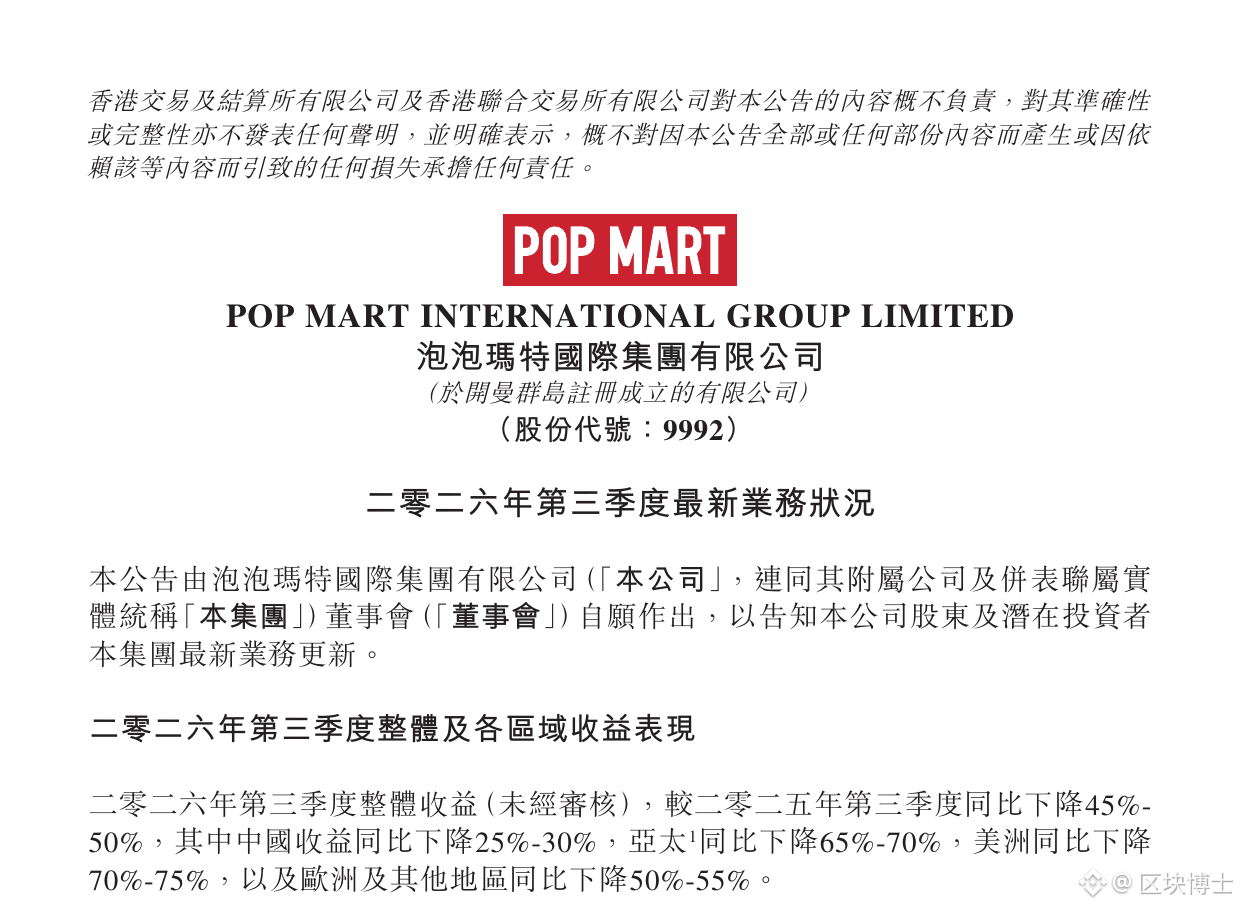
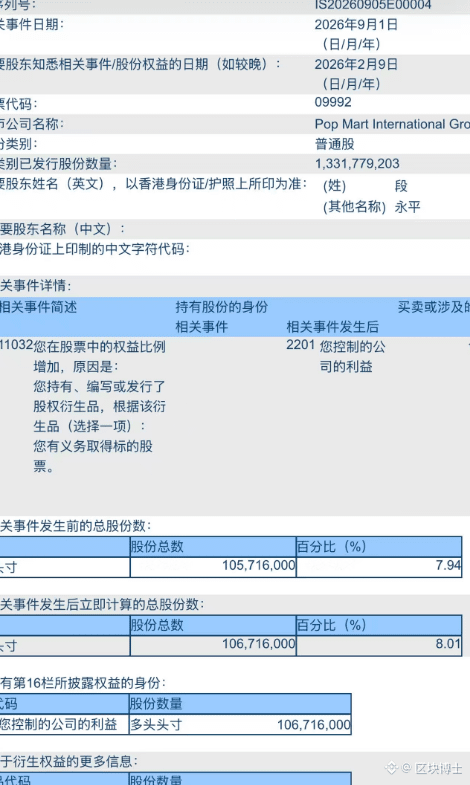
Pembaruan bisnis di Bursa Hong Kong menyebutkan bahwa pada kuartal ketiga 2026, pendapatan keseluruhan turun 45% hingga 50% dibandingkan tahun sebelumnya. Penjualan di Amerika turun 70% hingga 75%, sementara penjualan online di Tiongkok juga turun 45% hingga 50%. Manajemen mengatakan LABUBU tahun lalu membuat basis perbandingannya terlalu tinggi. Dalam periode yang sama, pengungkapan publik menunjukkan bahwa ia memegang sekitar 107 juta saham melalui H&H, atau sekitar 8,01%, dan mengatakan mungkin akan membeli lagi, tetapi tidak akan melebihi 10%. Sebelumnya, ia pernah mengatakan bahwa kemungkinan besar ia tidak akan menjualnya selama sepuluh tahun.
Ia juga tidak langsung menggelontorkan seluruh dana untuk membeli saham. Pada April, ia menulis di Xueqiu, “Perusahaan asuransi Pop Mart resmi dibuka.” Belakangan ia mengonfirmasi bahwa yang ia lakukan adalah menjual opsi jual (put): menerima premi terlebih dahulu, lalu jika harga saham turun hingga mendekati harga yang disepakati, ia membeli saham pada harga tersebut. Harga pelaksanaan umumnya sedikit di atas 150 yuan. Premi masuk lebih dulu, sehingga biaya riilnya bisa lebih rendah. Setelah itu, ia juga pernah menjual opsi beli tertutup (covered call) dan menerima saham saat opsi jatuh tempo. Jumlah saham dalam posisi long yang tercatat di Bursa Hong Kong pun ikut berubah. Itu bukan berarti ia tiba-tiba berubah pikiran soal tidak menjual selama sepuluh tahun.
Media memperkirakan biaya rata-ratanya sekitar 150 dolar Hong Kong. Jika dibandingkan dengan harga saham saat ini yang sedikit di atas 130, posisi ini berarti sudah mengalami kerugian di atas kertas hingga puluhan miliar dolar Hong Kong. Ia belum mengungkapkan biaya pastinya, dan posisi dasar opsi juga sulit diverifikasi. Ini hanya perkiraan pihak lain, bukan catatan transaksi sebenarnya. Namun, perkiraan itu saja sudah cukup mencengangkan.
Dari sudut pandang lain, kerugian sementara ini mungkin tidak terlalu mengganggunya. Menjual put untuk membeli saham memang berarti menunggu harga turun ke tingkat yang bersedia kita bayar. Premi diterima lebih dulu, dan jika harga turun lalu saham dibeli, rasanya seperti sebagian biaya asuransi dikurangkan dari biaya pembelian. Ia bahkan pernah berkata bahwa jika put tidak dieksekusi, premi menjadi keuntungan cuma-cuma; jika dieksekusi, ia merasa untungnya lebih besar lagi. Bagi kebanyakan orang, kerugian di atas kertas puluhan miliar terdengar seperti berita besar. Bagi dia, itu lebih mirip tanda terima pembelian untuk posisi jangka panjang.
Berpegang pada prinsip jangka panjang kemungkinan besar berarti harus melewati masa-masa rugi terlebih dahulu sebelum tahu apakah keputusan itu benar. Mengakui prospek perusahaan untuk sepuluh tahun ke depan bukan berarti posisi saham kita sudah untung. Menggunakan put untuk menekan harga beli juga bukan berarti kerugian sementara tidak terasa sakit; hanya saja, rasa sakitnya sedikit lebih terkendali. Ledakan popularitas IP lebih mirip berkah sesaat. Jangan menganggapnya sebagai parit pertahanan yang otomatis melindungi perusahaan. Jika puncak tahun lalu dianggap sebagai batas bawah tahun depan, ekspektasi hanya akan terlampau tinggi.
Dalam mendaki gunung, kita memang tak bisa terus-menerus berada di puncak. Jika bersedia menggunakan sepuluh tahun untuk membuktikan sesuatu, kita harus terlebih dahulu terbiasa menjalani perjalanan panjang tanpa melihat hasilnya. Ini bukan saran investasi. Pastikan melakukan riset sendiri (DYOR).
$BTC $ETH