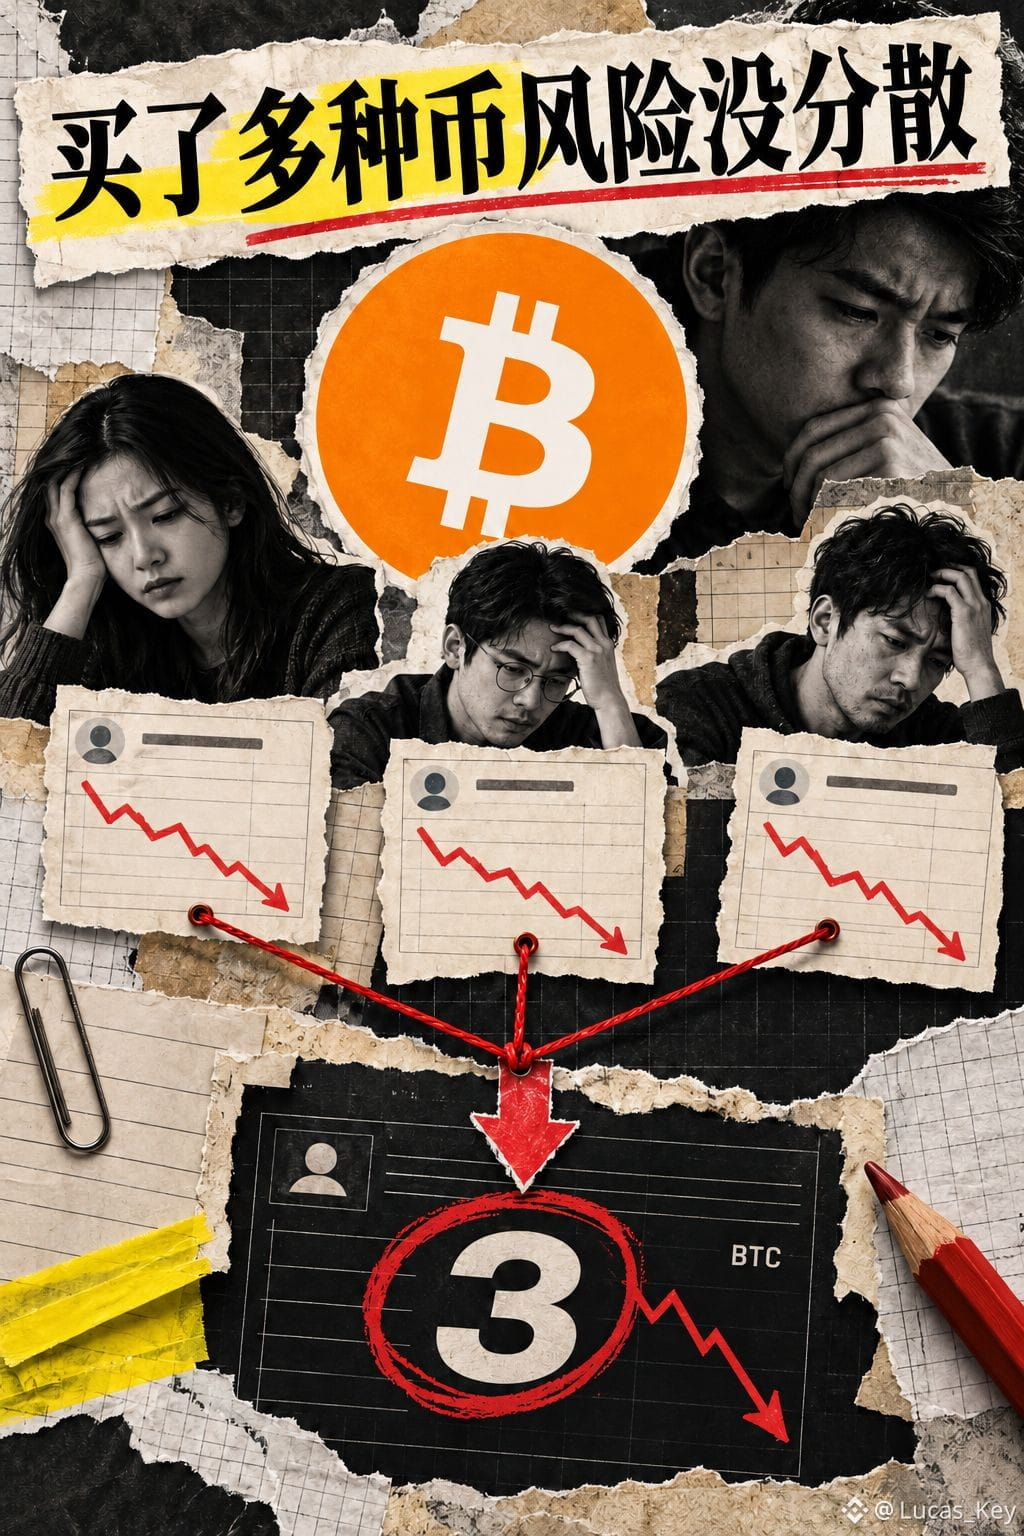
Jika membeli masing-masing satu untuk $BTC , $ETH , dan $BNB , apakah itu berarti risiko sudah terdiversifikasi? Jumlah aset kripto ada tiga, tetapi sumber risikonya belum tentu tiga. Ekosistem yang berbeda tetap bisa terdampak oleh guncangan likuiditas yang sama.
【Fakta dan acuan】
Penjelasan Binance Academy tentang alokasi aset menyebutkan bahwa banyak aset kripto berkorelasi dengan pergerakan harga Bitcoin, sehingga manfaat diversifikasi lintas aset kripto menjadi terbatas. Korelasi mengacu pada tingkat perubahan imbal hasil yang terjadi secara bersamaan, bukan sekadar “dua grafik harga sama-sama terlihat naik”. Informasi diverifikasi pada 28 Oktober; koefisien korelasi saat ini tidak dilaporkan.
【Contoh perhitungan hipotetis】
Misalkan total dana 3000 USDT, masing-masing 1000 untuk ketiganya, tanpa leverage, penyeimbangan ulang, atau perhitungan biaya. Jika diasumsikan selama periode yang sama BTC turun 20%, ETH turun 30%, dan BNB turun 10%, nilainya pada akhir periode masing-masing menjadi 800, 700, dan 900, dengan total 2400. Penurunan nilai portofolio adalah 20%. Ini adalah simulasi skenario tekanan, sama sekali bukan imbal hasil historis aktual ketiganya.
Rumus: imbal hasil portofolio = jumlah hasil perkalian bobot awal tiap aset dengan imbal hasil masing-masing aset. Membagi dana menjadi tiga bagian sama besar tidak menghilangkan risiko penurunan serentak; hasilnya bergantung pada lintasan imbal hasil dan bobot.
【Penilaian】
Sensitivitas BTC terhadap selera risiko makro, aktivitas ekonomi on-chain ETH, dan penggunaan BNB dalam ekosistemnya merupakan sudut analisis yang berbeda. Namun, itu tidak serta-merta menjadikan ketiganya saling melindungi secara alami. Kinerja sebuah koin yang lebih tahan dalam jangka pendek juga belum membuktikan bahwa koin tersebut akan tetap bergerak secara independen saat terjadi guncangan pasar berikutnya.
【Daftar hal yang perlu diamati】
Gunakan tempat perdagangan dan satuan kuotasi yang sama, serta harga penutupan harian UTC. Hitung imbal hasil harian terlebih dahulu, lalu amati korelasi 30 hari dan 90 hari secara terpisah. Catat juga kinerja ETH dan BNB pada hari ketika BTC turun tajam, serta penurunan maksimum portofolio. Penurunan maksimum adalah penurunan terbesar portofolio dari puncak sementara hingga titik terendah setelahnya. Jangan menghitung korelasi langsung dari tingkat harga, dan jangan hanya memilih bulan-bulan ketika harga naik.
Penilaian saya yang dapat diverifikasi: jika ketiganya sering turun bersamaan pada periode tekanan, klaim bahwa “tiga koin berarti tiga sumber risiko yang independen” tidak dapat dipertahankan.
Saat memeriksa portofolio, apakah Anda menghitung jumlah koin terlebih dahulu atau memeriksa risiko bersama terlebih dahulu?
Sumber: Binance Academy, “Alokasi Aset dan Diversifikasi”.
Peringatan risiko: Asumsi ini hanya untuk membantu memahami risiko, bukan merupakan saran alokasi atau perdagangan, dan tidak menjamin keuntungan.