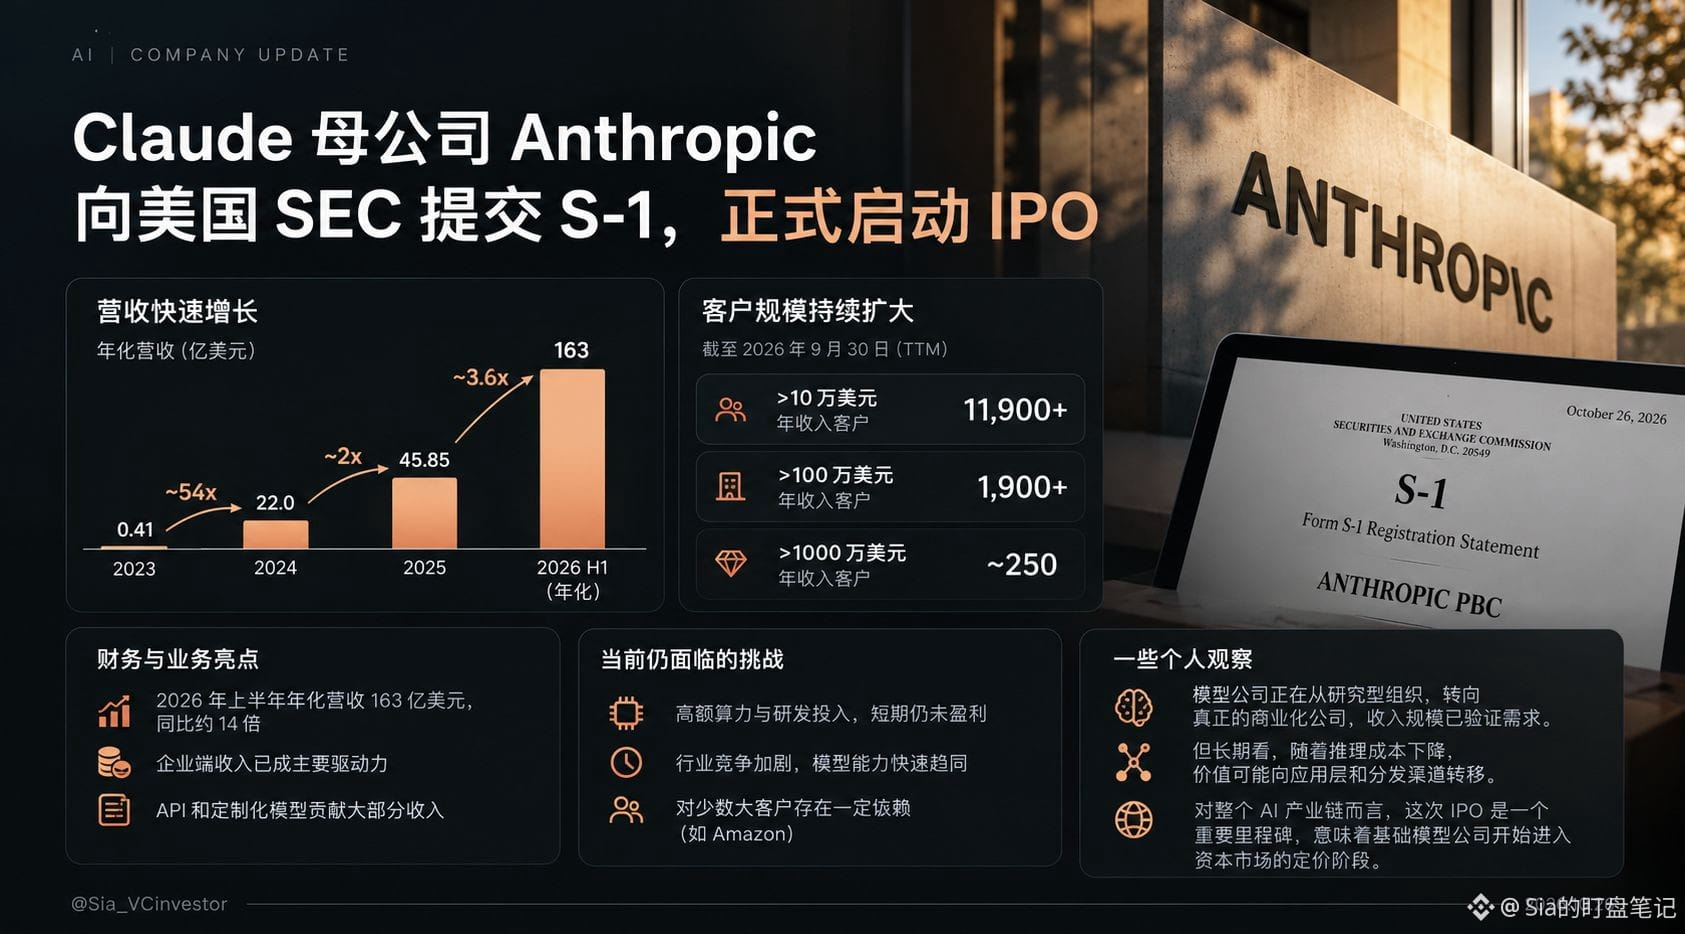
Claude 母公司 Anthropic 冲刺 IPO,两年收入增长超 100 倍。
Anthropic 最近披露的财务数据确实惊人:2023 年收入仅 4100 万美元,2025 年已达到 45.85 亿美元。更值得关注的是客户结构——年消费超过 100 万美元的企业客户已超过 1900 家。
我觉得这里有两个值得关注的变化。
第一,大模型正在从技术产品变成企业基础设施。
企业不再只是购买 API 进行测试,而是逐步把 AI 嵌入研发、客服、数据分析等核心工作流。一旦形成深度集成,客户迁移成本和持续付费能力都有望提升。
第二,收入增长不等于商业模式已经跑通。
基础模型仍然需要巨额算力和研发投入。随着模型能力逐渐趋同、推理价格持续下降,未来真正决定估值的,可能不是模型有多强,而是客户留存、单位经济模型和长期利润率。
从投资角度看,Anthropic 的 IPO 还有一层意义:资本市场终于有机会用公开市场的估值体系,重新审视基础模型公司的增长质量。
这对整个 AI 产业链,包括算力基础设施、云服务和应用层公司的估值逻辑,都可能产生影响。
我个人更倾向于认为,未来 AI 行业的价值捕获会逐渐从单纯的模型能力,转向企业客户关系、工作流集成和分发渠道。模型依然重要,但未必能独占整个产业链的利润。