

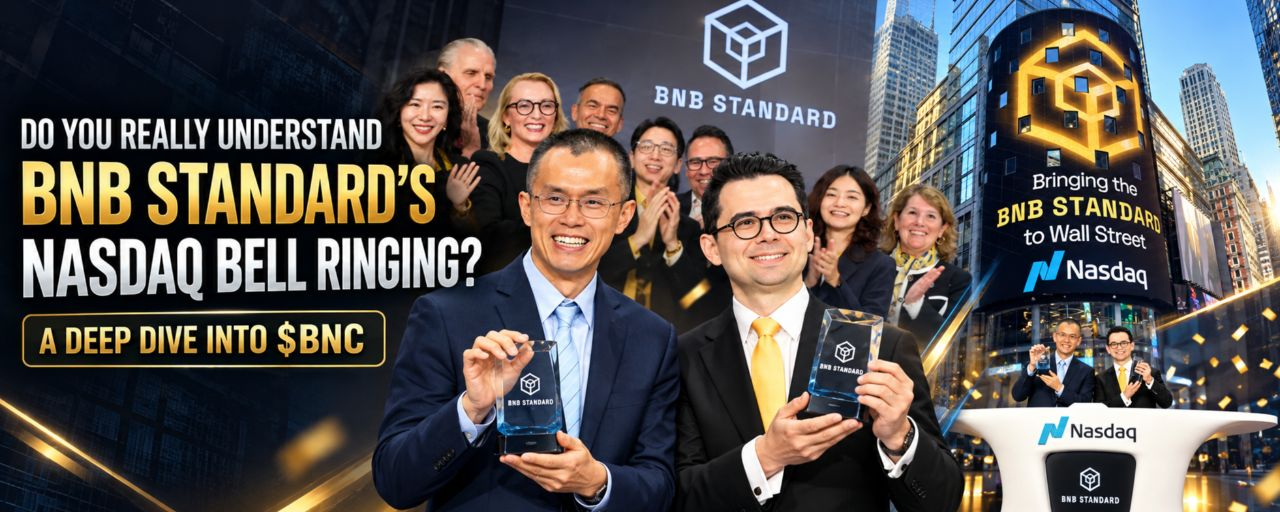

Anda melihat CZ, logo BNB, dan bel Nasdaq. Namun untuk memahami kisah investasi di balik judul-judul berita, Anda perlu meneliti tiga hal: aset, arus kas, dan kepentingan pemegang saham.
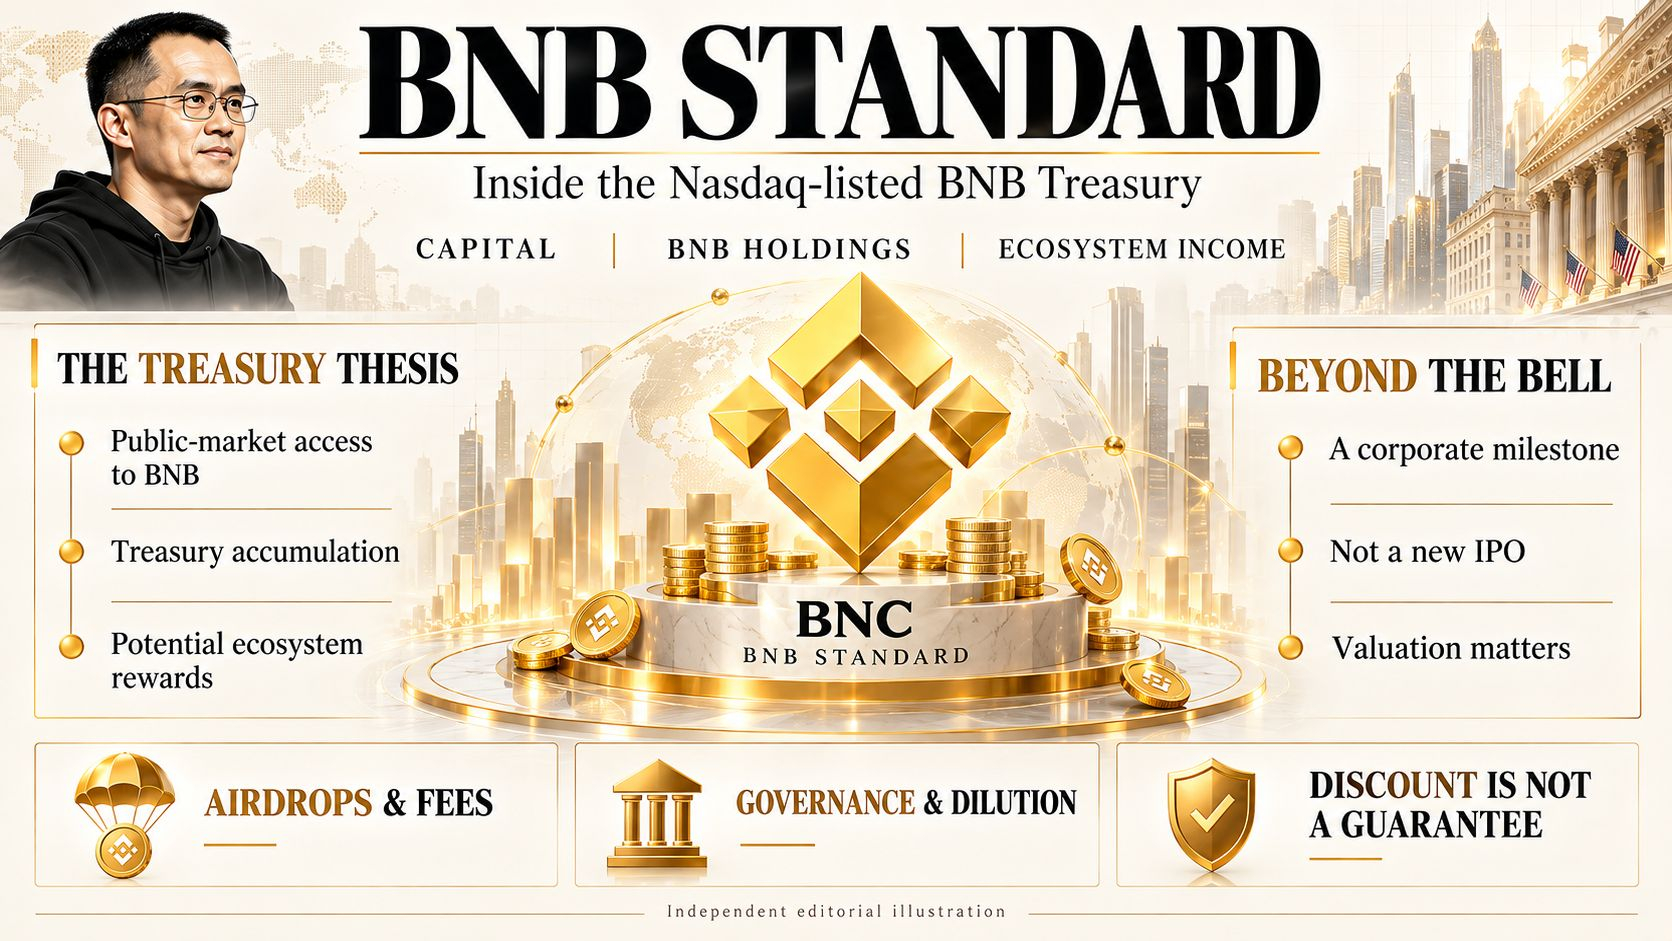
1. Pertama, ini bukan IPO baru
Upacara pada 26 Oktober 2026 menandai nama baru dan kepemimpinan BNB Standard. Perusahaan ini sebelumnya sudah terdaftar secara publik dengan nama lamanya, CEA Industries.
Menyebut ini sebagai “listing BNB di Nasdaq” karena itu menyesatkan. Yang diperdagangkan di Nasdaq adalah saham BNC—saham dalam perusahaan yang memiliki BNB, bukan token BNB itu sendiri.
2. Bisakah BNC dianggap sebagai “Strategy-nya BNB”?
Secara konseptual, perbandingan ini membantu menjelaskan modelnya: menggunakan perusahaan terbuka untuk menghimpun modal, mengakumulasi aset digital, dan memberi investor ekuitas eksposur terhadap aset tersebut.
Setelah transaksi PIPE senilai $500 million, perusahaan beralih ke strategi treasury BNB pada Agustus 2025.
Namun, membeli BNC tidak sama dengan membeli BNB secara langsung. Investasi Anda juga terekspos pada pengeluaran perusahaan, utang, tata kelola, dilusi, dan valuasi yang diberikan pasar saham kepada bisnis tersebut.
3. Apa yang sebenarnya dimiliki BNC?
Per 31 Juli 2026, perusahaan melaporkan:
515,544 BNB, senilai sekitar $302.3 million pada tanggal pelaporan tersebut.
Dari jumlah tersebut, 44,198 BNB telah dijaminkan sebagai agunan pinjaman.
Total aset digital, termasuk BTC dan USDT, mencakup sekitar 93,1% dari total aset.
Ingat: kepemilikan yang diungkapkan pada akhir Juli bukanlah konfirmasi saldo secara real-time pada akhir Oktober.
Dan aset yang dijaminkan tidak memberikan fleksibilitas keuangan yang sama dengan aset yang bebas dari beban.
4. Airdrop merupakan keuntungan. Namun, itu tidak otomatis berarti laba yang berkelanjutan
Untuk tahun fiskal yang berakhir pada 30 April 2026, perusahaan mengakui pendapatan airdrop sekitar $7.9 million.
Namun, kuartal yang berakhir pada 31 Juli 2026 menunjukkan gambaran berbeda:
Pendapatan airdrop: $284,000.
Biaya manajemen: $1.103 million.
Jika hanya membandingkan kedua pos ini, pendapatan airdrop hanya menutupi sekitar 26% biaya manajemen, sehingga terdapat selisih sekitar $819,000, sebelum pengeluaran lainnya.
Pendapatan airdrop yang diakui juga tidak serta-merta berarti uang tunai telah diterima.
Karena itu, pertanyaannya bukan sekadar, “Apakah BNC menerima airdrop?”
Pertanyaannya adalah:
Setelah semua pengeluaran diperhitungkan, apakah nilai yang menjadi hak setiap saham benar-benar meningkat?
5. Perjanjian manajemen merupakan isu besar bagi pemegang saham
Perjanjian dengan 10X Capital mencakup biaya manajemen tahunan sebesar 1,4% dari nilai aset yang tercakup dalam strategi treasury, jangka waktu 20 tahun, dan ketentuan ganti rugi terkait pengakhiran perjanjian.
BNC telah mengajukan gugatan untuk meminta agar perjanjian tersebut dinyatakan tidak sah atau, sebagai alternatif, ketentuan ganti rugi terkait dinyatakan tidak dapat diberlakukan. Ini masih merupakan sengketa hukum, bukan putusan pengadilan.
Perusahaan menyatakan telah berhenti membayar tagihan biaya manajemen sejak 10 April 2026, tetapi tetap mengakru biaya tersebut.
Berhenti membayar tidak membuat kewajiban itu hilang.
Demikian pula, rencana untuk mengoperasikan validator BNB Chain merupakan peluang bisnis potensial di masa mendatang. Per 31 Juli 2026, perusahaan menyatakan belum melakukan staking BNB. Pendapatan yang diharapkan dari inisiatif tersebut tidak boleh dianggap sebagai pendapatan yang sudah diperoleh.
6. Apakah diskon 26% benar-benar berarti potensi kenaikan 35%?
Menurut tangkapan layar situs web perusahaan tertanggal 26 Oktober 2026:
Harga saham BNC yang digunakan: $5.35.
NAV tersesuaikan per saham terdilusi: sekitar $7.22.
mNAV tersirat: sekitar 0,74×, yang menunjukkan diskon sekitar 26%.
Jika NAV per saham tetap dan pasar menilai ulang saham dari 0,74× menjadi 1× NAV, potensi kenaikan teoretisnya adalah:
1 ÷ 0,74 − 1 ≈ 35%.
Perhitungannya benar. Apakah pasar akan menghapus diskon tersebut adalah persoalan lain.
BNB bisa turun. Pengeluaran dan utang bisa meningkat. Pemegang saham bisa mengalami dilusi lebih lanjut. Diskon tersebut bisa bertahan—atau semakin besar.
Selain itu, membandingkan nilai kepemilikan BNB dengan kapitalisasi pasar ekuitas dasar bukan pengganti perhitungan NAV tersesuaikan per saham terdilusi. Kedua ukuran ini menggunakan komponen yang berbeda.
“Aset melebihi kapitalisasi pasar” adalah titik awal untuk riset, bukan bukti bahwa suatu saham dinilai terlalu rendah.
7. YZi Labs memiliki kepentingan finansial yang signifikan dalam kisah ini
Menurut dokumen perusahaan, YZi Labs memiliki 9,749,745 saham, yang mewakili sekitar 19,99% dari saham biasa yang beredar, berdasarkan pengungkapan September 2026.
Itu merupakan kepemilikan yang cukup besar.
Namun, reputasi pemegang saham terkemuka tidak menggantikan penilaian atas kinerja operasional dan kepentingan pemegang saham minoritas.
Pandangan saya
BNC patut diperhatikan karena menawarkan cara untuk mendapatkan eksposur ke BNB melalui pasar saham AS. Namun, daya tarik jangka panjangnya harus dibuktikan melalui penciptaan nilai setelah pengeluaran, pengelolaan utang yang disiplin, dan pengendalian dilusi.
Saya akan lebih mencermati NAV per saham terdilusi, pendapatan bersih treasury, dan hasil sengketa perjanjian 10X daripada sorotan publik seputar upacara pembunyian bel pembukaan perdagangan.
Bel menarik perhatian. Nilai per saham menentukan apa yang benar-benar diperoleh pemegang saham.
Cek $BNB
