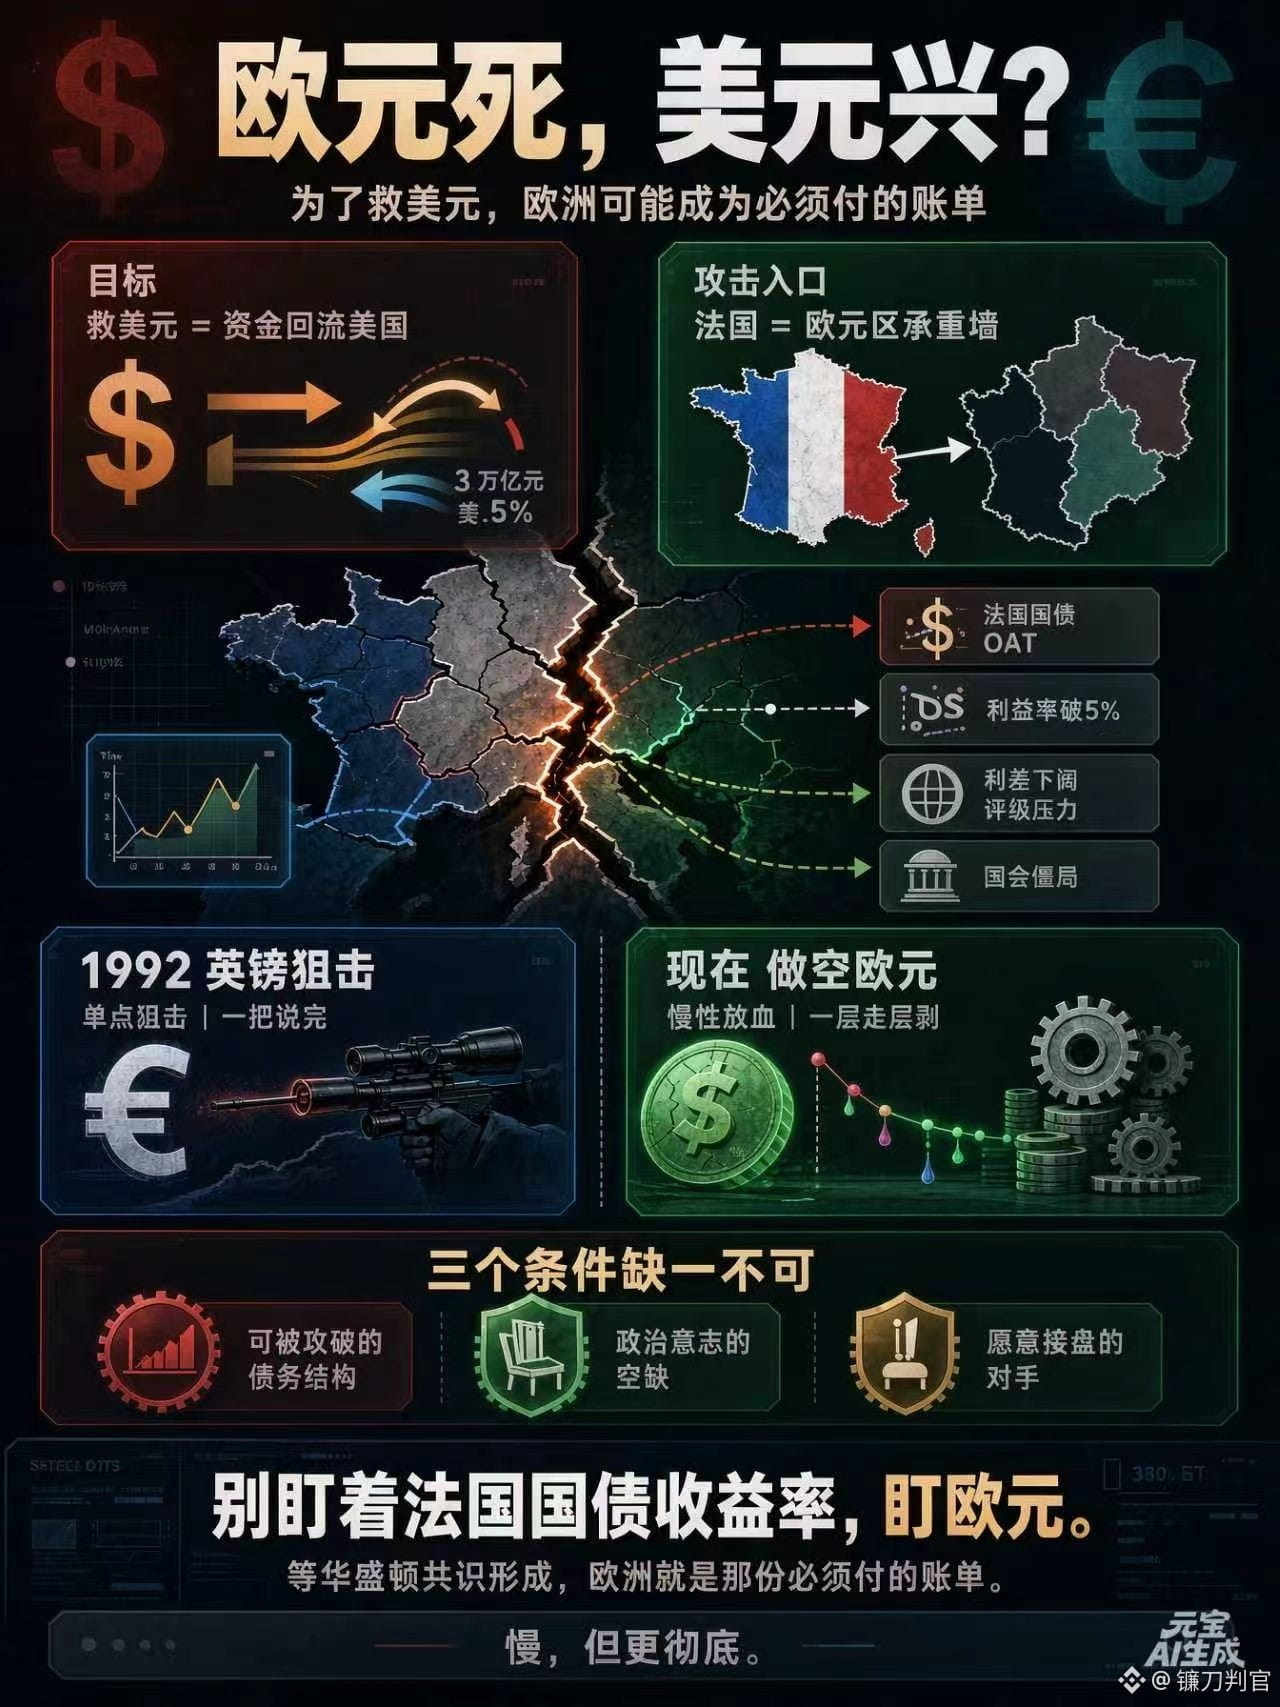
Euro mati, dolar berjaya!
Saat Bessent menjabat, sudah ada yang mengatakan bahwa ia adalah murid Soros.
Begitu menjabat, sudah pasti ia akan melakukan short selling terhadap sebuah negara. Hanya dengan begitu dolar bisa diselamatkan!
Saat itu saya menduga Jepang, karena ada carry trade yen dan perdagangan basis obligasi AS. Namun sekarang, Jepang tampaknya bukan targetnya—Jepang adalah salah satu pilar sistem dolar. Mengusiknya sama saja dengan merugikan diri sendiri.
Jepang memegang obligasi AS senilai lebih dari satu triliun dolar.
Menarik yen, dan kartu pertama yang tumbang adalah obligasi AS itu sendiri.
Tak ada yang sebodoh itu.
Namun, target tetap harus ada.
Setelah disaring satu per satu, yang tersisa hanya Eropa.
Lebih tepatnya: bukan negara Eropa tertentu, melainkan euro.
Logikanya sederhana.
Untuk menyelamatkan dolar, uang harus mengalir kembali ke AS;
agar uang mengalir kembali, harus ada pasar besar yang lebih dulu ambruk.
Di dunia, hanya kawasan euro yang cukup besar untuk itu.
Renminbi tak membuka pintu.
Yen adalah pilar yang tak boleh disentuh.
Yang tersisa hanya euro.
Lalu, di mana titik masuknya? Prancis.
Menyerang Prancis sama dengan meruntuhkan dinding penyangga.
Prancis adalah pasar obligasi terbesar kedua di kawasan euro, dengan obligasi OAT yang beredar melebihi 2,5 triliun euro. Prancis bukan tembok luar, melainkan fondasinya.
Begitu fondasinya retak, selisih imbal hasil obligasi Prancis dan Jerman melebar, uang lari ke obligasi pemerintah Jerman, dan seluruh kawasan euro langsung terbelah dua.
Separuh menjadi tempat berlindung, separuh lagi menjadi medan kebakaran.
Separuh masih bisa disebut mata uang, separuh lagi hanya bisa disebut utang macet.
Lihat situasinya sekarang.
Imbal hasil obligasi pemerintah Prancis menembus 5%. Paris terbakar. Rencana anggaran tak lolos parlemen. Bank Sentral Eropa serba salah—menaikkan suku bunga pun tidak, menurunkannya pun tidak.
Strategi kali ini juga berbeda dari tahun 1992.
Pada 1992, serangannya terpusat pada satu titik, lalu selesai dalam sekali gebrak.
Kali ini, darahnya dikuras perlahan. Selisih imbal hasil, CDS, peringkat kredit, kekosongan politik—dikupas lapis demi lapis.
Lambat, tetapi lebih tuntas.
Mari kita tengok kembali sejarah.
Pada 1992, yang diincar dalam serangan terhadap pound adalah keluarnya Inggris dari mekanisme nilai tukar.
Kali ini, menyerang Prancis bertujuan memastikan euro tak akan pernah bisa menduduki kursi kedua sebagai mata uang cadangan.
Untuk melakukan short selling terhadap sebuah negara, ada tiga syarat yang tak boleh kurang satu pun.
Struktur utang yang bisa ditembus
Kekosongan tekad politik
Lawan yang bersedia menampung aset
Eropa sudah memenuhi syarat pertama
Syarat kedua sedang terbentuk
Syarat ketiga belum siap
Jadi, yang saya maksud bukan bahwa semuanya akan ambruk besok
Yang saya maksud: ketika “menyelamatkan dolar” menjadi konsensus di Washington, Eropa akan menjadi tagihan yang harus dibayar
Saat itu, jangan terpaku pada imbal hasil obligasi pemerintah Prancis
Perhatikan euro.
$NVDA