Laporan keuangan Microsoft menunjukkan investasi AI memasuki tahap pembuktian imbal hasil
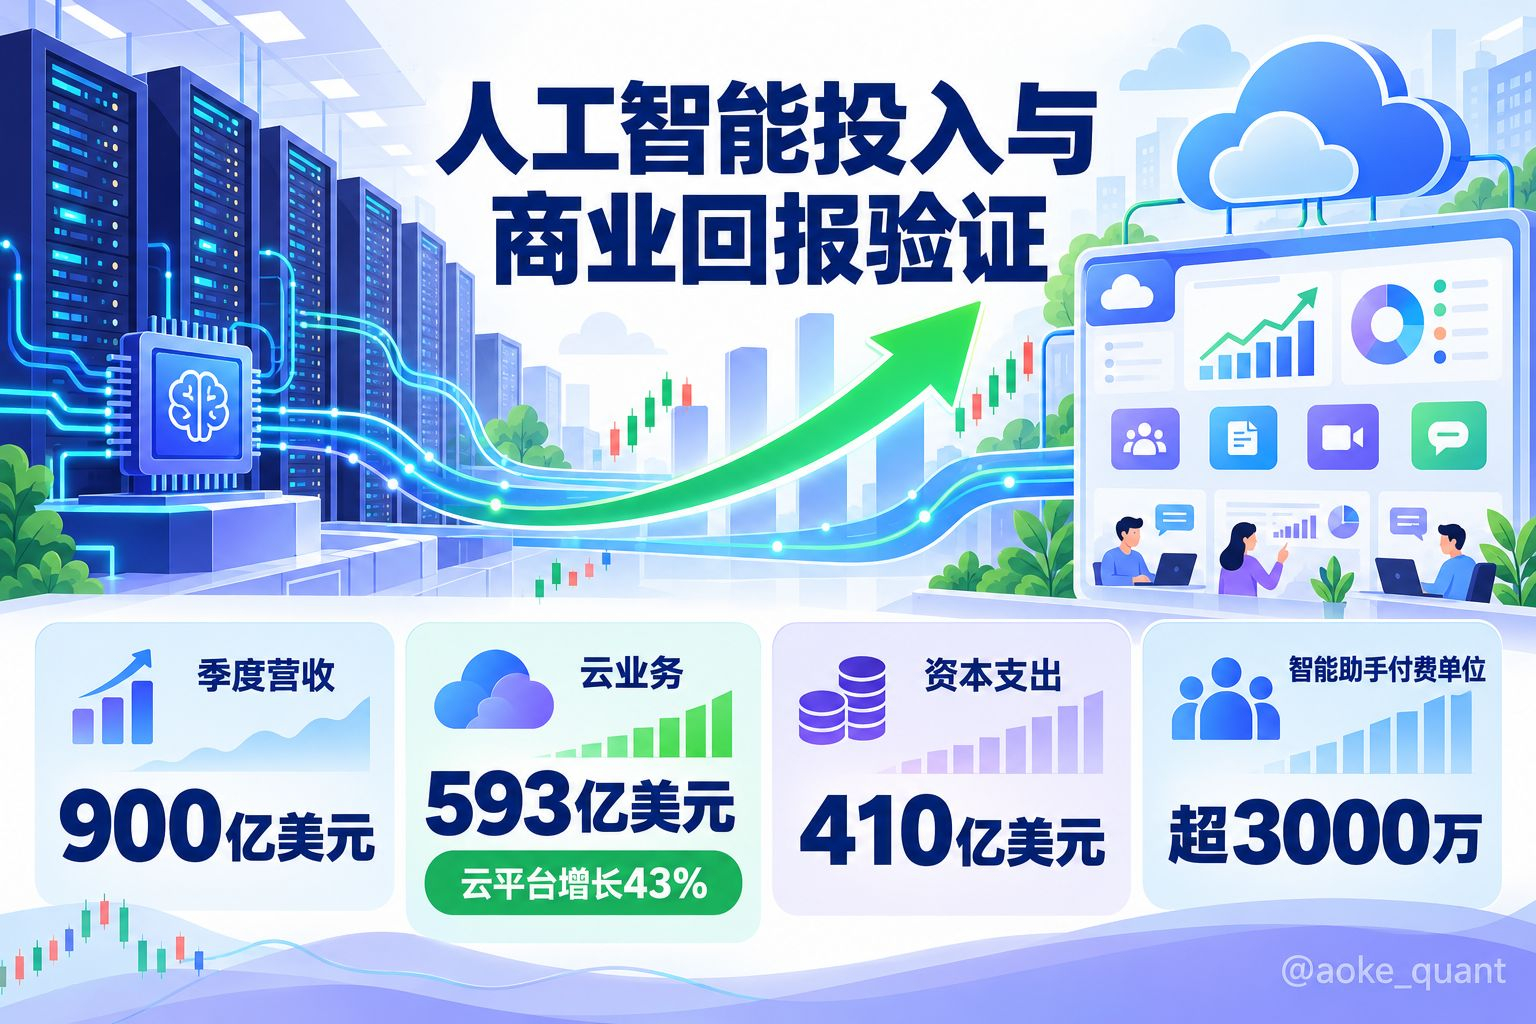
Kinerja kuartalan yang diumumkan Microsoft pada 29 Juli memberikan contoh konkret bagi pasar untuk menilai apakah investasi AI dapat menghasilkan pendapatan. Berdasarkan data yang telah dipublikasikan, pendapatan Microsoft pada kuartal April hingga Juni mencapai US$90 miliar, naik 18% secara tahunan; pendapatan bisnis cloud mencapai US$59,3 miliar, naik 27%, sementara pendapatan Azure tumbuh 43%. Di tengah investasi infrastruktur AI yang terus meningkat, angka-angka bisnis cloud ini menjadi acuan penting bagi pasar untuk mengukur efisiensi komersialisasinya.
Intinya bukan sekadar pertumbuhan pendapatan, melainkan apakah pendapatan dan investasi dapat membentuk siklus yang hasilnya bisa diverifikasi. Belanja modal Microsoft pada kuartal ini mencapai US$41 miliar, yang menunjukkan bahwa pusat data, kapasitas komputasi, dan infrastruktur terkait masih berkembang pesat. Pasar tidak serta-merta menolak belanja modal yang tinggi. Perhatian utamanya adalah apakah kapasitas baru dapat diserap oleh permintaan nyata, serta apakah tambahan pendapatan di masa depan mampu menutup biaya penyusutan, biaya operasional, dan tekanan arus kas.
Strategi Microsoft relatif jelas: pelanggan perusahaan membeli layanan cloud, Azure memenuhi kebutuhan pelatihan dan inferensi, lalu produk seperti Copilot diintegrasikan ke dalam skenario penggunaan perangkat lunak untuk pekerjaan kantor, pengembangan, dan kolaborasi. Informasi publik menunjukkan bahwa pendapatan Azure pada tahun fiskal 2026 Microsoft telah menembus US$100 miliar, sementara jumlah unit berbayar Microsoft 365 Copilot melampaui 30 juta. Indikator-indikator ini bukan berarti investasi AI sudah bebas risiko, tetapi menunjukkan bahwa produkisasi dan konversi menjadi pelanggan berbayar memiliki tolok ukur yang dapat dipantau, bukan sekadar narasi teknologi.
Jika dibandingkan secara luas, pasar kini semakin ketat dalam membedakan kualitas belanja AI berbagai perusahaan. Jika investasi AI berkaitan dengan pertumbuhan bisnis cloud, langganan perangkat lunak perusahaan, atau permintaan pelanggan yang dapat diidentifikasi, belanja modal akan lebih mudah dipahami sebagai biaya awal untuk ekspansi. Namun, jika imbal hasil sulit dipisahkan dan tekanan arus kas muncul lebih dahulu, valuasi bisa menjadi lebih sensitif terhadap proyeksi belanja. Karena itu, pengamatan ke depan sebaiknya tidak terbatas pada pendapatan satu kuartal, tetapi juga mencakup laju pertumbuhan bisnis cloud, penetrasi produk berbayar, pola belanja modal, dan kinerja arus kas bebas.
Bagi pasar kripto, laporan keuangan semacam ini tidak secara langsung mengubah penawaran dan permintaan aset on-chain, tetapi dapat memengaruhi narasi terkait melalui perubahan selera risiko. Ketika permintaan infrastruktur AI terbukti, perhatian pasar terhadap sektor komputasi, pusat data, komputasi terdesentralisasi, dan aplikasi AI dapat meningkat. Sebaliknya, jika investasi besar sulit dikonversi menjadi pendapatan, toleransi valuasi untuk aset-aset bertumbuh secara keseluruhan dapat menurun. Dampak di sini berupa penularan sentimen dan preferensi aliran dana lintas pasar, bukan hubungan sebab-akibat harga yang pasti.
Menurut pengamatan redaksi, tema AI sedang beralih dari tahap “apakah akan berinvestasi” ke tahap “bagaimana mengembalikan investasi”. Arti penting kinerja Microsoft kali ini adalah memberikan petunjuk untuk memverifikasi pertumbuhan cloud dan ekspansi produk berbayar. Namun, apakah pendapatan AI dapat terus tumbuh lebih cepat daripada biaya infrastruktur masih perlu diuji selama beberapa kuartal mendatang. Bagi pembaca yang mengikuti irisan narasi kripto dan teknologi, fokus utama sebaiknya pada apakah indikator komersialisasi terus membaik, bukan menyamakan satu laporan keuangan dengan kesimpulan tentang seluruh industri.
#微软财报能否兑现ai红利 #BTC #ETH #BNB